Tờ khai thuế TNCN khi giải thể, phá sản vẫn phải nộp cho tháng, quý phát sinh sự kiện dù trong kỳ không khấu trừ thuế, nếu doanh nghiệp thuộc trường hợp không phải quyết toán thuế TNCN, theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP. Với kỳ quý 3/2026, hạn nộp là ngày 31/10/2026; do ngày này rơi vào thứ Bảy, hạn được tính sang thứ Hai 02/11/2026 theo khoản 7 Điều 3 cùng nghị định.
Nội dung được Thư viện Pháp luật hệ thống ngày 28/10/2026, chỉ vài ngày trước hạn nộp tờ khai quý 3. Đối tượng chịu tác động là tổ chức trả thu nhập khai thuế TNCN theo tháng, quý đang làm thủ tục giải thể, phá sản, chia, tách, hợp nhất, sáp nhập hoặc chấm dứt hoạt động.
Khi nào phải nộp tờ khai thuế TNCN khi giải thể
Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP cho phép tổ chức trả thu nhập không nộp hồ sơ khai thuế TNCN của tháng, quý không phát sinh khấu trừ. Ngoại lệ là tháng, quý cuối cùng trong năm và tháng, quý phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động: nếu không phát sinh khấu trừ và thuộc trường hợp không phải quyết toán thuế TNCN thì vẫn phải nộp hồ sơ khai thuế của kỳ đó. Cách áp dụng theo từng kỳ như sau:
| Kỳ khai thuế, không phát sinh khấu trừ | Nghĩa vụ nộp tờ khai |
| Tháng, quý thông thường | Không phải nộp |
| Tháng, quý phát sinh giải thể, phá sản, chấm dứt hoạt động | Vẫn phải nộp nếu thuộc trường hợp không phải quyết toán thuế TNCN |
| Tháng, quý phát sinh chia, tách, hợp nhất, sáp nhập | Vẫn phải nộp nếu thuộc trường hợp không phải quyết toán thuế TNCN |
| Tháng, quý cuối cùng trong năm | Vẫn phải nộp nếu thuộc trường hợp không phải quyết toán thuế TNCN |
Khoản 7 cùng điều bổ sung: tổ chức, cá nhân không phát sinh trả thu nhập từ tiền lương, tiền công thì không phải nộp hồ sơ khai quyết toán thuế TNCN đối với thu nhập này.
Ví dụ doanh nghiệp giải thể trong quý 3/2026
Doanh nghiệp A khai thuế TNCN theo quý và giải thể trong quý 3/2026. Trong quý, doanh nghiệp không phát sinh khấu trừ thuế TNCN và thuộc trường hợp không phải quyết toán thuế TNCN. Theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP, doanh nghiệp A vẫn phải nộp tờ khai thuế TNCN quý 3/2026 theo Mẫu 05/KK-TNCN. Nếu sự kiện giải thể rơi vào quý 4/2026, kỳ phải nộp là quý 4, không phải quý 3.
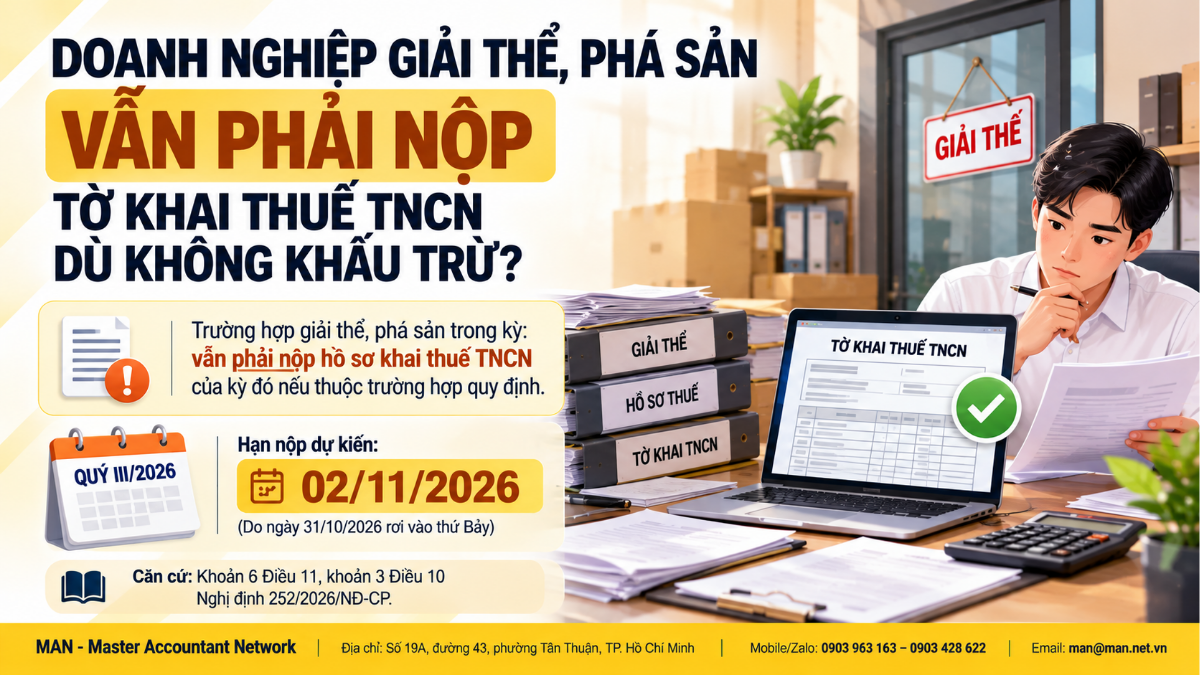
Hạn nộp tờ khai thuế TNCN quý 3/2026
Điều 10 Nghị định 252/2026/NĐ-CP quy định hạn nộp hồ sơ khai thuế theo quý là ngày cuối cùng của tháng đầu của quý tiếp theo, nên hạn tờ khai quý 3/2026 là 31/10/2026. Khoản 7 Điều 3 cùng nghị định quy định nếu ngày cuối cùng của thời hạn trùng ngày nghỉ thì được tính là ngày làm việc liền kề sau ngày nghỉ đó. Các mốc thời hạn liên quan như sau:
| Loại khai | Thời hạn theo Điều 10 | Áp dụng |
| Khai theo từng lần phát sinh | Ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ | Theo từng giao dịch |
| Khai theo tháng | Ngày thứ 20 của tháng tiếp theo | Tháng 10/2026: 20/11/2026 |
| Khai theo quý | Ngày cuối cùng của tháng đầu quý tiếp theo | Quý 3/2026: 31/10/2026 (thứ Bảy), tính sang thứ Hai 02/11/2026 |
Cùng nguyên tắc này, hạn tờ khai quý 4/2026 là 31/01/2027; ngày này rơi vào Chủ nhật nên hạn được tính sang thứ Hai 01/02/2027.
Thu nhập từ tiền lương, tiền công chịu thuế TNCN
Để biết trong kỳ có phát sinh khấu trừ hay không, doanh nghiệp cần xác định đúng thu nhập chịu thuế. Theo khoản 3 Điều 3 Luật Thuế thu nhập cá nhân 2025, thu nhập từ tiền lương, tiền công gồm tiền lương, tiền công và các khoản có tính chất tiền lương; tiền thù lao, lợi ích bằng tiền hoặc không bằng tiền; các khoản phụ cấp, trợ cấp, thu nhập khác. Luật loại trừ một số khoản như phụ cấp độc hại, nguy hiểm, phụ cấp thu hút, khu vực, trợ cấp theo pháp luật bảo hiểm xã hội và trợ cấp thôi việc, trợ cấp mất việc làm. Cách xác định chi tiết có tại bài thu nhập chịu thuế TNCN.
Khi giải thể, khoản trợ cấp thôi việc, trợ cấp mất việc làm trả cho người lao động thuộc nhóm được loại trừ khỏi thu nhập chịu thuế theo khoản 3 Điều 3, nên kỳ chỉ chi các khoản này có thể không phát sinh khấu trừ.
Góc nhìn chuyên môn của MAN
Điều kiện “thuộc trường hợp không phải quyết toán thuế TNCN” là chỗ dễ áp dụng sai. Điểm a.2.1 khoản 1 Điều 22 Thông tư 89/2026/TT-BTC quy định tổ chức trả thu nhập từ tiền lương, tiền công có trách nhiệm quyết toán thuế không phân biệt có phát sinh khấu trừ hay không. Như vậy, doanh nghiệp có trả lương trong năm thường thuộc diện phải quyết toán, còn trường hợp không phải quyết toán chủ yếu là không phát sinh trả thu nhập từ tiền lương, tiền công theo khoản 7 Điều 11 Nghị định 252/2026/NĐ-CP. Vì vậy, đội ngũ MAN – Master Accountant Network khuyến nghị doanh nghiệp đang giải thể:
- Xác định trước doanh nghiệp thuộc diện phải quyết toán TNCN đến thời điểm giải thể hay không phải quyết toán, để biết cần nộp hồ sơ quyết toán hay tờ khai quý của kỳ giải thể.
- Nộp tờ khai quý 3/2026 chậm nhất 02/11/2026 nếu sự kiện giải thể, phá sản phát sinh trong quý 3 và thuộc diện phải nộp.
- Đưa tờ khai TNCN của kỳ giải thể vào danh mục hồ sơ thuế trước khi nộp hồ sơ đăng ký giải thể, vì cơ quan thuế chỉ có 02 ngày làm việc để gửi ý kiến về việc hoàn thành nghĩa vụ thuế, như phân tích tại bài thời hạn 02 ngày của cơ quan thuế khi giải thể.
Không nộp hồ sơ khai thuế dù không phát sinh số thuế phải nộp có thể bị phạt 8 đến 15 triệu đồng với tổ chức theo Điều 13 Nghị định 125/2020/NĐ-CP sửa đổi bởi Nghị định 310/2025/NĐ-CP, đồng thời làm chậm việc xác nhận hoàn thành nghĩa vụ thuế. Danh mục đầy đủ các nghĩa vụ cần hoàn tất có tại bài nghĩa vụ thuế khi giải thể doanh nghiệp; các trường hợp không khấu trừ khác được tổng hợp tại bài 8 trường hợp không khấu trừ vẫn nộp tờ khai 05/KK-TNCN.
Kết luận
Tờ khai thuế TNCN khi giải thể, phá sản là hồ sơ dễ bị bỏ sót vì doanh nghiệp thường không còn khấu trừ thuế ở kỳ cuối. Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP vẫn yêu cầu nộp tờ khai cho kỳ phát sinh sự kiện khi thuộc trường hợp không phải quyết toán, với hạn quý 3/2026 tính sang 02/11/2026. Doanh nghiệp cần hỗ trợ rà soát toàn bộ hồ sơ thuế trước khi đóng cửa có thể tham khảo dịch vụ giải thể công ty của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Doanh nghiệp giải thể không khấu trừ thuế TNCN có phải nộp tờ khai không?
Có, với tháng, quý phát sinh giải thể, phá sản nếu không phát sinh khấu trừ và thuộc trường hợp không phải quyết toán thuế TNCN, theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP.
Hạn nộp tờ khai thuế TNCN quý 3/2026 là ngày nào?
Theo khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP, hạn là 31/10/2026; vì ngày này là thứ Bảy, theo khoản 7 Điều 3 cùng nghị định, hạn được tính sang thứ Hai 02/11/2026.
Tờ khai thuế TNCN khi giải thể dùng mẫu nào?
Tổ chức trả thu nhập từ tiền lương, tiền công khai theo quý dùng Mẫu 05/KK-TNCN cho kỳ phát sinh giải thể, phá sản.