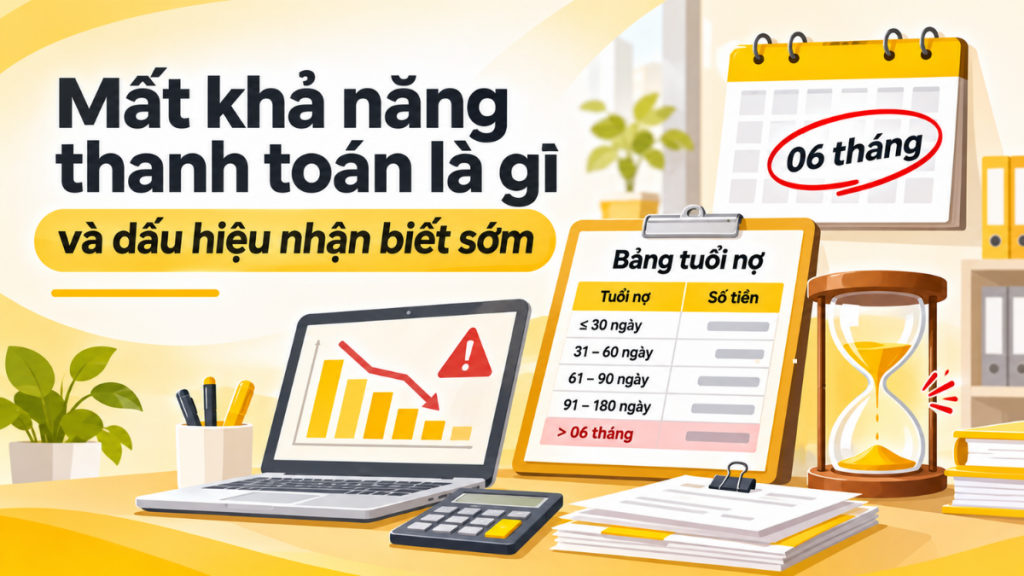
Mất khả năng thanh toán, theo khoản 2 Điều 5 Luật Phục hồi, phá sản số 142/2025/QH15 có hiệu lực từ 01/3/2026, là tình trạng doanh nghiệp, hợp tác xã không thực hiện nghĩa vụ thanh toán khoản nợ sau 06 tháng kể từ ngày đến hạn. Mốc này đã thay cho mốc 03 tháng của Luật Phá sản 2014, đồng thời luật mới tách riêng giai đoạn “có nguy cơ” để doanh nghiệp được phục hồi sớm hơn. Bài viết giải thích khái niệm theo luật mới, các dấu hiệu tài chính cần theo dõi, nghĩa vụ nộp đơn của người quản lý và hướng phục hồi trước khi quá muộn.
Mất khả năng thanh toán theo luật mới được hiểu thế nào
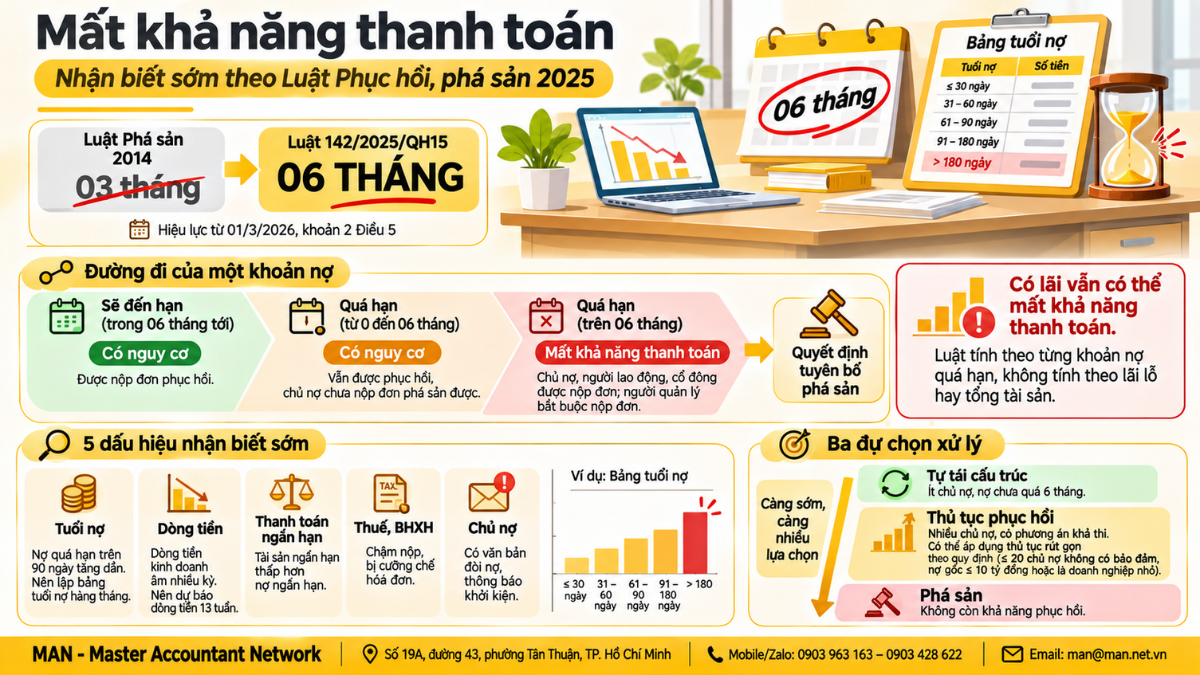
Doanh nghiệp mất khả năng thanh toán khi không trả một khoản nợ sau 06 tháng kể từ ngày đến hạn, theo khoản 2 Điều 5 Luật Phục hồi, phá sản 2025. Nếu khoản nợ sẽ đến hạn trong 06 tháng tới mà không trả được, hoặc đã quá hạn nhưng chưa quá 06 tháng, doanh nghiệp ở trạng thái có nguy cơ mất khả năng thanh toán theo khoản 1 cùng điều.
Luật Phá sản 2014 chỉ có một trạng thái duy nhất với mốc 03 tháng, nên doanh nghiệp gần như không có giai đoạn đệm để chủ động xử lý. Cách tiếp cận mới chia đường đi của một khoản nợ thành ba giai đoạn rõ rệt, kéo theo những quyền và nghĩa vụ khác nhau. Bảng sau thể hiện mối liên hệ đó.
| Giai đoạn của khoản nợ | Trạng thái pháp lý | Hệ quả chính |
| Sẽ đến hạn trong 06 tháng tới nhưng dự kiến không trả được | Có nguy cơ mất khả năng thanh toán (khoản 1 Điều 5) | Doanh nghiệp có quyền nộp đơn yêu cầu áp dụng thủ tục phục hồi (Điều 24) |
| Đã quá hạn, chưa quá 06 tháng | Có nguy cơ mất khả năng thanh toán (khoản 1 Điều 5) | Vẫn được phục hồi; chủ nợ chưa có quyền nộp đơn phá sản theo Điều 38 |
| Quá hạn trên 06 tháng | Mất khả năng thanh toán (khoản 2 Điều 5) | Chủ nợ, người lao động, cổ đông theo tỷ lệ có quyền nộp đơn; người quản lý có nghĩa vụ nộp đơn phục hồi hoặc phá sản |
| Có quyết định tuyên bố của Tòa án | Phá sản (khoản 4 Điều 5) | Thanh lý tài sản, thanh toán theo thứ tự luật định |
Điểm đáng chú ý là luật đo bằng từng khoản nợ, không đo bằng tổng tài sản hay kết quả lãi lỗ. Một công ty có lãi trên báo cáo, tổng tài sản lớn hơn nợ phải trả, vẫn có thể bị coi là mất khả năng thanh toán chỉ vì một khoản nợ đến hạn không được trả quá 06 tháng. Đây là chỗ nhiều chủ doanh nghiệp hiểu sai khi nghĩ rằng chỉ công ty thua lỗ mới phải lo về phá sản.
Nợ quá hạn bao lâu thì bị coi là mất khả năng thanh toán
Nợ quá hạn trên 06 tháng kể từ ngày đến hạn thanh toán thì doanh nghiệp bị coi là mất khả năng thanh toán theo Luật Phục hồi, phá sản 2025. Ngày đến hạn được xác định theo hợp đồng, hóa đơn, bản án hoặc văn bản thỏa thuận gia hạn. Khoản nợ đã được chủ nợ đồng ý gia hạn bằng văn bản sẽ tính lại theo ngày đến hạn mới.
Vì vậy, một thỏa thuận gia hạn có chữ ký rõ ràng có giá trị pháp lý lớn hơn nhiều so với những cuộc gọi hứa hẹn trả nợ. Khi làm việc với chủ nợ, MAN thường khuyên khách hàng chốt lịch thanh toán mới bằng văn bản, vì đây là căn cứ để chứng minh khoản nợ chưa quá hạn 06 tháng nếu có tranh chấp.
Dấu hiệu tài chính của doanh nghiệp mất khả năng thanh toán
Dấu hiệu sớm nhất của doanh nghiệp mất khả năng thanh toán là các khoản phải trả bắt đầu dồn vào nhóm quá hạn trên 90 ngày, trong khi dòng tiền từ hoạt động kinh doanh âm nhiều kỳ liên tiếp. Khi đó, doanh nghiệp thường chỉ còn khoảng 3 tháng trước khi chạm mốc 06 tháng của khoản 2 Điều 5 Luật Phục hồi, phá sản 2025.
Các chỉ số kế toán không phải là căn cứ pháp lý, nhưng giúp phát hiện vấn đề trước khi chủ nợ phát hiện. Từ kinh nghiệm rà soát hồ sơ của MAN, những tín hiệu thường xuất hiện trước khi doanh nghiệp rơi vào tình trạng mất khả năng thanh toán được nhóm lại trong bảng sau.
| Nhóm dấu hiệu | Biểu hiện cụ thể | Nên làm gì |
| Tuổi nợ phải trả | Tỷ trọng nợ quá hạn trên 90 ngày tăng qua từng tháng; có khoản tiến gần mốc 180 ngày | Lập bảng tuổi nợ hằng tháng, đánh dấu riêng các khoản quá 120 ngày |
| Dòng tiền | Lưu chuyển tiền thuần từ hoạt động kinh doanh âm nhiều kỳ, phải vay ngắn hạn để trả lương hoặc trả nợ cũ | Lập dự báo dòng tiền 13 tuần, tách khoản bắt buộc và khoản có thể đàm phán |
| Khả năng thanh toán ngắn hạn | Tài sản ngắn hạn thấp hơn nợ ngắn hạn, tiền và tương đương tiền không đủ cho 1 kỳ lương | So sánh với cùng kỳ, xem xét bán tài sản không cốt lõi |
| Nghĩa vụ với Nhà nước | Chậm nộp thuế, chậm đóng BHXH, phát sinh tiền chậm nộp, bị cưỡng chế hóa đơn | Ưu tiên xử lý vì đây là các chủ thể có quyền hoặc nghĩa vụ nộp đơn phá sản |
| Quan hệ với chủ nợ | Nhận văn bản đòi nợ, thông báo khởi kiện, ngân hàng phân loại lại nhóm nợ | Mở đàm phán sớm, chốt gia hạn bằng văn bản |
Trong các nhóm trên, nghĩa vụ với Nhà nước cần được theo dõi sát nhất. Khoản 3 Điều 38 Luật Phục hồi, phá sản 2025 quy định cơ quan quản lý thuế phải nộp đơn yêu cầu áp dụng thủ tục phá sản theo điều kiện Chính phủ quy định, còn khoản 4 cho phép cơ quan bảo hiểm xã hội nộp đơn khi đã đôn đốc khoản chậm đóng, trốn đóng mà không nhận được phản hồi trong 03 năm liên tiếp gần nhất. Nói cách khác, nợ thuế và nợ BHXH kéo dài không còn là rủi ro hành chính đơn thuần.
Nghĩa vụ nộp đơn khi mất khả năng thanh toán
Khi doanh nghiệp mất khả năng thanh toán, người đại diện theo pháp luật, Hội đồng quản trị, Hội đồng thành viên, chủ doanh nghiệp tư nhân hoặc chủ sở hữu công ty TNHH một thành viên có nghĩa vụ nộp đơn yêu cầu áp dụng thủ tục phá sản, trừ trường hợp đã nộp đơn phục hồi, theo khoản 2 Điều 38 Luật Phục hồi, phá sản 2025.
Không nộp đơn khi đã thuộc diện có nghĩa vụ là vi phạm, và khoản 5 Điều 38 quy định người đó phải chịu trách nhiệm trước pháp luật, nếu gây thiệt hại phát sinh sau thời điểm doanh nghiệp mất khả năng thanh toán thì phải bồi thường. Cùng lúc, nhiều chủ thể khác cũng có quyền đưa doanh nghiệp ra Tòa, được tóm tắt như sau:
- Chủ nợ không có bảo đảm hoặc có bảo đảm một phần, khi doanh nghiệp mất khả năng thanh toán.
- Người lao động, công đoàn, sau 06 tháng kể từ khi doanh nghiệp không trả lương hoặc các khoản nợ đến hạn khác với người lao động.
- Cổ đông hoặc nhóm cổ đông sở hữu từ 20% cổ phần phổ thông trở lên, hoặc tỷ lệ thấp hơn nếu Điều lệ quy định.
- Thành viên hoặc nhóm thành viên sở hữu từ 65% vốn điều lệ công ty TNHH hai thành viên trở lên, hoặc tỷ lệ thấp hơn nếu Điều lệ quy định.
- Cơ quan quản lý thuế (phải nộp đơn) và cơ quan bảo hiểm xã hội (có quyền nộp đơn) theo khoản 3 và khoản 4 Điều 38.
Thực tế cho thấy người quản lý thường chần chừ vì lo ngại nộp đơn đồng nghĩa với việc công ty chấm dứt. Theo luật mới, quan niệm này không còn đúng, vì người có nghĩa vụ hoàn toàn có thể chọn nộp đơn phục hồi thay cho đơn phá sản và vẫn được xem là đã thực hiện nghĩa vụ. Mẫu và cách chuẩn bị hồ sơ được trình bày tại bài đơn yêu cầu mở thủ tục phá sản.
Lựa chọn phục hồi trước khi bước vào phá sản
Doanh nghiệp có nguy cơ hoặc đã mất khả năng thanh toán được nộp đơn yêu cầu áp dụng thủ tục phục hồi theo Điều 24 Luật Phục hồi, phá sản 2025. Người nộp đơn là người đại diện theo pháp luật, Hội đồng quản trị, Hội đồng thành viên, Đại hội thành viên hợp tác xã hoặc chủ sở hữu. Đây là thủ tục độc lập, không bắt buộc phải đi qua thủ tục phá sản.
Hồ sơ phục hồi theo Điều 25 gồm phương án phục hồi hoạt động kinh doanh, danh sách chủ nợ và người mắc nợ, báo cáo tài chính 03 năm gần nhất cùng tài liệu chứng minh. Người nộp đơn chịu trách nhiệm về tính chính xác của danh sách chủ nợ, người mắc nợ. Theo phân tích của Tạp chí Tòa án nhân dân, doanh nghiệp trong thủ tục phục hồi được hưởng các chính sách hỗ trợ như khoanh tiền thuế nợ, tạm dừng thanh toán một số khoản nợ và tạm dừng đóng vào quỹ hưu trí, tử tuất.
Doanh nghiệp quy mô nhỏ có thể được áp dụng thủ tục rút gọn với thời hạn bằng một nửa thủ tục thông thường. Theo Điều 68 Luật Phục hồi, phá sản 2025, thủ tục rút gọn áp dụng khi doanh nghiệp có không quá 20 chủ nợ không có bảo đảm và tổng nợ gốc từ 10 tỷ đồng trở xuống, hoặc là doanh nghiệp nhỏ, siêu nhỏ. Hướng dẫn thụ lý đơn của Tòa án được nêu tại Nghị quyết 02/2026/NQ-HĐTP.
Không phải doanh nghiệp nào cũng nên đi phục hồi qua Tòa án. Bảng sau giúp so sánh ba hướng xử lý thường được cân nhắc.
| Hướng xử lý | Phù hợp khi | Lưu ý |
| Tự tái cấu trúc tài chính và đàm phán với chủ nợ | Ít chủ nợ, nợ chưa quá 06 tháng, hoạt động cốt lõi còn sinh lời | Không có sự bảo vệ của Tòa án, mọi gia hạn phải chốt bằng văn bản |
| Thủ tục phục hồi hoạt động kinh doanh | Nhiều chủ nợ, cần tạm dừng thanh toán và có phương án khả thi | Phương án phải được chủ nợ chấp thuận; hồ sơ tài chính phải minh bạch |
| Thủ tục phá sản | Không còn khả năng phục hồi, nợ lớn hơn tài sản | Tài sản được thanh lý và chia theo thứ tự luật định |
Lựa chọn càng sớm thì càng nhiều phương án. Một doanh nghiệp còn ở giai đoạn có nguy cơ có thể tự đàm phán hoặc đi phục hồi, nhưng khi đã quá mốc 06 tháng và chủ nợ nộp đơn trước, thế chủ động gần như không còn.
Tình huống thường gặp tại MAN
Một công ty xây dựng có doanh thu ổn định nhưng bị chủ đầu tư chậm thanh toán hai công trình lớn. Để giữ tiến độ, công ty nợ nhà cung cấp vật tư, và một khoản nợ đã quá hạn hơn 05 tháng khi chủ doanh nghiệp tìm đến MAN. Trên báo cáo tài chính, công ty vẫn có lãi và tổng tài sản lớn hơn nợ phải trả, nên ban giám đốc cho rằng không có nguy cơ phá sản.
Sau khi lập bảng tuổi nợ và dự báo dòng tiền 13 tuần, MAN chỉ ra công ty chỉ còn vài tuần trước khi chạm mốc 06 tháng với khoản nợ này. Hướng xử lý được chọn là đàm phán gia hạn bằng văn bản với nhà cung cấp, đồng thời dùng khoản phải thu từ chủ đầu tư làm cơ sở cho lịch trả nợ mới. Bài học ở đây là luật đo bằng ngày quá hạn của từng khoản nợ, nên kế toán cần theo dõi tuổi nợ phải trả kỹ không kém phải thu.
Kết luận
Mất khả năng thanh toán theo Luật Phục hồi, phá sản 2025 là tình trạng không trả một khoản nợ sau 06 tháng kể từ ngày đến hạn, còn giai đoạn trước mốc này được xếp vào diện có nguy cơ. Doanh nghiệp nên theo dõi bảng tuổi nợ, dòng tiền và nghĩa vụ thuế, BHXH để nhận biết sớm, vì cơ quan thuế phải nộp đơn và BHXH có quyền nộp đơn phá sản. Khi đã chạm mốc, người quản lý có nghĩa vụ nộp đơn và có thể chọn thủ tục phục hồi thay vì phá sản.
Nếu doanh nghiệp của bạn có khoản nợ đang tiến gần mốc 06 tháng, bạn có thể tham khảo dịch vụ tư vấn phá sản doanh nghiệp hoặc liên hệ MAN – Master Accountant Network. Địa chỉ: Số 19A, đường 43, phường Tân Thuận, TP. Hồ Chí Minh. Mobile / Zalo: 0903 963 163 – 0903 428 622. Email: man@man.net.vn.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Công ty có lãi có thể bị coi là mất khả năng thanh toán không?
Có. Khoản 2 Điều 5 Luật Phục hồi, phá sản 2025 chỉ xét việc không thực hiện nghĩa vụ thanh toán khoản nợ sau 06 tháng kể từ ngày đến hạn, không xét lãi lỗ hay tổng tài sản. Công ty có lãi nhưng thiếu dòng tiền và để một khoản nợ quá hạn trên 06 tháng vẫn thuộc diện này.
Luật Phá sản 2014 còn được áp dụng không?
Luật Phục hồi, phá sản 2025 có hiệu lực từ 01/3/2026 và áp dụng cả với các vụ việc đã thụ lý trước đó mà chưa giải quyết xong, trừ một số trường hợp chuyển tiếp theo Điều 88. Các bài viết còn dẫn mốc 03 tháng của Luật Phá sản 2014 cần được đọc với lưu ý này.
Doanh nghiệp mất khả năng thanh toán có được giải thể không?
Doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ và nghĩa vụ tài sản khác. Nếu không đủ khả năng thanh toán, hướng xử lý phù hợp là phục hồi hoặc phá sản. Sự khác biệt giữa hai thủ tục được phân tích tại bài thủ tục giải thể công ty.