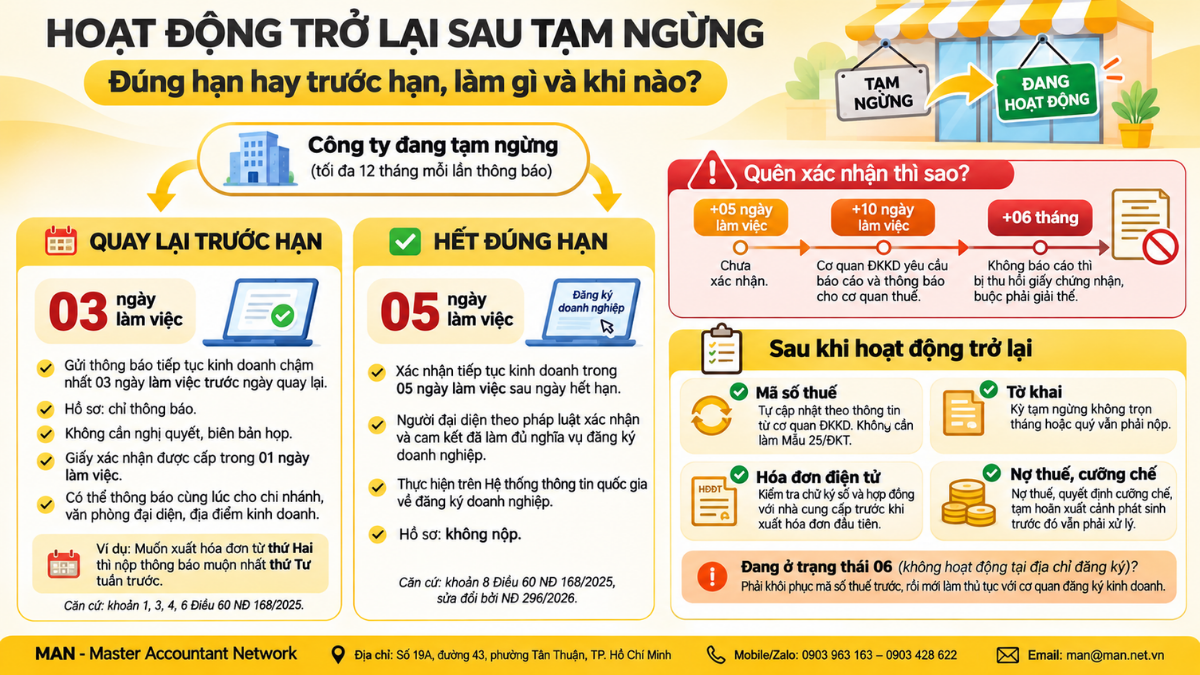
Hoạt động trở lại sau tạm ngừng có hai trường hợp với thủ tục khác nhau. Nếu quay lại trước thời hạn, doanh nghiệp gửi thông báo tiếp tục kinh doanh chậm nhất 03 ngày làm việc trước ngày hoạt động lại. Nếu hết đúng thời hạn đã thông báo, người đại diện theo pháp luật phải xác nhận việc tiếp tục kinh doanh trong 05 ngày làm việc theo Nghị định 168/2025/NĐ-CP, được sửa đổi bởi Nghị định 296/2026/NĐ-CP. Bài viết hướng dẫn ngắn từng trường hợp, hồ sơ cần chuẩn bị và những việc phải làm với cơ quan thuế, hóa đơn.
Hoạt động trở lại sau tạm ngừng đúng hạn
Doanh nghiệp hoạt động trở lại sau tạm ngừng đúng hạn không phải nộp hồ sơ, nhưng trong 05 ngày làm việc kể từ ngày kết thúc thời hạn tạm ngừng đã thông báo, người đại diện theo pháp luật phải xác nhận việc tiếp tục kinh doanh trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp và cam kết đã thực hiện đầy đủ nghĩa vụ đăng ký doanh nghiệp.
Quy định này nằm tại khoản 8 Điều 60 Nghị định 168/2025/NĐ-CP, được sửa đổi bởi Điều 11 Nghị định 296/2026/NĐ-CP, theo phân tích của Doanh nghiệp và Hội nhập. Trước đây, nhiều doanh nghiệp hiểu rằng hết hạn tạm ngừng thì trạng thái tự chuyển về “đang hoạt động” mà không cần làm gì. Cách hiểu đó không còn đủ an toàn, vì việc bỏ qua bước xác nhận dẫn đến chuỗi hệ quả được tóm tắt trong bảng sau.
| Mold | Việc xảy ra | Hệ quả với doanh nghiệp |
| Ngày kết thúc thời hạn tạm ngừng | Doanh nghiệp được tiếp tục kinh doanh | Bắt đầu tính 05 ngày làm việc để xác nhận |
| Trong 05 ngày làm việc | Người đại diện xác nhận tiếp tục kinh doanh và cam kết đã thực hiện nghĩa vụ đăng ký doanh nghiệp | Hoàn tất thủ tục, không phát sinh thêm yêu cầu |
| 10 ngày làm việc tiếp theo nếu không xác nhận | Cơ quan đăng ký kinh doanh yêu cầu báo cáo theo điểm c khoản 1 Điều 216 Luật Doanh nghiệp và gửi thông tin cho cơ quan thuế | Doanh nghiệp bị đưa vào diện theo dõi |
| 06 tháng kể từ hạn báo cáo mà không báo cáo | Thu hồi Giấy chứng nhận đăng ký doanh nghiệp theo Điều 69 Nghị định 168/2025/NĐ-CP | Phải làm thủ tục giải thể theo Điều 65 Nghị định 168/2025/NĐ-CP |
Như vậy, với hoạt động trở lại sau tạm ngừng đúng hạn, một thao tác xác nhận vài phút trên hệ thống có thể quyết định việc doanh nghiệp còn tồn tại hay phải giải thể bắt buộc. Kế toán nên đặt lịch nhắc ngay từ khi nộp hồ sơ tạm ngừng, thay vì chờ đến ngày hết hạn mới nhớ.
Hoạt động trở lại sau tạm ngừng trước thời hạn
Doanh nghiệp muốn hoạt động trở lại sau tạm ngừng trước thời hạn đã thông báo phải gửi thông báo tiếp tục kinh doanh đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính chậm nhất 03 ngày làm việc trước ngày dự kiến hoạt động lại, theo khoản 1 Điều 60 Nghị định 168/2025/NĐ-CP. Hồ sơ hợp lệ được cấp giấy xác nhận trong 01 ngày làm việc.
Ví dụ, công ty đã thông báo tạm ngừng đến hết tháng 12 nhưng ký được hợp đồng mới và muốn xuất hóa đơn từ thứ Hai tuần sau, thì thông báo phải được nộp muộn nhất vào thứ Tư tuần này, tính theo ngày làm việc. Nếu doanh nghiệp có chi nhánh, văn phòng đại diện hoặc địa điểm kinh doanh cùng tạm ngừng, khoản 6 Điều 60 cho phép thông báo tiếp tục kinh doanh đồng thời cho các đơn vị này để cơ quan đăng ký kinh doanh cập nhật trạng thái một lần.
Hồ sơ thông báo tiếp tục kinh doanh
Hồ sơ để hoạt động trở lại sau tạm ngừng trước thời hạn chỉ gồm thông báo tiếp tục kinh doanh, tiếp tục hoạt động theo khoản 3 Điều 60 Nghị định 168/2025/NĐ-CP. Khác với hồ sơ tạm ngừng, doanh nghiệp không phải nộp kèm nghị quyết, quyết định của chủ sở hữu, Hội đồng thành viên hay Hội đồng quản trị.
Nhiều hướng dẫn trên mạng vẫn yêu cầu kèm quyết định và biên bản họp vì dựa trên quy định cũ. Việc nộp thừa giấy tờ không làm hồ sơ bị từ chối, nhưng có thể khiến doanh nghiệp mất thêm thời gian triệu tập họp không cần thiết. Hai trường hợp hoạt động trở lại sau tạm ngừng được so sánh trong bảng sau.
| Content | Trước thời hạn | Đúng thời hạn |
| Procedure | Gửi thông báo tiếp tục kinh doanh | Xác nhận tiếp tục kinh doanh trên hệ thống |
| Duration | Chậm nhất 03 ngày làm việc trước ngày hoạt động lại | Trong 05 ngày làm việc kể từ ngày hết hạn |
| Giấy tờ | Chỉ thông báo, không cần nghị quyết, quyết định | Không nộp hồ sơ, người đại diện xác nhận và cam kết |
| Result | Giấy xác nhận trong 01 ngày làm việc | Trạng thái được cập nhật trên hệ thống |
| Căn cứ | Khoản 1, 3, 4 Điều 60 Nghị định 168/2025/NĐ-CP | Khoản 8 Điều 60 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP |
Cả hai thủ tục hoạt động trở lại sau tạm ngừng đều thực hiện qua Hệ thống thông tin quốc gia về đăng ký doanh nghiệp bằng tài khoản định danh điện tử. Thông tin chung về thủ tục tạm ngừng ban đầu được trình bày tại bài temporary suspension of operations.
Khôi phục mã số thuế, hóa đơn khi hoạt động trở lại sau tạm ngừng
Doanh nghiệp đăng ký qua cơ quan đăng ký kinh doanh không phải nộp hồ sơ riêng cho cơ quan thuế khi hoạt động trở lại sau tạm ngừng. Theo Thông tư 90/2026/TT-BTC, cơ quan thuế cập nhật trạng thái mã số thuế khi nhận thông tin từ cơ quan đăng ký kinh doanh, và trạng thái này có giá trị trong mọi thủ tục thuế.
Doanh nghiệp chỉ phải làm thủ tục khôi phục mã số thuế theo Mẫu 25/ĐKT khi rơi vào trường hợp đặc biệt, chẳng hạn bị cơ quan thuế xác minh không hoạt động tại địa chỉ đăng ký (trạng thái 06). Thời báo Tài chính Việt Nam lưu ý rằng doanh nghiệp đã có thông báo không hoạt động tại địa chỉ phải hoàn thành thủ tục khôi phục mã số thuế trước, rồi mới làm thủ tục với cơ quan đăng ký kinh doanh. Cách xử lý trạng thái này được phân tích tại bài trạng thái 06 không hoạt động tại địa chỉ đăng ký.
Nghĩa vụ khai thuế khi hoạt động trở lại sau tạm ngừng
Trong thời gian tạm ngừng, doanh nghiệp không phải nộp hồ sơ khai thuế, trừ trường hợp thời gian tạm ngừng không trọn tháng, quý, năm dương lịch hoặc năm tài chính. Khi hoạt động trở lại sau tạm ngừng, nghĩa vụ khai thuế áp dụng lại từ kỳ có ngày hoạt động trở lại, nên cần lưu ý các điểm sau:
- Tạm ngừng kết thúc giữa tháng hoặc giữa quý thì kỳ đó không trọn, doanh nghiệp vẫn phải nộp tờ khai tháng hoặc quý của kỳ đó.
- Năm có thời gian tạm ngừng không trọn năm vẫn phải nộp hồ sơ quyết toán thuế năm.
- Các khoản thuế còn nợ, quyết định cưỡng chế, tạm hoãn xuất cảnh hoặc thanh tra phát sinh trước và trong thời gian tạm ngừng vẫn phải được chấp hành.
Lỗi MAN – Master Accountant Network gặp thường xuyên là doanh nghiệp hoạt động trở lại sau tạm ngừng từ ngày 15 nhưng bỏ qua tờ khai của tháng đó vì nghĩ tháng này vẫn “đang tạm ngừng”. Tờ khai bị thiếu sẽ bị tính là nộp chậm, phát sinh tiền phạt ngay trong kỳ đầu tiên quay lại.
Sử dụng hóa đơn điện tử khi hoạt động trở lại sau tạm ngừng
Trong thời gian tạm ngừng, doanh nghiệp không được sử dụng hóa đơn, trừ trường hợp được cơ quan thuế chấp thuận theo quy định về hóa đơn. Khi đã hoạt động trở lại sau tạm ngừng và trạng thái mã số thuế đã được cập nhật, doanh nghiệp tiếp tục sử dụng hóa đơn điện tử đã đăng ký. Trước khi xuất hóa đơn đầu tiên, kế toán nên tra cứu trạng thái mã số thuế và kiểm tra hiệu lực chữ ký số, hợp đồng với nhà cung cấp hóa đơn, vì các dịch vụ này thường hết hạn trong thời gian công ty tạm ngừng.
Conclude
Hoạt động trở lại sau tạm ngừng trước thời hạn chỉ cần một thông báo gửi chậm nhất 03 ngày làm việc trước ngày quay lại, không cần nghị quyết hay biên bản họp. Hoạt động trở lại đúng hạn không cần hồ sơ, nhưng người đại diện bắt buộc phải xác nhận trong 05 ngày làm việc để tránh bị yêu cầu báo cáo và thu hồi giấy chứng nhận. Về thuế, trạng thái mã số thuế được cập nhật tự động; doanh nghiệp cần nộp tờ khai của kỳ không trọn và kiểm tra hóa đơn điện tử trước khi xuất hóa đơn đầu tiên.
Professional license: CPA Vietnam Auditors
Experience: Over 30 years of experience in Accounting, Auditing, and Financial Consulting.
Frequently Asked Questions
Hết thời hạn tạm ngừng có cần nộp thông báo hoạt động trở lại không?
Không cần nộp hồ sơ thông báo, nhưng người đại diện theo pháp luật phải xác nhận việc tiếp tục kinh doanh trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp trong 05 ngày làm việc kể từ ngày hết hạn. Nếu muốn tạm ngừng tiếp, doanh nghiệp phải gửi thông báo chậm nhất 03 ngày làm việc trước ngày tiếp tục tạm ngừng.
Tạm ngừng mỗi lần được tối đa bao lâu?
Theo khoản 1 Điều 60 Nghị định 168/2025/NĐ-CP, thời hạn tạm ngừng kinh doanh của mỗi lần thông báo không được quá 12 tháng. Khi hết hạn mà chưa sẵn sàng hoạt động, doanh nghiệp có thể tiếp tục thông báo tạm ngừng, hoặc cân nhắc giải thể nếu không còn kế hoạch kinh doanh.
Không còn kinh doanh thì nên tạm ngừng tiếp hay giải thể?
Tạm ngừng kéo dài vẫn kèm theo nghĩa vụ đăng ký doanh nghiệp và rủi ro bị thu hồi giấy chứng nhận nếu bỏ sót thủ tục xác nhận. Nếu không có kế hoạch quay lại, giải thể thường là phương án gọn hơn. Các rủi ro khi để công ty “treo” được phân tích tại bài không giải thể công ty có sao không.