


Không giải thể công ty có sao không? Có. Công ty chưa giải thể vẫn tồn tại về pháp lý, nên vẫn phải khai thuế, nộp báo cáo tài chính dù không còn hoạt động. Nếu bỏ mặc, doanh nghiệp có thể bị phạt chậm nộp hồ sơ thuế, bị chuyển trạng thái “không hoạt động tại địa chỉ đăng ký”, bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp; riêng trường hợp bắt buộc giải thể mà không làm thủ tục, mức phạt là 20–30 triệu đồng theo Điều 58 Nghị định 122/2021/NĐ-CP (nd122).
Cần phân biệt hai tình huống: công ty thuộc trường hợp bắt buộc giải thể (như hết thời hạn hoạt động) mà không làm thủ tục, và công ty đơn giản là ngừng kinh doanh nhưng không thông báo tạm ngừng hay giải thể. Mức phạt và hậu quả của hai tình huống khác nhau.
Summary of risks of not dissolving the company
| Rủi ro | Content | Căn cứ |
| Phạt không làm thủ tục giải thể | 20–30 triệu đồng khi hết thời hạn hoạt động trong Điều lệ mà không gia hạn và các trường hợp tại Điều 58 | Điều 58 NĐ 122/2021 |
| Phạt không thông báo tạm ngừng | 10–15 triệu đồng khi không thông báo hoặc thông báo không đúng hạn thời điểm, thời hạn tạm ngừng, tiếp tục kinh doanh | Điều 50 NĐ 122/2021 |
| Phạt chậm nộp hồ sơ khai thuế | Theo số ngày chậm, mức cao nhất 15–25 triệu đồng cho mỗi hành vi; kèm tiền chậm nộp nếu có số thuế phải nộp | Decree 125/2020/ND-CP |
| Trạng thái mã số thuế | Có thể bị chuyển sang “không hoạt động tại địa chỉ đã đăng ký” (trạng thái 06), bị đình chỉ sử dụng hóa đơn | Tax administration law |
| Thu hồi Giấy chứng nhận | Ngừng kinh doanh 01 năm không thông báo với Cơ quan đăng ký kinh doanh và cơ quan thuế | Điều 212 Luật Doanh nghiệp |
| Legal representative | Có thể bị tạm hoãn xuất cảnh khi doanh nghiệp bị cưỡng chế nợ thuế theo quy định | Tax administration law |
Mức phạt trong Nghị định 122/2021/NĐ-CP là mức áp dụng với tổ chức; cá nhân vi phạm cùng hành vi bị phạt bằng 1/2.
Không làm thủ tục giải thể bị phạt bao nhiêu
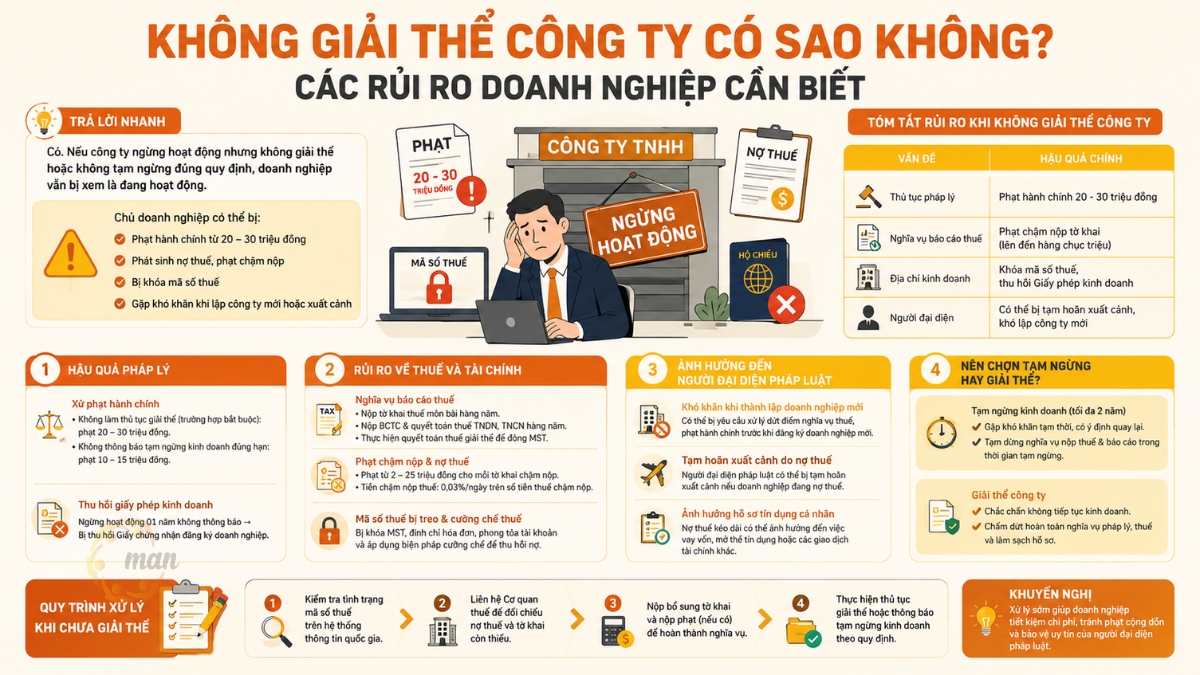
Điều 58 Nghị định 122/2021/NĐ-CP quy định phạt 20–30 triệu đồng đối với các vi phạm về giải thể doanh nghiệp, trong đó có hành vi không thực hiện thủ tục giải thể khi kết thúc thời hạn hoạt động đã ghi trong Điều lệ mà không có quyết định gia hạn. Đây là nhóm trường hợp giải thể bắt buộc theo khoản 1 Điều 207 Enterprise Law, khác với việc doanh nghiệp tự nguyện muốn đóng cửa.
Với công ty chỉ ngừng kinh doanh mà không thông báo, chế tài phổ biến là phạt 10–15 triệu đồng theo Điều 50 Nghị định 122/2021/NĐ-CP về không thông báo tạm ngừng, cùng các khoản phạt về thuế phát sinh do không nộp hồ sơ khai thuế.
Rủi ro về thuế khi công ty ngừng hoạt động nhưng không giải thể
Khi chưa giải thể và chưa tạm ngừng, doanh nghiệp vẫn là người nộp thuế đang hoạt động. Các nghĩa vụ thường phát sinh gồm:
- Nộp hồ sơ khai thuế định kỳ (thuế giá trị gia tăng, thuế thu nhập cá nhân khấu trừ nếu có) dù không phát sinh doanh thu.
- Nộp báo cáo tài chính năm và quyết toán thuế thu nhập doanh nghiệp.
- Nộp khoản lệ phí môn bài còn nợ của các năm trước 2026 (từ 01/01/2026 không còn thu lệ phí môn bài theo Nghị quyết 198/2025/QH15).
Không nộp hồ sơ đúng hạn dẫn tới phạt theo Nghị định 125/2020/NĐ-CP, với mức cao nhất 15–25 triệu đồng cho hành vi nộp hồ sơ quá hạn trên 90 ngày; nếu có số thuế phải nộp, doanh nghiệp còn phải trả tiền chậm nộp theo mức luật quy định. Khi cơ quan thuế xác minh doanh nghiệp không hoạt động tại địa chỉ đăng ký, mã số thuế có thể bị chuyển sang trạng thái 06 và việc sử dụng hóa đơn bị đình chỉ. Việc duy trì sổ sách định kỳ có thể giao cho accounting services nếu doanh nghiệp chưa sẵn sàng giải thể.
Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp
Theo Điều 212 Luật Doanh nghiệp, doanh nghiệp ngừng hoạt động kinh doanh 01 năm mà không thông báo với Cơ quan đăng ký kinh doanh và cơ quan thuế thuộc trường hợp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp. Từ ngày 23/7/2026, Decree 296/2026/ND-CP bổ sung thêm: doanh nghiệp hết thời hạn tạm ngừng mà không xác nhận tiếp tục kinh doanh và không báo cáo trong 06 tháng cũng bị thu hồi.
Bị thu hồi không có nghĩa là công ty đã “đóng cửa”. Sau khi thu hồi, doanh nghiệp vẫn phải làm thủ tục giải thể theo Điều 65 Decree 168/2025/ND-CP, và người quản lý có liên quan cùng doanh nghiệp liên đới chịu trách nhiệm với các khoản nợ. Chi tiết tại bài Nghị định 168/2025/NĐ-CP về đăng ký giải thể.
Ảnh hưởng đến người đại diện theo pháp luật
Rủi ro không chỉ dừng ở doanh nghiệp. Người đại diện theo pháp luật của doanh nghiệp đang bị cưỡng chế thi hành quyết định hành chính về thuế có thể bị tạm hoãn xuất cảnh theo pháp luật quản lý thuế, khi đáp ứng các điều kiện về số nợ và thời gian nợ do Chính phủ quy định. Ngoài ra, khi thành lập hoặc làm người quản lý doanh nghiệp mới, cá nhân có liên quan đến doanh nghiệp đang vi phạm có thể gặp vướng mắc trong quá trình đăng ký và cần xử lý dứt điểm nghĩa vụ của công ty cũ.
Nên tạm ngừng hay giải thể
| Criteria | Temporarily suspending business operations. | Dissolve |
| Suitable when | Có kế hoạch quay lại kinh doanh | Chắc chắn không tiếp tục kinh doanh |
| Duration | Mỗi lần tối đa 12 tháng, tổng liên tiếp tối đa 24 tháng | Theo các mốc 07 ngày, 05 ngày, 180 ngày |
| Nghĩa vụ trong thời gian | Không phải khai thuế các kỳ tạm ngừng trọn kỳ; phải xác nhận tiếp tục kinh doanh trong 05 ngày làm việc khi hết hạn | Quyết toán thuế, thanh toán hết nợ rồi chấm dứt pháp nhân |
| Sau cùng | Tiếp tục hoạt động hoặc chuyển sang giải thể | Chấm dứt toàn bộ nghĩa vụ pháp lý |
Chi tiết về tạm ngừng xem tại tạm ngừng hoạt động theo Thông tư 90 and nghĩa vụ trong thời gian tạm ngừng.
Cách xử lý công ty ngừng hoạt động nhưng chưa giải thể
Doanh nghiệp đang ở trạng thái “treo” có thể xử lý theo trình tự sau.
- Kiểm tra tình trạng pháp lý: tra cứu trên Cổng thông tin quốc gia về đăng ký doanh nghiệp và trạng thái mã số thuế.
- Chốt nghĩa vụ thuế: rà soát hồ sơ khai thuế còn thiếu, số tiền thuế, tiền phạt, tiền chậm nộp với cơ quan thuế.
- Khôi phục mã số thuế (nếu bị trạng thái 06): nộp bổ sung hồ sơ, nộp phạt theo hướng dẫn.
- Chọn hướng xử lý: thông báo tạm ngừng nếu còn ý định quay lại, hoặc làm thủ tục giải thể theo đúng deadline for submitting dissolution documents.
Doanh nghiệp đăng ký thuế trực tiếp có thể tham khảo thêm thủ tục giải thể doanh nghiệp đăng ký thuế trực tiếp.
Conclude
Không giải thể công ty có sao không? Câu trả lời là có, và rủi ro tăng dần theo thời gian: phạt thuế cộng dồn, trạng thái mã số thuế bị chuyển, thu hồi giấy chứng nhận và ảnh hưởng đến người đại diện. Nếu đã ngừng hoạt động, doanh nghiệp nên sớm chọn tạm ngừng hoặc giải thể và xử lý dứt điểm nghĩa vụ thuế. Tham khảo business dissolution services, dissolution costs or liên hệ MAN để được tư vấn.
Professional license: CPA Vietnam Auditors
Experience: Over 30 years of experience in Accounting, Auditing, and Financial Consulting.
Câu hỏi thường gặp về không giải thể công ty
Is it okay not to dissolve the company?
Có. Công ty chưa giải thể vẫn tồn tại về pháp lý nên vẫn phải khai thuế, nộp báo cáo tài chính; nếu bỏ mặc, doanh nghiệp có thể bị phạt chậm nộp hồ sơ thuế, bị chuyển trạng thái không hoạt động tại địa chỉ đăng ký, bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp và người đại diện có thể bị áp dụng biện pháp liên quan đến nợ thuế.
Không giải thể công ty bị phạt bao nhiêu?
Theo Điều 58 Nghị định 122/2021/NĐ-CP, phạt 20–30 triệu đồng khi không làm thủ tục giải thể trong các trường hợp bắt buộc như hết thời hạn hoạt động ghi trong Điều lệ mà không gia hạn. Ngừng kinh doanh mà không thông báo tạm ngừng bị phạt 10–15 triệu đồng theo Điều 50. Mức phạt áp dụng với tổ chức.
Công ty không hoạt động nhiều năm có tự giải thể không?
Không có cơ chế tự giải thể chỉ vì không hoạt động. Doanh nghiệp ngừng kinh doanh 01 năm mà không thông báo có thể bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp; sau đó phải làm thủ tục giải thể theo Điều 65 Nghị định 168/2025/NĐ-CP, và nghĩa vụ nợ vẫn còn cho đến khi được xử lý.
Mã số thuế ở trạng thái 06 có giải thể được không?
Được, nhưng thường phải khôi phục mã số thuế, nộp đủ hồ sơ khai thuế còn thiếu và tiền phạt, tiền chậm nộp trước khi làm thủ tục chấm dứt hiệu lực mã số thuế và đăng ký giải thể.
Còn phải nộp lệ phí môn bài nếu chưa giải thể không?
Không phát sinh lệ phí môn bài từ năm 2026 vì Nghị quyết 198/2025/QH15 chấm dứt thu từ 01/01/2026, nhưng khoản lệ phí môn bài còn nợ của các năm trước vẫn phải nộp. Các nghĩa vụ khai thuế khác vẫn tiếp tục nếu công ty chưa giải thể hoặc chưa tạm ngừng.
Nên tạm ngừng hay giải thể?
Tạm ngừng phù hợp khi có kế hoạch quay lại kinh doanh trong tối đa 24 tháng liên tiếp (mỗi lần không quá 12 tháng). Giải thể phù hợp khi chắc chắn không tiếp tục kinh doanh và muốn chấm dứt toàn bộ nghĩa vụ pháp lý.




