



Thanh lý tài sản công là việc cơ quan, đơn vị chấm dứt sử dụng tài sản đã hết thời gian sử dụng, hư hỏng không sửa chữa được hoặc phải phá dỡ, bằng hình thức bán hoặc phá dỡ, hủy bỏ. Từ ngày 01/7/2025, trình tự thực hiện theo Nghị định 186/2025/NĐ-CP: cấp có thẩm quyền ra quyết định trong 20 ngày, đơn vị tổ chức thanh lý trong 30 ngày (60 ngày với nhà, tài sản gắn liền với đất) và ghi giảm tài sản trong 30 ngày sau khi hoàn thành.
Nội dung dành cho kế toán, người phụ trách tài sản tại cơ quan nhà nước, đơn vị sự nghiệp công lập và doanh nghiệp tham gia mua tài sản thanh lý, tập trung vào điều kiện, thẩm quyền, hồ sơ, cách chọn phương thức bán và xử lý số tiền thu được.
Thanh lý tài sản công là gì
Thanh lý tài sản công là một trong các hình thức xử lý tài sản công theo Luật Quản lý, sử dụng tài sản công 2017, được áp dụng khi tài sản không còn giá trị sử dụng phù hợp với cơ quan, đơn vị. Điều 45 của Luật quy định các trường hợp thanh lý và giao Chính phủ quy định chi tiết; hiện nay nội dung chi tiết nằm tại các Điều 28 đến 31 Nghị định 186/2025/NĐ-CP.
Điểm khác biệt cốt lõi so với thanh lý tài sản trong doanh nghiệp là cơ quan, đơn vị không tự quyết theo nhu cầu kinh doanh. Mỗi tài sản công chỉ được thanh lý khi rơi vào trường hợp luật định, có quyết định của người có thẩm quyền và phải bán theo phương thức được phép, với số tiền thu được quản lý theo quy định về ngân sách nhà nước.
Các phương án xử lý tài sản công
Theo Luật Quản lý, sử dụng tài sản công, tài sản công tại cơ quan nhà nước có thể được xử lý bằng các hình thức thu hồi, điều chuyển, bán, thanh lý, tiêu hủy hoặc xử lý trong trường hợp bị mất, bị hủy hoại. Thanh lý chỉ là một phương án, thường được cân nhắc sau khi xác định tài sản không thể điều chuyển cho đơn vị khác sử dụng tiếp.
Việc phân biệt đúng hình thức xử lý có ý nghĩa thực tế. Tài sản còn dùng tốt nhưng đơn vị không còn nhu cầu thường thuộc diện điều chuyển hoặc bán, không phải thanh lý; ngược lại, tài sản đã hết hao mòn hoặc hư hỏng nặng mới đi theo quy trình thanh lý mô tả trong bài này.
Văn bản điều chỉnh hiện hành
Khung pháp lý về thanh lý tài sản công hiện gồm Luật Quản lý, sử dụng tài sản công số 15/2017/QH14, đã được sửa đổi, bổ sung bởi Luật số 56/2024/QH15 có hiệu lực từ ngày 01/01/2025, cùng Nghị định 186/2025/NĐ-CP có hiệu lực từ ngày 01/7/2025 và Thông tư 120/2025/TT-BTC hướng dẫn một số điều của Nghị định này.
Nghị định 186/2025/NĐ-CP bãi bỏ Nghị định 151/2017/NĐ-CP, Nghị định 114/2024/NĐ-CP và Nghị định 50/2025/NĐ-CP. Nhiều tài liệu, quy chế nội bộ và bài hướng dẫn trên mạng vẫn dẫn Nghị định 151/2017/NĐ-CP hoặc Thông tư 144/2017/TT-BTC; khi lập hồ sơ thanh lý từ tháng 7/2025, đơn vị cần đổi căn cứ và mẫu biểu theo văn bản mới để tránh bị trả hồ sơ.
Ngoài ra, Thông tư 120/2025/TT-BTC cho phép tiếp tục dùng một số mẫu công khai và báo cáo theo Thông tư 144/2017/TT-BTC trong giai đoạn chuyển tiếp, cho đến khi Cơ sở dữ liệu quốc gia về tài sản công được nâng cấp. Phần quy chế quản lý tài sản của từng đơn vị cũng cần quy định rõ trách nhiệm ở khâu xử lý, thanh lý.
Điều kiện để tài sản công được thanh lý
Khoản 1 Điều 29 Nghị định 186/2025/NĐ-CP chỉ cho phép đề nghị thanh lý trong ba trường hợp. Tài sản không thuộc một trong các trường hợp sau sẽ không được chấp thuận, dù đơn vị không còn nhu cầu sử dụng:
- Hết thời gian sử dụng: tài sản đã sử dụng vượt thời gian tính hao mòn, khấu hao hoặc vượt niên hạn, tần suất sử dụng theo quy định.
- Hư hỏng không sửa chữa được hoặc sửa chữa không hiệu quả: tài sản chưa hết thời gian sử dụng nhưng chi phí sửa chữa dự kiến lớn hơn 30% nguyên giá; nếu không xác định được nguyên giá thì so với 30% giá trị tài sản mới cùng loại.
- Phải phá dỡ theo quyết định: nhà làm việc hoặc tài sản khác gắn liền với đất phải phá dỡ theo quyết định của cơ quan, người có thẩm quyền.
Ngưỡng 30% là tiêu chí kế toán và bộ phận quản trị thiết bị nên lượng hóa sớm. Chẳng hạn, một máy phát điện nguyên giá 400 triệu đồng chưa hết thời gian sử dụng, nếu báo giá sửa chữa lớn vượt 120 triệu đồng thì đủ căn cứ đề nghị thanh lý vì sửa chữa không hiệu quả; báo giá thấp hơn mức này thì đơn vị nên sửa chữa để tiếp tục sử dụng.
Thẩm quyền quyết định thanh lý
Thẩm quyền quyết định thanh lý được quy định tại Điều 28 Nghị định 186/2025/NĐ-CP đối với cơ quan nhà nước và Điều 59 đối với đơn vị sự nghiệp công lập, dựa trên loại tài sản và cấp quản lý. Bảng sau tóm tắt các trường hợp chính.
| Đơn vị có tài sản | Tài sản | Người quyết định |
| Cơ quan nhà nước thuộc trung ương quản lý | Tài sản cố định | Bộ trưởng, Thủ trưởng cơ quan trung ương hoặc người được phân cấp |
| Cơ quan nhà nước thuộc địa phương quản lý | Tài sản cố định | Chủ tịch UBND cấp tỉnh hoặc người được phân cấp |
| Văn phòng HĐND cấp tỉnh | Tài sản do Văn phòng quản lý, sử dụng | Chánh Văn phòng HĐND cấp tỉnh |
| Cơ quan nhà nước | Tài sản không phải tài sản cố định; tài sản cố định trong phạm vi được phân cấp | Cơ quan được giao quản lý, sử dụng tài sản |
| Đơn vị sự nghiệp công lập | Nguyên giá từ 500 triệu đồng hoặc giá đánh giá lại từ 50 triệu đồng trở lên/đơn vị tài sản | Bộ trưởng, Thủ trưởng cơ quan trung ương, Chủ tịch UBND cấp tỉnh hoặc người được phân cấp |
| Đơn vị sự nghiệp công lập | Dưới các ngưỡng trên; hoặc đơn vị tự bảo đảm chi thường xuyên và chi đầu tư | Đơn vị sự nghiệp công lập tự quyết định |
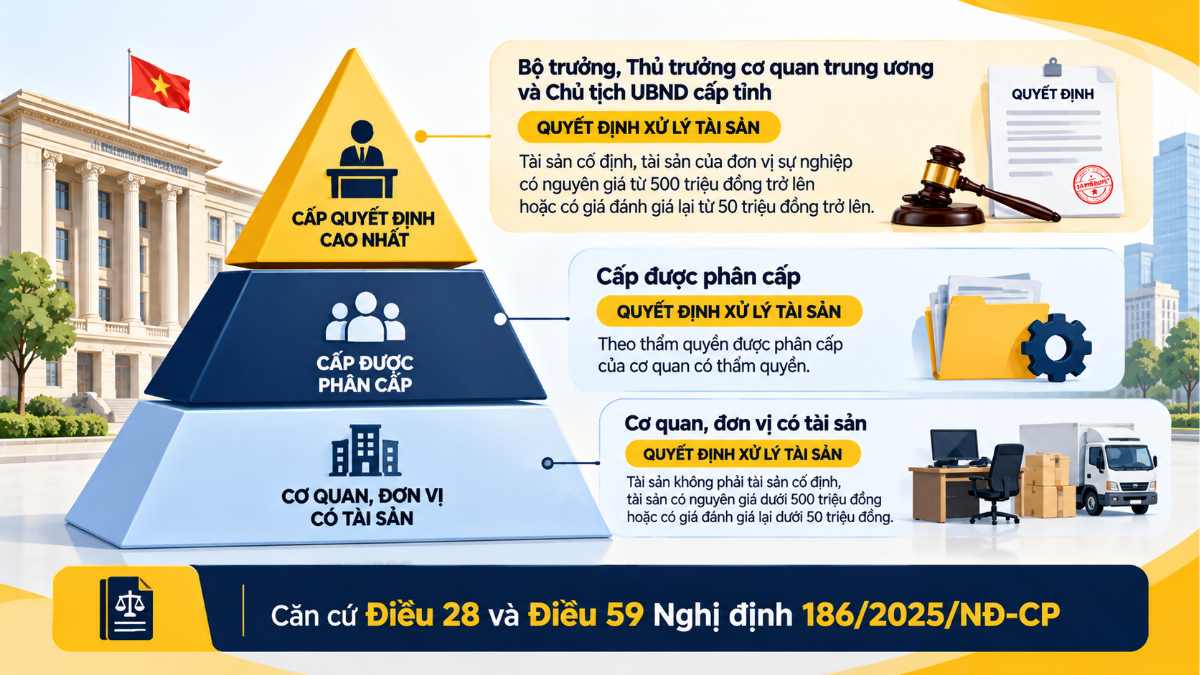
Mỗi địa phương ban hành quyết định phân cấp riêng, vì vậy trước khi lập hồ sơ, kế toán nên đối chiếu quyết định phân cấp của UBND cấp tỉnh hoặc bộ chủ quản. Với đơn vị sự nghiệp đang sắp xếp, sáp nhập, việc thanh lý thường gắn với giải thể đơn vị sự nghiệp công lập và cần xử lý dứt điểm trước khi bàn giao.
Hồ sơ đề nghị thanh lý tài sản công
Đơn vị có tài sản lập 01 bộ hồ sơ theo khoản 1 Điều 29 Nghị định 186/2025/NĐ-CP, gửi cơ quan quản lý cấp trên (nếu có) để xem xét, đề nghị cấp có thẩm quyền. Bộ hồ sơ gồm:
- Văn bản đề nghị thanh lý tài sản công theo Mẫu số 01/TSC-XLTS: 01 bản chính.
- Văn bản đề nghị của cơ quan quản lý cấp trên (nếu có): 01 bản chính.
- Ý kiến bằng văn bản của cơ quan chuyên môn về xây dựng cấp tỉnh, cấp xã hoặc kết quả thẩm định của tổ chức tư vấn có đủ năng lực về tình trạng, khả năng sửa chữa của nhà, công trình hư hỏng: 01 bản sao.
- Hồ sơ, tài liệu khác có liên quan (nếu có): 01 bản sao.
Trong thực tế, hồ sơ được chấp thuận nhanh thường kèm thêm biên bản kiểm kê, bảng tính hao mòn và báo giá sửa chữa để chứng minh trường hợp thanh lý, dù các tài liệu này thuộc nhóm “tài liệu khác có liên quan”. Toàn văn khoản này có thể tra tại Điều 29 Nghị định 186/2025/NĐ-CP.
Quy trình thanh lý tài sản công 4 bước
Quy trình thanh lý tài sản công tại cơ quan nhà nước gồm 4 bước: lập hồ sơ đề nghị, cấp có thẩm quyền ra quyết định trong 20 ngày, tổ chức thanh lý trong 30 hoặc 60 ngày và hạch toán ghi giảm trong 30 ngày sau khi hoàn thành. Các mốc này được quy định tại khoản 2 đến khoản 4 Điều 29 Nghị định 186/2025/NĐ-CP.
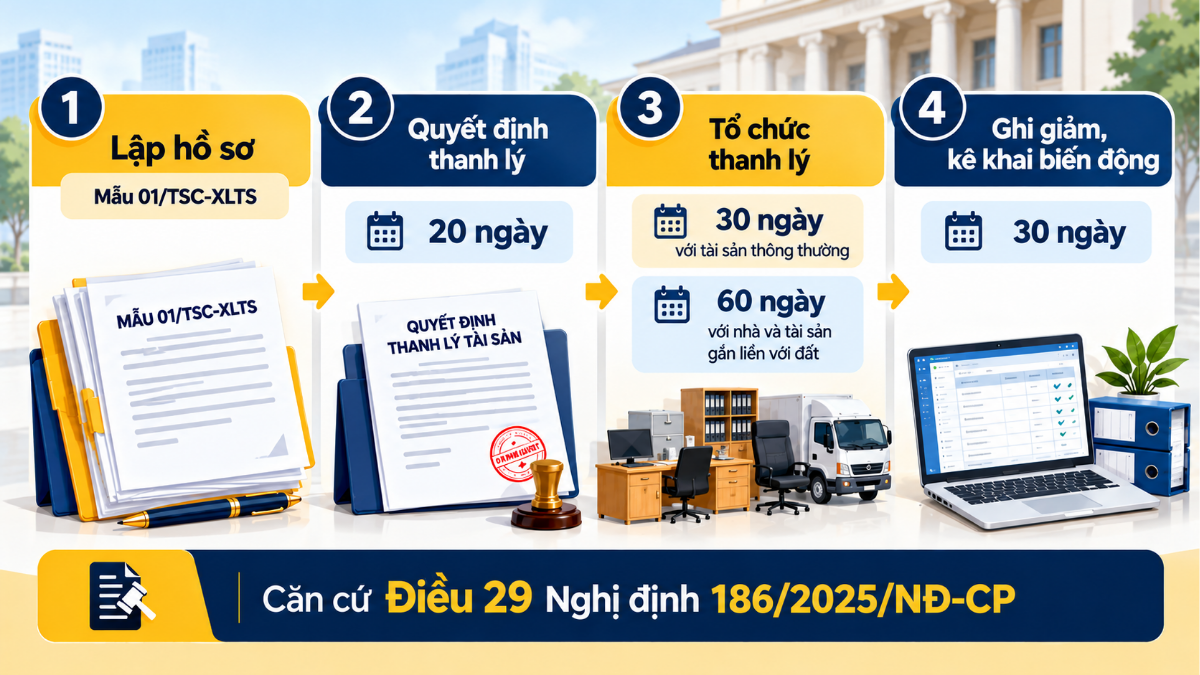
Bước 1: Lập và gửi hồ sơ đề nghị
Đơn vị có tài sản rà soát, xác định tài sản thuộc trường hợp thanh lý, lập hồ sơ theo mục trên và gửi cơ quan cấp trên (nếu có). Ở bước này, kế toán nên đối chiếu nguyên giá, giá trị còn lại trên sổ với thẻ tài sản để tránh sai lệch số liệu trong quyết định.
Bước 2: Cấp có thẩm quyền ra quyết định
Trong 20 ngày kể từ ngày nhận đủ hồ sơ hợp lệ, cơ quan, người có thẩm quyền quyết định thanh lý hoặc có văn bản trả lời nếu đề nghị không phù hợp. Quyết định phải nêu cơ quan có tài sản; danh mục tài sản gồm tên, số lượng, diện tích sàn (với nhà), nguyên giá, giá trị còn lại theo sổ kế toán và lý do; hình thức thanh lý; việc quản lý số tiền thu được và trách nhiệm tổ chức thực hiện.
Bước 3: Tổ chức thanh lý
Trong 60 ngày (với nhà, tài sản khác gắn liền với đất) hoặc 30 ngày (với tài sản còn lại) kể từ ngày có quyết định, đơn vị tổ chức thanh lý theo hình thức đã được duyệt: phá dỡ, hủy bỏ theo Điều 30 hoặc bán theo Điều 31 Nghị định 186/2025/NĐ-CP. Đây là bước dễ trễ hạn nhất khi phải thuê tổ chức đấu giá hoặc thẩm định giá.
Bước 4: Hạch toán giảm và kê khai biến động
Trong 30 ngày kể từ ngày hoàn thành thanh lý, đơn vị hạch toán giảm tài sản và báo cáo kê khai biến động tài sản theo quy định. Hồ sơ thanh lý, biên bản, hóa đơn và chứng từ thu chi cần được lưu trữ theo pháp luật kế toán, tương tự yêu cầu lưu trữ chứng từ theo Luật Kế toán.
Tổng thời gian dự kiến
Cộng các mốc luật định, một hồ sơ thanh lý tài sản thông thường mất tối đa khoảng 80 ngày từ khi cấp có thẩm quyền nhận đủ hồ sơ đến khi ghi giảm xong; với nhà và tài sản gắn liền với đất là khoảng 110 ngày. Bảng sau tách từng mốc để đơn vị chủ động lập kế hoạch, nhất là với tài sản cần thanh lý trước khi kết thúc năm ngân sách.
| Mold | Tài sản thông thường | Nhà, tài sản gắn liền với đất |
| Ra quyết định thanh lý | 20 ngày | 20 ngày |
| Tổ chức thanh lý | 30 ngày | 60 ngày |
| Hạch toán giảm, kê khai biến động | 30 ngày | 30 ngày |
| Tổng tối đa theo quy định | Khoảng 80 ngày | Khoảng 110 ngày |
Thời gian thực tế còn cộng thêm khâu chuẩn bị hồ sơ, xin ý kiến cấp trên và các lần giảm giá khi bán không thành, vì vậy nên khởi động hồ sơ sớm hơn mốc dự kiến ít nhất một quý.
Các hình thức thanh lý tài sản công
Nghị định 186/2025/NĐ-CP cho phép hai hình thức thanh lý tài sản công là phá dỡ, hủy bỏ và bán. Hình thức cụ thể được ghi ngay trong quyết định thanh lý, nên đơn vị cần đề xuất phương án phù hợp từ khi lập hồ sơ.
Phá dỡ, hủy bỏ tài sản
Theo Điều 30 Nghị định 186/2025/NĐ-CP, đơn vị tự thực hiện hoặc thuê tổ chức, cá nhân phá dỡ, hủy bỏ bằng biện pháp cơ học, đốt cháy, chôn lấp, hóa chất, gỡ bỏ phần mềm hoặc biện pháp khác. Nếu tự thực hiện, người đứng đầu thành lập Hội đồng thanh lý do lãnh đạo đơn vị làm Chủ tịch, có đại diện bộ phận kế toán và bộ phận sử dụng tài sản, và việc phá dỡ phải lập biên bản.
Khi thuê ngoài, việc lựa chọn đơn vị thực hiện theo pháp luật đấu thầu; đơn vị có thể kết hợp phá dỡ với bán vật tư thu hồi, khi đó chi phí phá dỡ và giá trị vật tư được bù trừ. Vật tư, vật liệu thu hồi xử lý theo Điều 13: còn sử dụng được thì giữ lại, điều chuyển hoặc bán; lô vật tư từ 50 triệu đồng trở lên bán đấu giá, từ 10 triệu đến dưới 50 triệu đồng bán niêm yết giá, dưới 10 triệu đồng bán chỉ định; không sử dụng được thì hủy bỏ.
Bán thanh lý và cách chọn phương thức bán
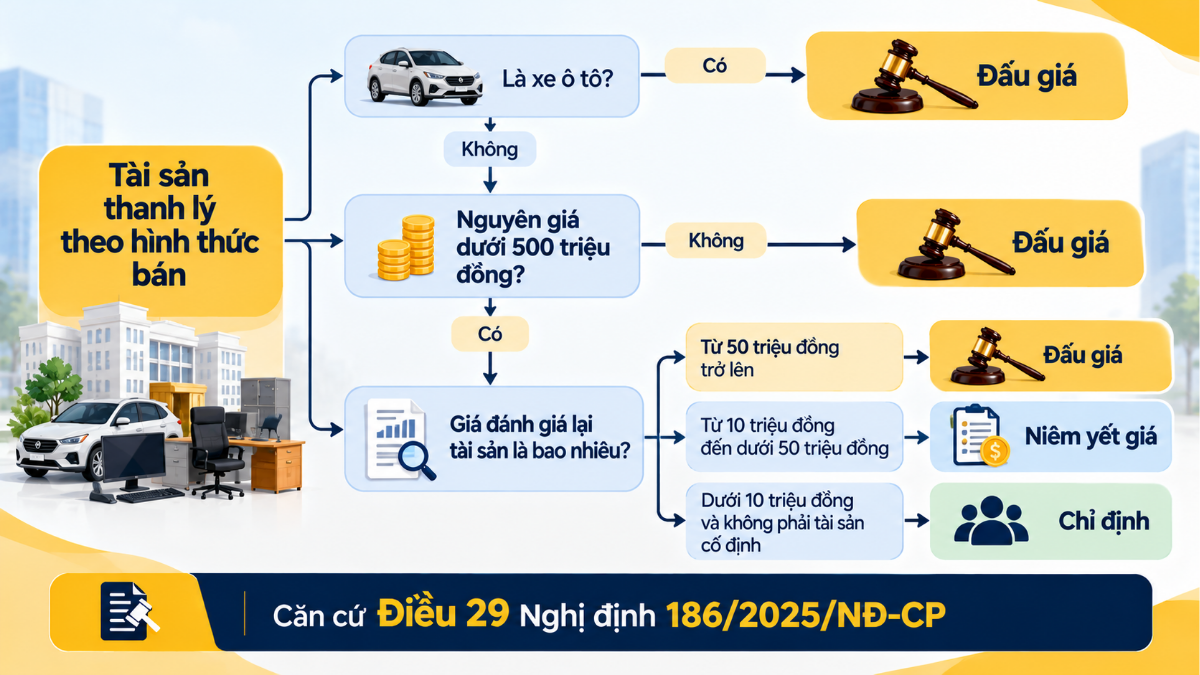
Bán thanh lý mặc định áp dụng phương thức đấu giá; niêm yết giá và chỉ định chỉ dùng khi tài sản dưới ngưỡng tại Điều 31 Nghị định 186/2025/NĐ-CP. Hai phương thức này không áp dụng cho xe ô tô, trừ vật tư, vật liệu thu hồi từ việc thanh lý xe. Bảng sau giúp xác định nhanh phương thức theo giá trị tài sản.
| Phương thức | Điều kiện áp dụng (mỗi đơn vị tài sản) | Thủ tục chính |
| Đấu giá | Mặc định cho tài sản không thuộc hai trường hợp bên dưới, kể cả khi bán chung với tài sản giá trị thấp | Thủ trưởng quyết định giá khởi điểm (chưa gồm VAT); thuê tổ chức đấu giá; ký hợp đồng trong 07 ngày làm việc kể từ khi có kết quả |
| Niêm yết giá | Nguyên giá dưới 500 triệu đồng và giá đánh giá lại từ 10 triệu đến dưới 50 triệu đồng | Niêm yết tại trụ sở và Trang thông tin điện tử về tài sản công 05 ngày làm việc; nhiều người đăng ký thì bốc thăm |
| Chỉ định | Nguyên giá dưới 500 triệu đồng, giá đánh giá lại dưới 10 triệu đồng và không đủ tiêu chuẩn tài sản cố định | Thông báo công khai tại trụ sở 05 ngày làm việc; bán cho người đầu tiên có văn bản đề nghị mua |
Với tài sản chưa được theo dõi nguyên giá trên sổ kế toán, chỉ căn cứ giá đánh giá lại. Khi niêm yết hoặc thông báo chỉ định mà không có người mua, thủ trưởng đơn vị có thể giảm giá để bán lại, mỗi lần giảm không quá 10% so với giá của lần trước liền kề theo Điều 26 và Điều 27 Nghị định 186/2025/NĐ-CP.
Trường hợp phá dỡ không cần quyết định thanh lý
Khoản 5 và khoản 6 Điều 29 Nghị định 186/2025/NĐ-CP miễn thủ tục báo cáo cấp có thẩm quyền quyết định thanh lý trong ba tình huống, nhưng đơn vị vẫn phải bàn giao, ghi giảm đúng quy định:
- Phá dỡ theo dự án đầu tư đã được phê duyệt: nếu đơn vị là chủ đầu tư thì thực hiện theo dự án; nếu không, bàn giao tài sản cho Ban quản lý dự án hoặc chủ đầu tư theo Mẫu số 02/TSC-BBGN và ghi giảm theo biên bản bàn giao.
- Giải phóng mặt bằng khi Nhà nước thu hồi đất: bàn giao tài sản cho tổ chức làm nhiệm vụ bồi thường, giải phóng mặt bằng để xử lý theo pháp luật đất đai.
- Công trình xây dựng tạm: hết thời hạn sử dụng tạm thì phá dỡ theo Điều 30, vật tư thu hồi xử lý theo Điều 13.
Chi phí phá dỡ trong các trường hợp này được tính vào chi phí dự án; tiền thu từ vật tư thu hồi quản lý theo dự án hoặc nộp ngân sách qua Kho bạc Nhà nước nếu dự án không có quy định.
Quản lý số tiền thu được từ thanh lý
According to Điều 40 Nghị định 186/2025/NĐ-CP, trong 30 ngày kể từ ngày nhận đủ tiền thanh lý, cơ quan nhà nước nộp tiền vào tài khoản tại Kho bạc Nhà nước. Sau khi trừ chi phí hợp lý, phần còn lại được nộp ngân sách nhà nước; nếu không có nguồn thu hoặc thu không đủ bù chi phí, phần thiếu được chi từ dự toán của cơ quan.
Các chi phí được trừ gồm kiểm kê; đo vẽ nhà, đất; xác định giá, thẩm định giá; di dời, phá dỡ, hủy bỏ; thù lao và chi phí đấu giá; chi phí niêm yết, thông báo, tổ chức xem tài sản, lựa chọn người mua và các chi phí hợp lý khác. Mức chi theo tiêu chuẩn, định mức hiện hành hoặc theo hợp đồng thuê dịch vụ. Cơ quan có cơ chế tài chính riêng, cơ chế như doanh nghiệp và đơn vị sự nghiệp công lập (Điều 64) xử lý tiền thu theo cơ chế tài chính của mình.
Kinh nghiệm của đội ngũ kế toán MAN – Master Accountant Network là nên lập bảng kê chi phí thanh lý ngay từ đầu, kèm hợp đồng và chứng từ thanh toán, vì đây là phần thường bị kiểm toán, thanh tra soát xét kỹ nhất khi đối chiếu số tiền nộp ngân sách.
Hóa đơn và chứng từ khi bán tài sản công
Khi bán thanh lý theo phương thức đấu giá hoặc chỉ định, cơ quan được giao tổ chức bán xuất hóa đơn bán tài sản công cho người mua và chỉ bàn giao tài sản tại nơi có tài sản sau khi người mua thanh toán đủ tiền, theo Điều 24 và Điều 27 Nghị định 186/2025/NĐ-CP. Giá khởi điểm đấu giá được xác định chưa gồm thuế giá trị gia tăng.
Ở phía doanh nghiệp mua tài sản thanh lý, bộ chứng từ cần nhận đủ gồm hợp đồng mua bán, hóa đơn bán tài sản công, chứng từ thanh toán và biên bản bàn giao. Đây là căn cứ để ghi tăng tài sản, tính khấu hao và chứng minh nguồn gốc khi doanh nghiệp tiếp tục sử dụng hoặc thanh lý lại tài sản về sau. Quy định chung về hóa đơn đã thay đổi từ ngày 01/7/2026 khi Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP, nên thời điểm lập và nội dung hóa đơn cần đối chiếu văn bản mới.
Lỗi thường gặp khi lập hồ sơ thanh lý
Qua hỗ trợ các đơn vị sự nghiệp và doanh nghiệp nhà nước rà soát hồ sơ tài sản, đội ngũ MAN – Master Accountant Network thường gặp các lỗi sau:
- Dẫn căn cứ Nghị định 151/2017/NĐ-CP và dùng mẫu biểu cũ cho hồ sơ lập sau ngày 01/7/2025.
- Đề nghị thanh lý tài sản còn sử dụng được chỉ vì không còn nhu cầu, trong khi trường hợp này phải xem xét điều chuyển hoặc bán.
- Chia nhỏ lô tài sản để hạ giá trị xuống dưới ngưỡng niêm yết hoặc chỉ định, trái với quy định bán chung phải áp dụng đấu giá.
- Quá hạn 30 ngày hoặc 60 ngày tổ chức thanh lý mà không có văn bản báo cáo, hoặc chậm ghi giảm tài sản quá 30 ngày.
- Không lập biên bản Hội đồng thanh lý khi tự phá dỡ, khiến không có căn cứ ghi giảm và xử lý vật tư thu hồi.
Phần lớn các lỗi trên xuất phát từ việc quy chế quản lý tài sản nội bộ chưa cập nhật theo Nghị định 186/2025/NĐ-CP và Thông tư 120/2025/TT-BTC, vì vậy rà soát quy chế là việc nên làm trước mỗi đợt thanh lý.
Conclude
Thanh lý tài sản công hiện thực hiện theo Luật Quản lý, sử dụng tài sản công và Nghị định 186/2025/NĐ-CP với ba trường hợp được thanh lý, thẩm quyền phân theo loại tài sản và cấp quản lý, hồ sơ gồm Mẫu số 01/TSC-XLTS và quy trình 4 bước có mốc 20, 30 hoặc 60 và 30 ngày. Nắm đúng ngưỡng 500 triệu, 50 triệu và 10 triệu đồng để chọn phương thức bán, đồng thời quản lý số tiền thu theo Điều 40, giúp đơn vị tránh sai sót khi bị kiểm tra, kiểm toán. Doanh nghiệp đang giải thể công ty và cần xử lý tài sản của chính mình áp dụng quy định của Luật Doanh nghiệp, không theo quy trình tài sản công.
Professional license: CPA Vietnam Auditors
Experience: Over 30 years of experience in Accounting, Auditing, and Financial Consulting.
Frequently Asked Questions
Ai có quyền quyết định việc thanh lý?
Với cơ quan nhà nước, Bộ trưởng, Thủ trưởng cơ quan trung ương hoặc Chủ tịch UBND cấp tỉnh quyết định thanh lý tài sản cố định, hoặc phân cấp cho cấp dưới; cơ quan có tài sản tự quyết với tài sản không phải tài sản cố định, theo Điều 28 Nghị định 186/2025/NĐ-CP.
Thủ tục thanh lý mất bao lâu?
Theo Điều 29 Nghị định 186/2025/NĐ-CP, cấp có thẩm quyền quyết định trong 20 ngày, đơn vị tổ chức thanh lý trong 30 ngày (60 ngày với nhà, tài sản gắn liền với đất) và ghi giảm trong 30 ngày sau khi hoàn thành.
Khi nào được bán thanh lý không qua đấu giá?
Khi tài sản có nguyên giá dưới 500 triệu đồng và giá đánh giá lại dưới 50 triệu đồng/đơn vị tài sản, được bán niêm yết giá (từ 10 triệu đồng) hoặc chỉ định (dưới 10 triệu đồng, không phải tài sản cố định); không áp dụng cho xe ô tô.
Tiền bán thanh lý được sử dụng thế nào?
Cơ quan nhà nước nộp tiền vào tài khoản tại Kho bạc Nhà nước trong 30 ngày kể từ khi nhận đủ tiền, trừ các chi phí hợp lý liên quan đến thanh lý và nộp phần còn lại vào ngân sách nhà nước theo Điều 40 Nghị định 186/2025/NĐ-CP.



