Thủ tục giải thể doanh nghiệp đăng ký thuế trực tiếp với cơ quan thuế áp dụng đối với tổ chức, người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế hoặc không thực hiện thủ tục chấm dứt hoạt động qua cơ quan đăng ký kinh doanh. Theo tài liệu hướng dẫn của Cục Thuế, doanh nghiệp cần rà soát nghĩa vụ tài chính, hồ sơ khai thuế, hóa đơn, chứng từ và sổ sách trước khi đề nghị chấm dứt hiệu lực mã số thuế. Việc đăng ký thuế hiện được thực hiện theo Thông tư 90/2026/TT-BTC của Bộ Tài chính, ban hành ngày 30/06/2026 và có hiệu lực từ 01/07/2026.
Đối tượng thực hiện thủ tục giải thể doanh nghiệp đăng ký thuế trực tiếp
Theo Mục 3 Phần 2 Tài liệu hướng dẫn người nộp thuế giải thể, chấm dứt hoạt động, khôi phục hiệu lực mã số thuế của Cục Thuế, thủ tục này áp dụng đối với tổ chức, người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế hoặc không thực hiện thủ tục chấm dứt hoạt động qua cơ quan đăng ký kinh doanh.
Về bản chất, các nghĩa vụ thuế cần hoàn thiện tương tự trường hợp doanh nghiệp thực hiện theo cơ chế liên thông đăng ký kinh doanh và thuế. Điểm khác là tổ chức, người nộp thuế thực hiện hồ sơ chấm dứt hiệu lực mã số thuế tại cơ quan thuế thay vì nộp hồ sơ giải thể chính thức tại cơ quan đăng ký kinh doanh.
Kết quả xử lý chấm dứt hiệu lực mã số thuế là Thông báo mẫu số 18/TB-ĐKT theo Thông tư 90/2026/TT-BTC. Circular 90/2026/TT-BTC
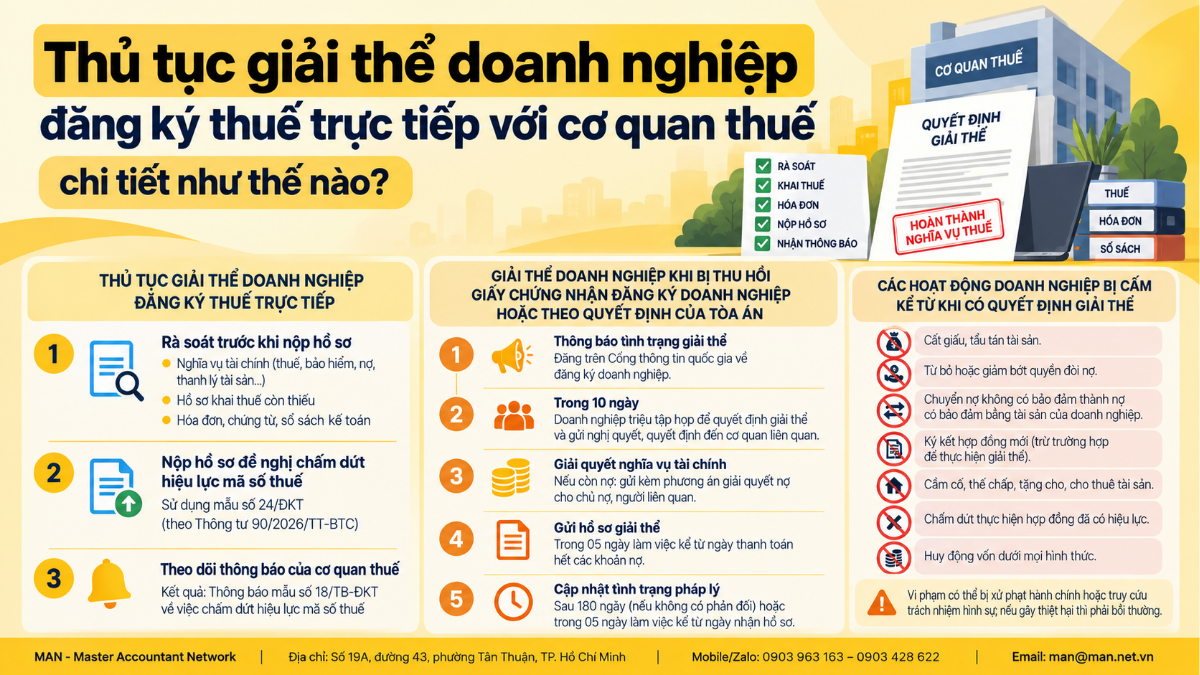
Bước 1: Rà soát trước khi nộp hồ sơ chấm dứt hiệu lực mã số thuế
Trước khi nộp mẫu số 24/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC, người nộp thuế cần tự rà soát các nghĩa vụ và hồ sơ liên quan. Đây là bước chuẩn bị nhằm xác định những nội dung còn thiếu hoặc chưa hoàn tất trước khi thực hiện thủ tục.
Rà soát nghĩa vụ tài chính
Doanh nghiệp cần rà soát và hoàn thành các nghĩa vụ liên quan trước khi thực hiện thủ tục giải thể. Các nhóm nghĩa vụ được nguồn hướng dẫn đề cập gồm:
- Nghĩa vụ với cơ quan bảo hiểm.
- Nghĩa vụ thuế với cơ quan hải quan.
- Nghĩa vụ về tiền lương.
- Nghĩa vụ tài chính với đối tác.
- Nghĩa vụ liên quan đến thanh lý tài sản.
Rà soát hồ sơ khai thuế còn thiếu
Doanh nghiệp cần rà soát toàn bộ kỳ khai thuế từ thời điểm bắt đầu hoạt động đến thời điểm giải thể, gồm kỳ khai tháng, quý, năm, từng lần phát sinh và hồ sơ khai bổ sung nếu có sai sót.
Các hồ sơ cần rà soát gồm:
- Thuế GTGT.
- Thuế TNCN khấu trừ từ tiền lương, tiền công.
- Thuế TNDN.
- Lệ phí môn bài.
- Thuế nhà thầu.
- Thuế tiêu thụ đặc biệt.
- Thuế bảo vệ môi trường.
- Thuế tài nguyên.
- Phí, lệ phí.
- Khoản thu từ đất.
- Nghĩa vụ khai thay, nộp thay.
- Nghĩa vụ phân bổ tại địa bàn khác nếu có.
Trường hợp doanh nghiệp có kỳ tính thuế chưa đến hạn nhưng đã có quyết định giải thể hoặc chấm dứt hoạt động thì vẫn phải xác định kỳ cuối để khai đến thời điểm giải thể theo quy định.
Ví dụ, doanh nghiệp khai thuế GTGT theo tháng và có quyết định giải thể ngày 03/6/2026 thì phải nộp tờ khai thuế GTGT kỳ tháng 6 hoặc quý 2 năm 2026 theo trường hợp khai thuế áp dụng. Trong kỳ không phát sinh khấu trừ thuế TNCN của đối tượng nhận thu nhập thì không phải nộp hồ sơ khai khấu trừ thuế TNCN của kỳ đó.
Nếu phát hiện tờ khai đã nộp có sai sót, doanh nghiệp thực hiện khai bổ sung trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra theo quy định. Doanh nghiệp cũng cần rà soát tiền thuế, tiền chậm nộp, tiền phạt, số thuế nộp thừa, số thuế GTGT chưa khấu trừ, nghĩa vụ hải quan, nghĩa vụ mã số thuế nộp thay và nghĩa vụ của đơn vị phụ thuộc nếu có.
Rà soát hóa đơn chứng từ và sổ sách
Hóa đơn, chứng từ và sổ sách kế toán là nhóm hồ sơ cần được kiểm tra trước khi thực hiện thủ tục giải thể doanh nghiệp đăng ký thuế trực tiếp. Các nội dung cần rà soát gồm:
- Hóa đơn điện tử đã phát hành, hóa đơn lập có sai sót, hóa đơn điều chỉnh, thay thế, hủy, hóa đơn chưa sử dụng và trạng thái sử dụng hóa đơn trên hệ thống.
- Báo cáo tình hình sử dụng hóa đơn đối với hóa đơn giấy trước thời điểm 01/7/2022; nếu còn hóa đơn đặt in hoặc tự in chưa sử dụng, doanh nghiệp thực hiện hủy và thông báo hủy hóa đơn, báo cáo tình hình sử dụng hóa đơn theo quy định.
- Sổ sách và chứng từ kế toán cần được rà soát, tập hợp và hoàn thiện đầy đủ.
Bước 2 nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế
Sau khi hoàn tất việc rà soát, người nộp thuế thực hiện nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế tại cơ quan thuế. Hồ sơ sử dụng mẫu số 24/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC.
Nguồn gốc được đối chiếu không cung cấp đầy đủ thành phần hồ sơ, phương thức nộp và thời hạn xử lý chi tiết của bước này. Vì vậy, bài viết không bổ sung các nội dung chưa có trong nguồn.
Bước 3 theo dõi thông báo của cơ quan thuế
Sau khi nộp hồ sơ, người nộp thuế cần theo dõi thông báo của cơ quan thuế về việc ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế. Kết quả xử lý chấm dứt hiệu lực mã số thuế được nguồn đề cập là Thông báo mẫu số 18/TB-ĐKT theo Thông tư 90/2026/TT-BTC.
Giải thể doanh nghiệp trong trường hợp bị thu hồi giấy chứng nhận đăng ký doanh nghiệp
Theo Điều 209 Luật Doanh nghiệp, trường hợp doanh nghiệp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc giải thể theo quyết định của Tòa án được thực hiện theo trình tự riêng. Quy định này nằm trong Luật Doanh nghiệp số 59/2020/QH14 và được áp dụng trong hệ thống pháp luật đã được sửa đổi, bổ sung năm 2025.
Có thể đối chiếu văn bản pháp luật tại Government Electronic Portal. Trình tự thực hiện được xác định theo các mốc chính sau:
1. Thông báo tình trạng doanh nghiệp đang làm thủ tục giải thể
Cơ quan đăng ký kinh doanh phải thông báo tình trạng doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp đồng thời với việc ra quyết định thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc ngay sau khi nhận được quyết định giải thể của Tòa án đã có hiệu lực pháp luật.
2. Doanh nghiệp quyết định giải thể trong thời hạn 10 ngày
Within the timeframe 10 ngày kể từ ngày nhận được quyết định thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc quyết định của Tòa án có hiệu lực pháp luật, doanh nghiệp phải triệu tập họp để quyết định giải thể.
Nghị quyết, quyết định giải thể và bản sao quyết định thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc quyết định của Tòa án có hiệu lực pháp luật phải được gửi đến cơ quan đăng ký kinh doanh, cơ quan thuế và người lao động trong doanh nghiệp. Đồng thời, các tài liệu này phải được niêm yết công khai tại trụ sở chính, chi nhánh và văn phòng đại diện.
3. Trường hợp doanh nghiệp còn nghĩa vụ tài chính
Nếu doanh nghiệp còn nghĩa vụ tài chính chưa thanh toán, nghị quyết hoặc quyết định giải thể phải được gửi kèm phương án giải quyết nợ đến các chủ nợ và người có quyền lợi, nghĩa vụ liên quan.
Thông báo phải thể hiện các thông tin về:
- Tên, địa chỉ của chủ nợ.
- Số nợ.
- Thời hạn, địa điểm và phương thức thanh toán số nợ.
- Cách thức và thời hạn giải quyết khiếu nại của chủ nợ.
Việc thanh toán các khoản nợ của doanh nghiệp được thực hiện theo quy định tại khoản 5 Điều 208 Luật Doanh nghiệp.
4. Gửi hồ sơ giải thể sau khi thanh toán hết nợ
Người đại diện theo pháp luật của doanh nghiệp phải gửi hồ sơ giải thể cho cơ quan đăng ký kinh doanh trong thời hạn 05 working days kể từ ngày thanh toán hết các khoản nợ của doanh nghiệp.
5. Cập nhật tình trạng pháp lý của doanh nghiệp
Cơ quan đăng ký kinh doanh cập nhật tình trạng pháp lý của doanh nghiệp trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp trong một trong các trường hợp sau:
- Sau 180 days kể từ ngày thông báo tình trạng doanh nghiệp đang làm thủ tục giải thể mà không nhận được phản đối bằng văn bản của bên có liên quan.
- Within the timeframe 05 working days kể từ ngày nhận hồ sơ giải thể.
Người quản lý công ty có liên quan phải chịu trách nhiệm cá nhân về thiệt hại do việc không thực hiện hoặc không thực hiện đúng quy định của Luật Doanh nghiệp.
Activities prohibited since the dissolution decision.
Theo Điều 211 Luật Doanh nghiệp, kể từ khi có quyết định giải thể, doanh nghiệp và người quản lý doanh nghiệp bị nghiêm cấm thực hiện các hoạt động sau:
- Concealing or disposing of assets.
- Waiving or reducing the right to claim a debt.
- Chuyển các khoản nợ không có bảo đảm thành các khoản nợ có bảo đảm bằng tài sản của doanh nghiệp.
- Ký kết hợp đồng mới, trừ trường hợp để thực hiện giải thể doanh nghiệp.
- Pledging, mortgaging, gifting, and leasing property.
- Terminate the contract that has come into effect.
- Raising capital through all means.
Tùy theo tính chất và mức độ vi phạm, cá nhân có hành vi vi phạm có thể bị xử phạt vi phạm hành chính hoặc bị truy cứu trách nhiệm hình sự; nếu gây thiệt hại thì phải bồi thường.
Lưu ý khi thực hiện thủ tục giải thể doanh nghiệp đăng ký thuế
Từ góc độ tuân thủ, MAN – Master Accountant Network khuyến nghị doanh nghiệp rà soát đồng thời nghĩa vụ thuế, hóa đơn, chứng từ và các nghĩa vụ tài chính trước khi thực hiện thủ tục. Các nội dung trọng tâm cần kiểm tra gồm:
- Tính đầy đủ của các kỳ khai thuế từ thời điểm bắt đầu hoạt động đến thời điểm giải thể.
- Tiền thuế, tiền chậm nộp, tiền phạt, số thuế nộp thừa và số thuế GTGT chưa khấu trừ nếu có.
- Nghĩa vụ hải quan, nghĩa vụ mã số thuế nộp thay và nghĩa vụ của đơn vị phụ thuộc nếu có.
- Trạng thái hóa đơn điện tử, hóa đơn có sai sót, hóa đơn điều chỉnh, thay thế, hủy và hóa đơn chưa sử dụng.
- Sổ sách và chứng từ kế toán.
Để đối chiếu thêm các nội dung liên quan, doanh nghiệp có thể tham khảo các chuyên mục chuyên sâu trên website MAN:
- Business dissolution process
- Business dissolution documents
- Tax obligations upon dissolution
- Luật Doanh nghiệp 2020 và các rủi ro pháp lý cốt lõi
Conclude
Thủ tục giải thể doanh nghiệp đăng ký thuế trực tiếp với cơ quan thuế tập trung vào việc rà soát và hoàn thành các nghĩa vụ thuế, tài chính, hóa đơn, chứng từ và sổ sách trước khi nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế. Doanh nghiệp cần xác định đúng trường hợp áp dụng và thực hiện hồ sơ theo hướng dẫn của cơ quan thuế, đặc biệt khi có đơn vị phụ thuộc, nghĩa vụ hải quan hoặc các khoản thuế còn tồn đọng.
Nguồn pháp lý chính: Circular 90/2026/TT-BTC and Law on Enterprises No. 59/2020/QH14
Professional license: CPA Vietnam Auditors
Experience: Over 30 years of experience in Accounting, Auditing, and Financial Consulting.