Thời hạn nộp hồ sơ giải thể doanh nghiệp gồm hai mốc chính theo Điều 64 [Nghị định 168/2025/NĐ-CP](nd168): trong 07 ngày làm việc kể từ ngày thông qua nghị quyết, quyết định giải thể, doanh nghiệp gửi nghị quyết cho Cơ quan đăng ký kinh doanh cấp tỉnh; và trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ, doanh nghiệp nộp hồ sơ đăng ký giải thể. Nếu sau 180 ngày không có hồ sơ và không có phản đối, doanh nghiệp được chuyển sang tình trạng đã giải thể.
Bài viết áp dụng cho giải thể tự nguyện theo điểm a, b, c khoản 1 Điều 207 Luật Doanh nghiệp, khi doanh nghiệp bảo đảm thanh toán hết nợ; không áp dụng cho phá sản. Trình tự đầy đủ xem tại quy trình giải thể doanh nghiệp.
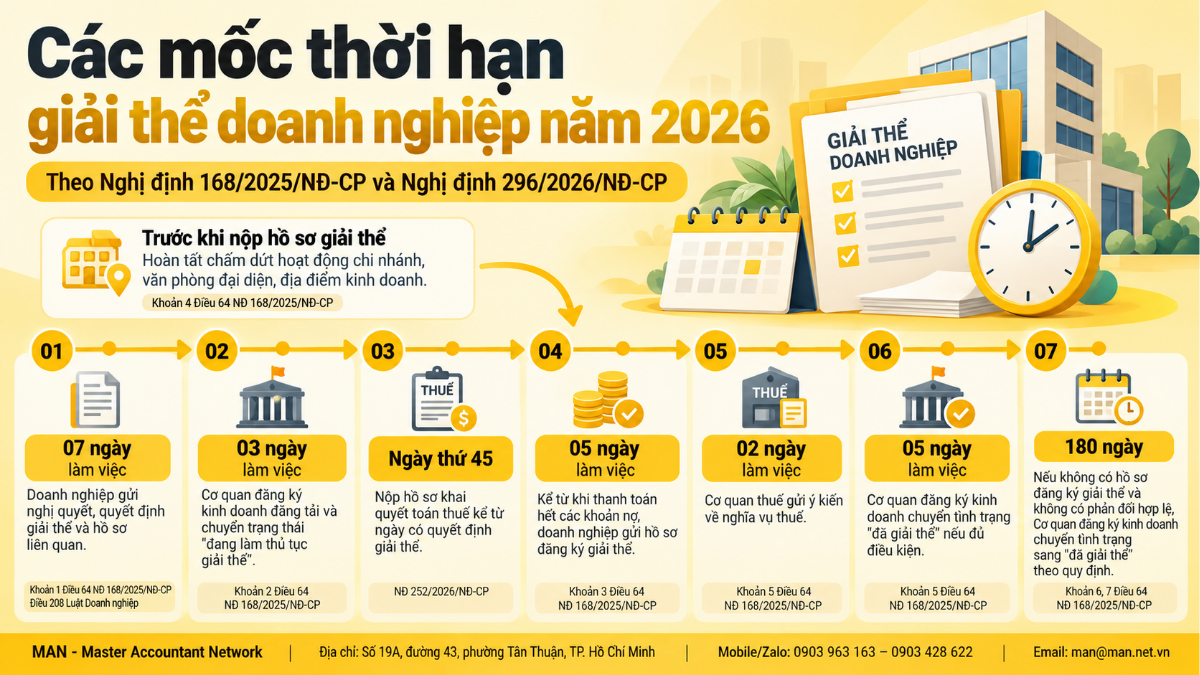
Bảng các mốc thời hạn giải thể doanh nghiệp
Bảng sau tổng hợp toàn bộ mốc thời gian theo đúng thứ tự thực hiện.
| Mốc | Nội dung | Căn cứ | Ai thực hiện |
| 07 ngày làm việc | Gửi nghị quyết, quyết định giải thể, biên bản họp (nếu có), phương án giải quyết nợ (nếu có) cho Cơ quan đăng ký kinh doanh; đồng thời gửi cơ quan thuế, người lao động và niêm yết công khai | Khoản 1 Điều 64 NĐ 168; Điều 208 Luật Doanh nghiệp | Doanh nghiệp |
| 03 ngày làm việc | Đăng tải nghị quyết, chuyển tình trạng “đang làm thủ tục giải thể”, gửi thông tin cho cơ quan thuế, thi hành án dân sự | Khoản 2 Điều 64 | Cơ quan đăng ký kinh doanh |
| Ngày thứ 45 | Nộp hồ sơ khai quyết toán thuế khi chấm dứt hoạt động | Luật Quản lý thuế 2019 (đối chiếu Luật Quản lý thuế 2025) | Doanh nghiệp |
| Trước khi nộp hồ sơ | Chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh | Khoản 4 Điều 64 | Doanh nghiệp |
| 05 ngày làm việc | Nộp hồ sơ đăng ký giải thể kể từ ngày thanh toán hết các khoản nợ | Khoản 3 Điều 64 | Doanh nghiệp |
| 02 ngày làm việc | Cơ quan thuế gửi ý kiến về nghĩa vụ thuế | Khoản 5 Điều 64 | Cơ quan thuế |
| 05 ngày làm việc | Chuyển tình trạng “đã giải thể” nếu không có ý kiến từ chối của cơ quan thuế | Khoản 5 Điều 64 | Cơ quan đăng ký kinh doanh |
| 180 ngày | Tự động chuyển “đã giải thể” nếu không nhận được hồ sơ và không có phản đối; cũng là thời hạn được hủy quyết định giải thể | Khoản 6, 7 Điều 64 | Cơ quan đăng ký kinh doanh / doanh nghiệp |
Toàn văn phân tích từng khoản có tại bài Nghị định 168/2025/NĐ-CP: Điều 64, 65 về giải thể doanh nghiệp.
Thời hạn 07 ngày làm việc gửi nghị quyết giải thể
Theo khoản 1 Điều 64 Nghị định 168/2025/NĐ-CP, trong 07 ngày làm việc kể từ ngày thông qua nghị quyết hoặc quyết định giải thể, doanh nghiệp gửi Cơ quan đăng ký kinh doanh cấp tỉnh: nghị quyết, quyết định giải thể; biên bản họp của Hội đồng thành viên hoặc Đại hội đồng cổ đông (với công ty TNHH hai thành viên trở lên, công ty hợp danh, công ty cổ phần); và phương án giải quyết nợ (nếu có).
Song song, theo Điều 208 Luật Doanh nghiệp, nghị quyết giải thể cũng phải được gửi đến cơ quan thuế, người lao động và niêm yết công khai tại trụ sở chính, chi nhánh, văn phòng đại diện. Trong 03 ngày làm việc sau khi nhận nghị quyết, Cơ quan đăng ký kinh doanh chuyển tình trạng doanh nghiệp sang “đang làm thủ tục giải thể”. Kể từ thời điểm có quyết định giải thể, doanh nghiệp bị cấm các hoạt động như ký hợp đồng mới (trừ để giải thể), cầm cố, thế chấp, tặng cho tài sản hay huy động vốn.
Hạn quyết toán thuế khi giải thể
Quyết toán thuế thường là khâu mất nhiều thời gian nhất. Theo Luật Quản lý thuế 2019, hồ sơ khai quyết toán thuế trong trường hợp chấm dứt hoạt động nộp chậm nhất ngày thứ 45 kể từ ngày xảy ra sự kiện. Đây là hạn nộp tờ khai, không phải hạn “hoàn thành mọi nghĩa vụ thuế” như nhiều tài liệu diễn đạt. Doanh nghiệp nên đối chiếu thêm Luật Quản lý thuế 2025 và hướng dẫn của cơ quan thuế quản lý trực tiếp.
Trước khi nộp hồ sơ đăng ký giải thể, doanh nghiệp cần xử lý dứt điểm hóa đơn điện tử, tiền thuế, tiền phạt, tiền chậm nộp; chi tiết tại bài những nghĩa vụ thuế khi giải thể doanh nghiệp. Nếu cơ quan thuế có ý kiến từ chối trong 02 ngày làm việc, hồ sơ giải thể không được chấp thuận.
Thời hạn 05 ngày làm việc nộp hồ sơ đăng ký giải thể
Theo khoản 3 Điều 64, trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ của doanh nghiệp, người đại diện theo pháp luật gửi hồ sơ đăng ký giải thể cho Cơ quan đăng ký kinh doanh cấp tỉnh. Mốc tính là ngày trả hết nợ, không phải ngày có thông báo đóng mã số thuế.
Hồ sơ gồm các giấy tờ theo khoản 1 Điều 210 Luật Doanh nghiệp. Từ ngày 23/7/2026, theo Điều 13 Nghị định 296/2026/NĐ-CP, công ty cổ phần không niêm yết, không đăng ký giao dịch chứng khoán phải kèm bản sao sổ đăng ký cổ đông. Mẫu Thông báo về việc giải thể theo Mẫu số 30 Thông tư 121/2026/TT-BTC; danh mục chi tiết tại bài hồ sơ giải thể doanh nghiệp.
Doanh nghiệp phải chấm dứt chi nhánh, văn phòng đại diện, địa điểm kinh doanh trước khi nộp hồ sơ. Theo khoản 3 Điều 19 Nghị định 296/2026/NĐ-CP, thời hạn xử lý thủ tục chấm dứt hoạt động các đơn vị này đã rút từ 03 xuống 02 ngày làm việc.
Mốc 180 ngày: tự động giải thể và hủy quyết định giải thể
Mốc 180 ngày có hai ý nghĩa. Thứ nhất, sau 180 ngày kể từ ngày Cơ quan đăng ký kinh doanh nhận nghị quyết giải thể mà không nhận được hồ sơ đăng ký giải thể, hồ sơ chấm dứt đơn vị phụ thuộc và không có ý kiến phản đối bằng văn bản, doanh nghiệp được chuyển sang tình trạng “đã giải thể”. Thứ hai, trong 180 ngày này, nếu chưa bị chuyển sang “đã giải thể”, doanh nghiệp được hủy bỏ nghị quyết, quyết định giải thể.
Việc được chuyển “đã giải thể” sau 180 ngày không xóa trách nhiệm với các khoản nợ chưa thanh toán. Với trường hợp giải thể do bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc theo quyết định Tòa án (Điều 65), mốc 180 ngày tính từ ngày thông báo tình trạng “đang làm thủ tục giải thể”.
Giải thể doanh nghiệp mất bao lâu trên thực tế
Pháp luật không quy định tổng thời gian giải thể. Thực tế tại MAN cho thấy khoảng thời gian dao động lớn, tùy các yếu tố sau.
| Yếu tố | Ảnh hưởng đến tiến độ |
| Tình trạng sổ sách, hóa đơn | Số liệu sạch, không phát sinh nhiều giao dịch giúp quyết toán thuế nhanh; sai lệch hóa đơn, nợ thuế cũ kéo dài thời gian |
| Kiểm tra thuế trước khi đóng mã số thuế | Doanh nghiệp thuộc diện kiểm tra có thể mất thêm thời gian làm việc với cơ quan thuế |
| Chi nhánh, địa điểm kinh doanh | Phải chấm dứt từng đơn vị trước khi nộp hồ sơ giải thể |
| Công nợ, người lao động | Phải trả hết lương, trợ cấp, bảo hiểm và nợ nhà cung cấp trước |
| Tranh chấp tại Tòa án, Trọng tài | Doanh nghiệp không được giải thể khi đang trong quá trình giải quyết tranh chấp |
Doanh nghiệp đã ngừng hoạt động lâu, sổ sách gọn thường hoàn tất nhanh hơn đáng kể so với doanh nghiệp có nhiều chi nhánh hoặc còn công nợ. Ước tính chi phí xem tại bài chi phí giải thể doanh nghiệp.
Lỗi thường gặp về thời hạn giải thể
Từ thực tế hỗ trợ, MAN – Master Accountant Network ghi nhận các nhầm lẫn phổ biến sau.
- Tính mốc 05 ngày từ ngày đóng mã số thuế thay vì từ ngày thanh toán hết các khoản nợ.
- Hiểu mốc 45 ngày là hạn hoàn tất mọi nghĩa vụ thuế, trong khi đây là hạn nộp tờ khai quyết toán.
- Nộp hồ sơ giải thể khi chưa chấm dứt chi nhánh, địa điểm kinh doanh.
- Công ty cổ phần không niêm yết quên bản sao sổ đăng ký cổ đông theo quy định mới từ 23/7/2026.
- Dùng tên cơ quan cũ “Sở Kế hoạch và Đầu tư”; hiện nay là Phòng Đăng ký kinh doanh thuộc Sở Tài chính.
Doanh nghiệp chưa quyết định giải thể ngay có thể cân nhắc tạm ngừng hoạt động trong thời gian tối đa theo quy định, lưu ý nghĩa vụ xác nhận tiếp tục kinh doanh khi hết hạn.
Kết luận
Thời hạn nộp hồ sơ giải thể doanh nghiệp năm 2026 xoay quanh các mốc 07 ngày làm việc (gửi nghị quyết), 05 ngày làm việc sau khi trả hết nợ (nộp hồ sơ) và 180 ngày (tự động giải thể hoặc hủy quyết định), cùng hạn quyết toán thuế theo pháp luật quản lý thuế. Lập lịch theo đúng các mốc này và xử lý thuế, chi nhánh từ sớm giúp doanh nghiệp đóng cửa đúng quy định. Tham khảo điều kiện giải thể doanh nghiệp, dịch vụ giải thể doanh nghiệp hoặc liên hệ MAN để được hỗ trợ.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về thời hạn nộp hồ sơ giải thể
Thời hạn nộp hồ sơ giải thể doanh nghiệp là bao lâu?
Có hai mốc nộp hồ sơ: trong 07 ngày làm việc kể từ ngày thông qua nghị quyết, quyết định giải thể, doanh nghiệp gửi nghị quyết cho Cơ quan đăng ký kinh doanh cấp tỉnh; trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ, doanh nghiệp nộp hồ sơ đăng ký giải thể (Điều 64 Nghị định 168/2025/NĐ-CP).
Giải thể doanh nghiệp mất bao lâu?
Pháp luật không quy định tổng thời gian cố định. Thời gian thực tế phụ thuộc chủ yếu vào việc quyết toán thuế, thanh toán nợ và chấm dứt chi nhánh; sau khi nộp hồ sơ đăng ký giải thể hợp lệ, Cơ quan đăng ký kinh doanh xử lý trong 05 ngày làm việc nếu cơ quan thuế không có ý kiến từ chối.
Quá 180 ngày không nộp hồ sơ giải thể thì sao?
Sau 180 ngày kể từ ngày Cơ quan đăng ký kinh doanh nhận nghị quyết, quyết định giải thể mà không nhận được hồ sơ đăng ký giải thể và không có ý kiến phản đối bằng văn bản, doanh nghiệp được chuyển sang tình trạng đã giải thể. Người quản lý và doanh nghiệp vẫn chịu trách nhiệm về các khoản nợ chưa thanh toán.
Có được hủy quyết định giải thể không?
Có. Trong 180 ngày kể từ ngày Cơ quan đăng ký kinh doanh nhận nghị quyết, quyết định giải thể và doanh nghiệp chưa bị chuyển sang tình trạng đã giải thể, doanh nghiệp có thể gửi thông báo hủy bỏ kèm nghị quyết, quyết định hủy bỏ của cấp có thẩm quyền (khoản 7 Điều 64 Nghị định 168/2025/NĐ-CP).
Hạn nộp tờ khai quyết toán thuế khi giải thể là khi nào?
Theo Luật Quản lý thuế 2019, hồ sơ khai quyết toán thuế khi chấm dứt hoạt động nộp chậm nhất ngày thứ 45 kể từ ngày xảy ra sự kiện. Doanh nghiệp nên đối chiếu thêm quy định tại Luật Quản lý thuế 2025 và hướng dẫn của cơ quan thuế quản lý.
Nộp hồ sơ giải thể ở đâu?
Hồ sơ nộp cho Cơ quan đăng ký kinh doanh cấp tỉnh nơi doanh nghiệp đặt trụ sở chính, trực tiếp hoặc qua Hệ thống thông tin quốc gia về đăng ký doanh nghiệp. Sau khi hợp nhất Sở Kế hoạch và Đầu tư vào Sở Tài chính năm 2025, Phòng Đăng ký kinh doanh trực thuộc Sở Tài chính.