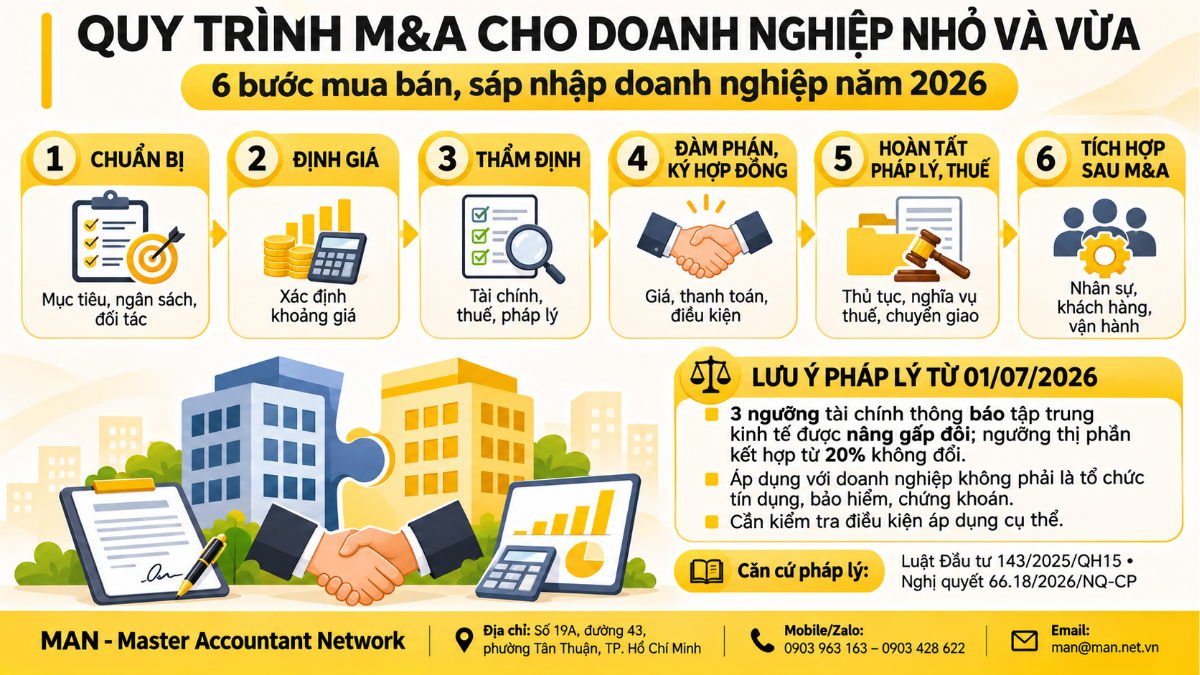
Quy trình M&A của doanh nghiệp nhỏ và vừa (SME) thường gồm 6 bước: chuẩn bị, định giá, thẩm định (due diligence), đàm phán và ký hợp đồng, hoàn tất thủ tục pháp lý – thuế, và tích hợp sau sáp nhập. Từ năm 2026, nhiều quy định liên quan thay đổi, như Luật Đầu tư 2025 có hiệu lực từ 01/3/2026, ngưỡng thông báo tập trung kinh tế tăng gấp đôi từ 01/7/2026, khiến phần lớn thương vụ SME không phải thông báo tập trung kinh tế theo ngưỡng tài chính.
Tổng quan lộ trình M&A cho SME
Bảng dưới đây tóm tắt các bước M&A, đầu ra chính và người thường tham gia ở mỗi bước:
| Step | Mục tiêu | Đầu ra chính | Ai tham gia |
| 1. Chuẩn bị | Xác định lý do, tiêu chí, ngân sách; tìm đối tác | Chiến lược M&A, danh sách mục tiêu, NDA | Chủ doanh nghiệp, cố vấn |
| 2. Định giá | Xác định khoảng giá hợp lý | Báo cáo định giá sơ bộ, LOI/Term Sheet | Kế toán, tư vấn tài chính |
| 3. Assessment | Phát hiện rủi ro tài chính, pháp lý, thuế | Báo cáo due diligence | Kế toán, luật sư, tư vấn thuế |
| 4. Đàm phán, hợp đồng | Chốt giá, cơ cấu, điều kiện, bảo đảm | SPA hoặc hợp đồng chuyển nhượng tài sản | Hai bên, luật sư |
| 5. Pháp lý, thuế | Hoàn tất chấp thuận, đăng ký, nghĩa vụ thuế | Đăng ký thay đổi, tờ khai thuế, closing | Luật sư, kế toán |
| 6. Hậu sáp nhập | Tích hợp vận hành, nhân sự, hệ thống | Kế hoạch tích hợp 100 ngày | Ban điều hành mới |
Bước 1: Chuẩn bị – xác định mục tiêu và tìm đối tác
Với SME, giai đoạn chuẩn bị quyết định phần lớn thành bại vì nguồn lực có hạn. Doanh nghiệp cần trả lời rõ các câu hỏi sau trước khi tiếp cận đối tác:
- Mua (hoặc bán) để làm gì: mở rộng thị trường, có thêm khách hàng, công nghệ, giấy phép, hay rút lui khỏi ngành?
- Tiêu chí mục tiêu: ngành, quy mô doanh thu, địa bàn, mức nợ chấp nhận được.
- Ngân sách và nguồn vốn: vốn tự có, vay ngân hàng, hay trả bằng cổ phần.
- Hình thức giao dịch dự kiến: mua cổ phần/phần vốn góp (share deal) hay mua tài sản, mảng kinh doanh (asset deal).
Khi bắt đầu trao đổi thông tin, hai bên nên ký thỏa thuận bảo mật (NDA). Bên bán nên chuẩn bị sẵn hồ sơ: báo cáo tài chính đã kiểm toán (nếu có), danh sách tài sản, hợp đồng lớn, giấy phép.
Bước 2: Định giá doanh nghiệp mục tiêu
Định giá cho giao dịch SME thường kết hợp nhiều phương pháp để có khoảng giá đàm phán:
- Phương pháp tài sản: phù hợp doanh nghiệp có nhiều tài sản hữu hình (nhà xưởng, máy móc, hàng tồn kho).
- Phương pháp so sánh: dựa trên giao dịch hoặc doanh nghiệp tương tự trong ngành.
- Phương pháp dòng tiền chiết khấu (DCF): dựa trên dòng tiền dự kiến, phù hợp doanh nghiệp có kế hoạch kinh doanh rõ ràng.
Kết quả định giá sơ bộ là cơ sở ký thư bày tỏ ý định (LOI) hoặc bản điều khoản chính (Term Sheet). Giá cuối cùng thường được điều chỉnh sau thẩm định.
Bước 3: Thẩm định (due diligence)
Due diligence giúp bên mua phát hiện rủi ro trước khi xuống tiền. Với SME, nên ưu tiên ba mảng có rủi ro cao nhất:
- Finance: doanh thu, công nợ, nợ tiềm ẩn, chất lượng tài sản, chênh lệch giữa sổ sách và thực tế.
- Tax: nghĩa vụ thuế chưa kê khai, hóa đơn, rủi ro truy thu và phạt.
- Legal aspects: giấy phép, quyền sử dụng đất, hợp đồng lớn, tranh chấp, lao động, bảo hiểm xã hội.
Phát hiện từ due diligence được dùng để điều chỉnh giá, cơ cấu giao dịch và đưa vào các điều khoản cam đoan, bảo đảm trong hợp đồng.
Bước 4: Đàm phán và ký hợp đồng
Trước khi đàm phán chi tiết, hai bên cần chốt cơ cấu giao dịch M&A. Bảng dưới đây so sánh hai cơ cấu phổ biến:
| Criteria | Mua cổ phần/phần vốn góp (share deal) | Mua tài sản, mảng kinh doanh (asset deal) |
| Pháp nhân mục tiêu | Tiếp tục tồn tại, bên mua trở thành chủ sở hữu | Bên bán giữ pháp nhân; bên mua nhận tài sản |
| Rủi ro nợ tiềm ẩn | Bên mua gánh cùng doanh nghiệp | Hạn chế hơn, chỉ nhận tài sản được chọn |
| Giấy phép, hợp đồng | Thường giữ nguyên | Có thể phải xin mới, chuyển giao |
| Hợp đồng chính | Hợp đồng mua bán cổ phần/chuyển nhượng vốn (SPA) | Hợp đồng chuyển nhượng tài sản |
Các điều khoản SME hay bỏ sót gồm: điều kiện tiên quyết trước khi thanh toán, phương thức thanh toán theo đợt, cam đoan và bảo đảm của bên bán, cơ chế bồi hoàn khi phát sinh nợ thuế trước giao dịch, và cam kết không cạnh tranh.
Bước 5: Thủ tục pháp lý và thuế
Thông báo tập trung kinh tế
According to Nghị quyết 66.18/2026/NQ-CP, từ ngày 01/7/2026 đến ngày 28/02/2027, ngưỡng tài chính phải thông báo tập trung kinh tế (trừ tổ chức tín dụng, bảo hiểm, chứng khoán) tăng gấp đôi so với Nghị định 35/2020/NĐ-CP:
| Criteria | Ngưỡng cũ | Ngưỡng từ 01/7/2026 |
| Tổng tài sản tại Việt Nam (năm tài chính liền trước) | 3.000 tỷ đồng | 6.000 tỷ đồng |
| Tổng doanh thu bán ra/mua vào tại Việt Nam | 3.000 tỷ đồng | 6.000 tỷ đồng |
| Transaction value | 1.000 tỷ đồng | 2.000 tỷ đồng |
| Thị phần kết hợp trên thị trường liên quan | Từ 20% | Không đổi – từ 20% |
Phần lớn thương vụ SME không chạm ngưỡng tài chính, nhưng vẫn cần kiểm tra tiêu chí thị phần 20% nếu hai bên cùng hoạt động trong một thị trường hẹp.
Nhà đầu tư nước ngoài góp vốn, mua cổ phần
Luật Đầu tư số 143/2025/QH15 có hiệu lực từ 01/3/2026. Nhà đầu tư nước ngoài phải đăng ký góp vốn, mua cổ phần trước khi thay đổi thành viên, cổ đông nếu thuộc một trong các trường hợp:
- Làm tăng tỷ lệ sở hữu nước ngoài tại doanh nghiệp kinh doanh ngành nghề tiếp cận thị trường có điều kiện.
- Sau giao dịch, nhà đầu tư nước ngoài nắm giữ trên 50% vốn điều lệ, hoặc tăng tỷ lệ khi đã nắm giữ trên 50%.
- Doanh nghiệp mục tiêu có quyền sử dụng đất tại đảo, xã/phường biên giới, ven biển hoặc khu vực ảnh hưởng đến quốc phòng, an ninh.
Thuế chuyển nhượng vốn
Nghĩa vụ thuế trong M&A phụ thuộc người bán là ai. Các điểm chính áp dụng năm 2026:
- Bên bán là doanh nghiệp Việt Nam: thu nhập từ chuyển nhượng vốn là thu nhập khác chịu thuế TNDN (điểm a khoản 2 Điều 3 Luật Thuế TNDN 67/2025/QH15).
- Bên bán là tổ chức nước ngoài không có cơ sở thường trú: từ 15/12/2025, nộp thuế TNDN theo tỷ lệ 2% trên doanh thu tính thuế (Nghị định 320/2025/NĐ-CP); doanh nghiệp Việt Nam nơi tổ chức nước ngoài đầu tư vốn có trách nhiệm kê khai, khấu trừ, nộp thay theo từng lần phát sinh.
- Bên bán là cá nhân: chịu thuế TNCN theo Luật Thuế TNCN số 109/2025/QH15 (hiệu lực 01/7/2026) và nghị định hướng dẫn.
Đăng ký thay đổi và closing
Sau khi đáp ứng điều kiện tiên quyết, các bên thanh toán, chuyển giao cổ phần/phần vốn góp hoặc tài sản và đăng ký thay đổi thành viên, cổ đông hoặc người đại diện theo pháp luật với cơ quan đăng ký kinh doanh. Trường hợp sáp nhập doanh nghiệp, thực hiện theo Điều 201 Luật Doanh nghiệp 2020.
Bước 6: Tích hợp hậu sáp nhập
Nhiều thương vụ SME thất bại sau khi đã ký hợp đồng vì không có kế hoạch tích hợp. Kế hoạch 100 ngày đầu nên tập trung vào:
- Giữ chân nhân sự chủ chốt và khách hàng lớn; thông báo minh bạch với người lao động.
- Hợp nhất hệ thống kế toán, hóa đơn, quy trình phê duyệt chi tiêu.
- Rà soát lại các hợp đồng, giấy phép đứng tên doanh nghiệp mục tiêu.
- Theo dõi cơ chế điều chỉnh giá, các khoản giữ lại thanh toán và nghĩa vụ bồi hoàn theo hợp đồng.
Sai lầm thường gặp của SME khi làm M&A
Dưới đây là những lỗi phổ biến khiến thương vụ SME gặp rủi ro:
- Đàm phán giá trước khi thẩm định, sau đó khó điều chỉnh.
- Bỏ qua thẩm định thuế – rủi ro truy thu sau giao dịch rơi vào bên mua (với share deal).
- Thanh toán toàn bộ một lần, không giữ lại khoản bảo đảm.
- Chưa kiểm tra điều kiện với nhà đầu tư nước ngoài hoặc ngành nghề có điều kiện.
- Không có kế hoạch tích hợp, mất nhân sự chủ chốt sau giao dịch.
Professional license: CPA Vietnam Auditors
Experience: Over 30 years of experience in Accounting, Auditing, and Financial Consulting.
Frequently Asked Questions
Quy trình M&A gồm mấy bước?
Với doanh nghiệp nhỏ và vừa, quy trình M&A có thể gói gọn trong 6 bước: chuẩn bị, định giá, thẩm định, đàm phán – hợp đồng, thủ tục pháp lý – thuế, và tích hợp sau sáp nhập.
SME có phải thông báo tập trung kinh tế không?
Chỉ khi đạt một trong các ngưỡng: tổng tài sản hoặc doanh thu tại Việt Nam từ 6.000 tỷ đồng, giá trị giao dịch từ 2.000 tỷ đồng (từ 01/7/2026 đến 28/02/2027), hoặc thị phần kết hợp từ 20%.
Nên chọn mua cổ phần hay mua tài sản?
Mua cổ phần giữ được giấy phép, hợp đồng nhưng bên mua gánh cả rủi ro nợ tiềm ẩn; mua tài sản hạn chế rủi ro nhưng thủ tục chuyển giao phức tạp hơn. Lựa chọn nên dựa trên kết quả due diligence.
Doanh nghiệp cần hỗ trợ định giá, thẩm định và cấu trúc giao dịch có thể tham khảo M&A consulting services of NATO.