


Công văn 16148/BTC-DNTN ngày 12/10/2026 của Bộ Tài chính gửi Sở Tài chính các tỉnh, thành phố yêu cầu đẩy nhanh xử lý thủ tục giải thể doanh nghiệp. Theo công văn, sau 180 ngày kể từ khi Cơ quan đăng ký kinh doanh cấp tỉnh nhận được nghị quyết, quyết định giải thể mà không nhận được hồ sơ đăng ký giải thể và không có ý kiến phản đối bằng văn bản, doanh nghiệp được chuyển sang trạng thái “Đã giải thể” trong 01 ngày làm việc, thay vì 03 ngày làm việc như quy định tại Nghị định 168/2025/NĐ-CP.
Nội dung chính của Công văn 16148/BTC-DNTN
Công văn 16148/BTC-DNTN yêu cầu Sở Tài chính các tỉnh, thành phố trực thuộc Trung ương chỉ đạo cơ quan đăng ký kinh doanh phối hợp với cơ quan thuế rà soát, đẩy nhanh và rút ngắn thời gian xử lý hồ sơ giải thể. Công văn dẫn chiếu khoản 6 Điều 64 và khoản 3 Điều 65 Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp làm căn cứ.
Theo nội dung công văn được Tạp chí Kinh tế Tài chính đưa tin, Cơ quan đăng ký kinh doanh cấp tỉnh phải xử lý hồ sơ và chuyển thông tin cho cơ quan thuế trong 01 ngày làm việc kể từ khi nhận hồ sơ giải thể. Cơ quan thuế phản hồi trong 02 ngày làm việc; nếu quá thời hạn này không có phản hồi, cơ quan đăng ký kinh doanh chuyển tình trạng pháp lý của doanh nghiệp theo quy định.
Trường hợp không nộp hồ sơ giải thể vẫn được chuyển trạng thái đã giải thể
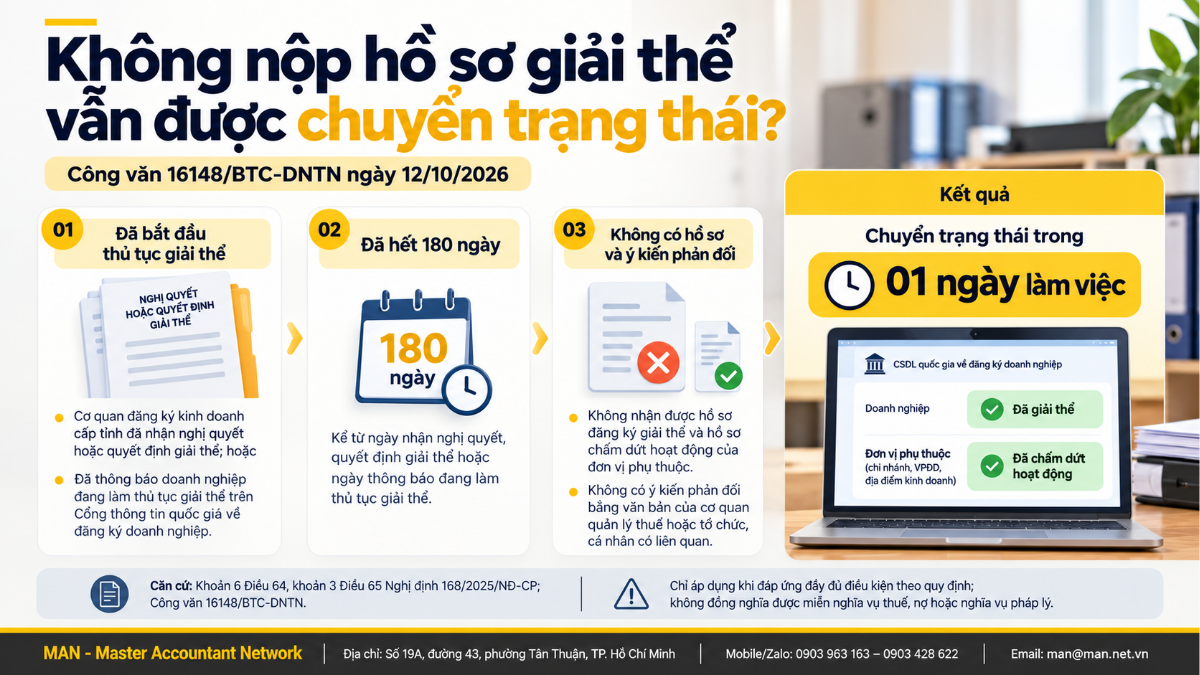
Doanh nghiệp không nộp hồ sơ đăng ký giải thể vẫn được chuyển sang trạng thái “Đã giải thể” khi đã qua 180 ngày kể từ mốc khởi điểm mà cơ quan đăng ký kinh doanh không nhận được hồ sơ và không có ý kiến phản đối bằng văn bản. Mốc khởi điểm khác nhau tùy theo doanh nghiệp tự giải thể hay bị buộc giải thể.
Bảng sau tóm tắt hai trường hợp theo khoản 6 Điều 64 và khoản 3 Điều 65 Nghị định 168/2025/NĐ-CP, được Công văn 16148/BTC-DNTN dẫn chiếu lại.
| Tiêu chí | Khoản 6 Điều 64 Nghị định 168/2025/NĐ-CP | Khoản 3 Điều 65 Nghị định 168/2025/NĐ-CP |
| Trường hợp áp dụng | Giải thể theo các điểm a, b và c khoản 1 Điều 207 Luật Doanh nghiệp năm 2020 được sửa đổi, bổ sung năm 2025 | Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc giải thể theo quyết định của Tòa án |
| Mốc bắt đầu tính 180 ngày | Ngày Cơ quan đăng ký kinh doanh cấp tỉnh nhận được nghị quyết hoặc quyết định giải thể | Ngày Cơ quan đăng ký kinh doanh cấp tỉnh thông báo doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp |
| Điều kiện | Không nhận được hồ sơ đăng ký giải thể, hồ sơ chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh và ý kiến phản đối bằng văn bản | Như trường hợp bên trái |
| Kết quả | Doanh nghiệp chuyển sang “Đã giải thể”; chi nhánh, văn phòng đại diện, địa điểm kinh doanh chuyển sang “Đã chấm dứt hoạt động” | Như trường hợp bên trái |
Điểm chung của hai trường hợp là cơ quan đăng ký kinh doanh phải có căn cứ cho thấy doanh nghiệp đang trong quá trình giải thể, và không có ai phản đối bằng văn bản trong suốt 180 ngày, kể cả cơ quan quản lý thuế.
Điểm mới về thời hạn xử lý sau 180 ngày
Điểm mới đáng chú ý của Công văn 16148/BTC-DNTN là thời hạn chuyển trạng thái sau khi kết thúc 180 ngày được rút xuống còn 01 ngày làm việc. Nghị định 168/2025/NĐ-CP quy định cơ quan đăng ký kinh doanh ra thông báo trong thời hạn 03 ngày làm việc kể từ ngày kết thúc thời hạn 180 ngày.
Ngoài mốc sau 180 ngày, công văn còn đặt thời hạn cụ thể cho từng bước khi doanh nghiệp nộp hồ sơ giải thể, được tổng hợp trong bảng sau.
| Bước xử lý | Thời hạn |
| Cơ quan đăng ký kinh doanh xử lý hồ sơ giải thể và chuyển thông tin cho cơ quan thuế | 01 ngày làm việc kể từ khi nhận hồ sơ |
| Cơ quan thuế phản hồi cơ quan đăng ký kinh doanh | 02 ngày làm việc kể từ khi nhận thông tin |
| Chuyển trạng thái sau khi cơ quan thuế xác nhận đã hoàn thành nghĩa vụ thuế | 01 ngày làm việc kể từ khi nhận xác nhận |
| Cơ quan thuế không phản hồi đúng hạn | Chuyển tình trạng pháp lý theo quy định |
| Không nhận được hồ sơ và ý kiến phản đối sau 180 ngày | 01 ngày làm việc kể từ khi hết 180 ngày (Nghị định 168/2025/NĐ-CP: 03 ngày làm việc) |
Cần lưu ý, Công văn 16148/BTC-DNTN là văn bản chỉ đạo, hướng dẫn thực hiện của Bộ Tài chính đối với cơ quan đăng ký kinh doanh, không thay thế quy định tại Nghị định 168/2025/NĐ-CP. Các nội dung khác về hồ sơ và trình tự giải thể vẫn thực hiện theo nghị định.
Lệ phí và mã số thuế khi giải thể
Đăng ký giải thể doanh nghiệp không phải nộp lệ phí đăng ký doanh nghiệp. Khoản 2 Điều 5 Thông tư 47/2019/TT-BTC quy định đăng ký giải thể doanh nghiệp, tạm ngừng kinh doanh, chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh thuộc đối tượng được miễn lệ phí đăng ký doanh nghiệp.
Về thuế, Điều 13 Thông tư 90/2026/TT-BTC quy định người nộp thuế đăng ký thuế cùng với đăng ký kinh doanh theo cơ chế một cửa liên thông thực hiện chấm dứt hiệu lực mã số thuế khi chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản. Thủ tục và hồ sơ liên quan được trình bày tại bài chấm dứt hiệu lực mã số thuế khi giải thể.
Góc nhìn chuyên môn của MAN
Từ thực tế hỗ trợ doanh nghiệp làm thủ tục giải thể, đội ngũ chuyên môn của MAN – Master Accountant Network lưu ý rằng cơ chế 180 ngày không phải “giải thể tự động” cho mọi doanh nghiệp ngừng hoạt động. Doanh nghiệp cần nắm rõ ba điểm sau để tránh hiểu nhầm.
Phải có nghị quyết hoặc quyết định giải thể
Với trường hợp doanh nghiệp tự giải thể, mốc 180 ngày chỉ bắt đầu khi Cơ quan đăng ký kinh doanh cấp tỉnh đã nhận được nghị quyết hoặc quyết định giải thể. Doanh nghiệp bỏ hoạt động mà không gửi văn bản này thì không được tính thời hạn, và vẫn tồn tại trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp. Các rủi ro của việc để công ty “treo” được phân tích tại bài không giải thể công ty có sao không.
Ý kiến phản đối của cơ quan thuế sẽ chặn việc chuyển trạng thái
Một trong các điều kiện để chuyển trạng thái là không có ý kiến phản đối bằng văn bản của cơ quan quản lý thuế hoặc tổ chức, cá nhân có liên quan. Vì vậy, doanh nghiệp còn nợ thuế, chưa quyết toán hoặc chưa xử lý hóa đơn nên chủ động hoàn tất các nghĩa vụ thuế khi giải thể thay vì chờ hết 180 ngày.
Nộp hồ sơ đầy đủ vẫn là cách nhanh nhất
Theo hướng dẫn tại công văn, khi doanh nghiệp nộp hồ sơ và cơ quan thuế xác nhận đã hoàn thành nghĩa vụ thuế, trạng thái được chuyển trong 01 ngày làm việc kể từ khi nhận xác nhận. Con đường này nhanh hơn nhiều so với chờ hết 180 ngày. Doanh nghiệp có thể tham khảo danh mục hồ sơ giải thể doanh nghiệp và quy trình giải thể công ty với cơ quan thuế để chuẩn bị từ sớm.
Kết luận
Công văn 16148/BTC-DNTN không tạo ra cơ chế mới mà yêu cầu cơ quan đăng ký kinh doanh thực hiện nhanh hơn quy định sẵn có tại Nghị định 168/2025/NĐ-CP, trong đó thời hạn chuyển trạng thái “Đã giải thể” sau 180 ngày rút từ 03 xuống 01 ngày làm việc. Doanh nghiệp đã ra quyết định giải thể nên theo dõi tình trạng pháp lý trên Cổng thông tin quốc gia về đăng ký doanh nghiệp và chủ động hoàn tất nghĩa vụ thuế để quá trình giải thể không bị kéo dài.
Doanh nghiệp cần rà soát hồ sơ hoặc nghĩa vụ thuế trước khi giải thể có thể tham khảo dịch vụ giải thể doanh nghiệp của MAN, hoặc đọc thêm tổng quan về giải thể doanh nghiệp và các điểm mới của Nghị định 168/2025/NĐ-CP.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Doanh nghiệp không làm gì thì có tự động được giải thể không?
Không. Cơ chế 180 ngày chỉ áp dụng khi Cơ quan đăng ký kinh doanh cấp tỉnh đã nhận được nghị quyết hoặc quyết định giải thể của doanh nghiệp, hoặc đã thông báo doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp. Doanh nghiệp chỉ ngừng hoạt động mà không gửi quyết định giải thể thì không thuộc trường hợp này.
Đăng ký giải thể doanh nghiệp có mất lệ phí không?
Không. Theo khoản 2 Điều 5 Thông tư 47/2019/TT-BTC, đăng ký giải thể doanh nghiệp, tạm ngừng kinh doanh và chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh được miễn lệ phí đăng ký doanh nghiệp.
Doanh nghiệp giải thể có bị chấm dứt hiệu lực mã số thuế không?
Có. Theo Điều 13 Thông tư 90/2026/TT-BTC, người nộp thuế đăng ký thuế cùng đăng ký kinh doanh theo cơ chế một cửa liên thông thực hiện chấm dứt hiệu lực mã số thuế khi chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản.




