Trạng thái 06 là trạng thái mã số thuế thể hiện người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Theo Thông tư 90/2026/TT-BTC của Bộ Tài chính, văn bản được ban hành ngày 30/06/2026 và có hiệu lực từ 01/07/2026. Nguồn tin ngày 23/09/2026 cho biết người nộp thuế ở trạng thái này cần xác định hướng xử lý phù hợp với việc tiếp tục hay chấm dứt hoạt động.
Theo nguồn tin gốc của Thư Viện Pháp Luật, trạng thái 06 được xác định sau quá trình rà soát, xác minh theo quy định. Doanh nghiệp không nên chỉ nhìn vào trạng thái hiển thị mà cần kiểm tra thêm lý do và tình trạng nghĩa vụ thuế liên quan.
Nội dung của trạng thái 06 theo Thông tư 90
Phụ lục 1 ban hành kèm theo Thông tư 90/2026/TT-BTC quy định trạng thái 06 là người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Nguồn tin gốc liệt kê 06 mã lý do cụ thể gắn với trạng thái này.
| Mã lý do | Tên lý do | Nội dung khái quát |
| 03 | NNT không hoạt động tại địa chỉ đã đăng ký và có hồ sơ chấm dứt hiệu lực MST | Đã có thông báo không hoạt động và sau đó nộp hồ sơ chấm dứt hiệu lực MST; hoặc đã nộp hồ sơ chấm dứt nhưng chưa hoàn thành nghĩa vụ thuế và được xác minh không hoạt động. |
| 07 | NNT không hoạt động tại địa chỉ đã đăng ký và có quyết định mở thủ tục phá sản của Tòa án | Tòa án ban hành quyết định mở thủ tục phá sản khi NNT đang bị thông báo không hoạt động tại địa chỉ đã đăng ký. |
| 09 | CQT ban hành Thông báo không hoạt động tại địa chỉ đã đăng ký | Cơ quan thuế ban hành thông báo sau khi phối hợp với cơ quan có thẩm quyền xác minh tại địa chỉ trụ sở. |
| 12 | NNT không hoạt động tại địa chỉ đã đăng ký và có quyết định tuyên bố phá sản của Tòa án | Tòa án ban hành quyết định tuyên bố phá sản khi NNT đang bị thông báo không hoạt động tại địa chỉ đã đăng ký. |
| 13 | NNT không hoạt động tại địa chỉ đã đăng ký và bị thu hồi giấy phép | NNT bị thông báo không hoạt động rồi bị thu hồi giấy phép; hoặc đã bị thu hồi giấy phép nhưng chưa hoàn thành nghĩa vụ thuế và được xác minh không hoạt động. |
| 17 | Đơn vị phụ thuộc có mã số nộp thay, đơn vị chủ quản bị thông báo không hoạt động | Áp dụng với NNT là đơn vị phụ thuộc có đơn vị chủ quản thuộc trường hợp bị thông báo không hoạt động tại địa chỉ đã đăng ký. |
Doanh nghiệp ở trạng thái 06 cần xử lý thế nào
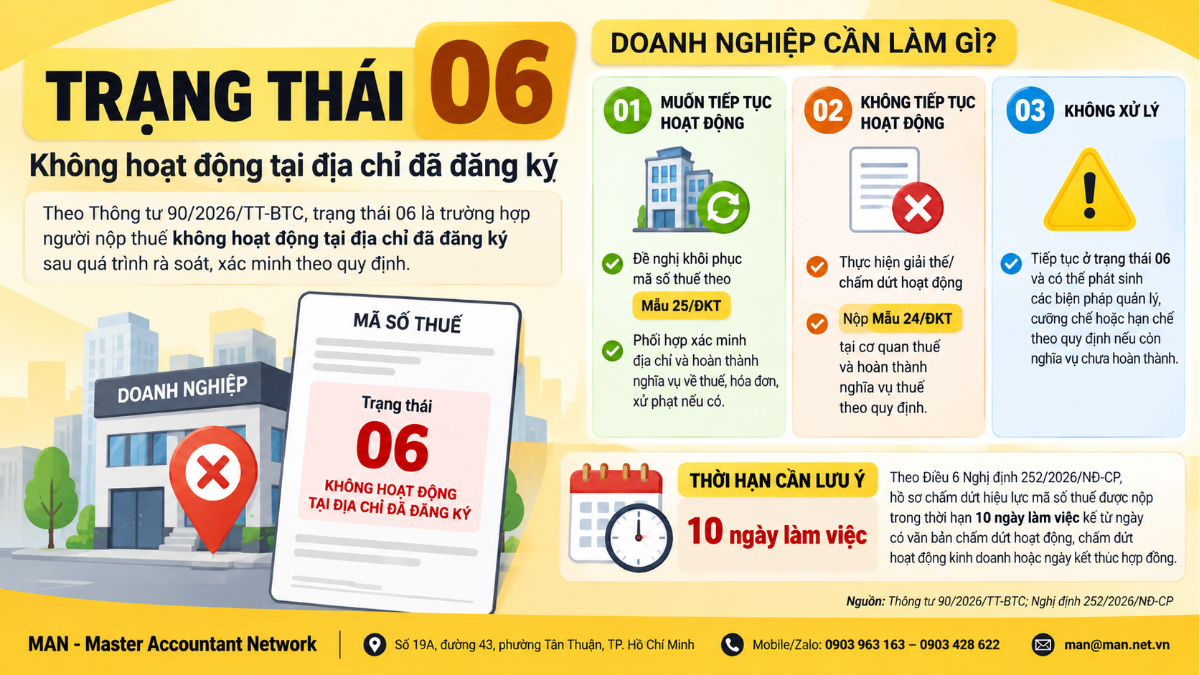
Theo tài liệu được nguồn tin dẫn lại, hướng xử lý phụ thuộc vào việc người nộp thuế có tiếp tục hoạt động hay không. Doanh nghiệp cần đối chiếu tình trạng thực tế và nghĩa vụ thuế trước khi lựa chọn thủ tục.
Trường hợp muốn tiếp tục hoạt động
Nếu muốn tiếp tục hoạt động, người nộp thuế thực hiện thủ tục đề nghị khôi phục mã số thuế theo hướng nộp Mẫu số 25/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC. Theo nguồn tin gốc, doanh nghiệp cần phối hợp xác minh địa chỉ và xử lý các nghĩa vụ về thuế, hóa đơn, xử phạt nếu có.
Trường hợp không tiếp tục hoạt động
Nếu không tiếp tục hoạt động, người nộp thuế thực hiện thủ tục giải thể hoặc chấm dứt hoạt động theo hướng nộp Mẫu số 24/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC và hoàn thành nghĩa vụ thuế theo quy định.
Đối với doanh nghiệp đang bị thông báo không hoạt động tại địa chỉ đã đăng ký và thực hiện giải thể, MAN cũng đã cập nhật quy trình chấm dứt hiệu lực mã số thuế khi giải thể theo Quyết định 1933/QĐ-BTC, Nghị định 252/2026/NĐ-CP và Thông tư 90/2026/TT-BTC.
Thời hạn nộp hồ sơ chấm dứt hiệu lực mã số thuế
Theo điểm h khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP, người nộp thuế thuộc đối tượng đăng ký thuế trực tiếp với cơ quan thuế nộp hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động, chấm dứt hoạt động kinh doanh hoặc ngày kết thúc hợp đồng.
Mốc 10 ngày làm việc nêu trên là thời hạn nộp hồ sơ chấm dứt hiệu lực mã số thuế theo quy định của Nghị định 252/2026/NĐ-CP; không nên hiểu thành thời hạn 10 ngày tính từ ngày mã số thuế được chuyển sang trạng thái 06.
Lưu ý tuân thủ đối với doanh nghiệp
Từ góc độ xử lý hồ sơ, doanh nghiệp nên xác định đồng thời trạng thái mã số thuế, mã lý do và nghĩa vụ còn tồn đọng. MAN khuyến nghị doanh nghiệp rà soát hồ sơ trước khi lựa chọn thủ tục, đặc biệt trong trường hợp đang có nhu cầu giải thể.
- Kiểm tra trạng thái và mã lý do cụ thể của mã số thuế.
- Xác định doanh nghiệp còn hoạt động thực tế tại địa chỉ đã đăng ký hay không.
- Nếu tiếp tục hoạt động, chuẩn bị hồ sơ đề nghị khôi phục mã số thuế theo quy định.
- Nếu không tiếp tục hoạt động, thực hiện hồ sơ chấm dứt hiệu lực mã số thuế và các thủ tục liên quan.
- Rà soát nghĩa vụ thuế, hóa đơn và các khoản xử phạt nếu có trước khi hoàn tất thủ tục.
Doanh nghiệp có thể tham khảo thêm hướng dẫn về thời hạn giải thể doanh nghiệp và hồ sơ giải thể doanh nghiệp của MAN để đối chiếu các bước liên quan khi chấm dứt hoạt động.
Kết luận
Trạng thái 06 theo Thông tư 90/2026/TT-BTC phản ánh người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Tùy tình trạng thực tế, người nộp thuế có thể thực hiện thủ tục khôi phục mã số thuế để tiếp tục hoạt động hoặc xử lý chấm dứt hiệu lực mã số thuế nếu không tiếp tục hoạt động.
Việc xử lý cần căn cứ vào mã lý do, tình trạng nghĩa vụ thuế và hồ sơ thực tế của từng trường hợp. Doanh nghiệp nên đối chiếu trực tiếp với văn bản pháp luật và cơ quan thuế quản lý trước khi thực hiện.
Nguồn tham khảo
- Thông tư 90/2026/TT-BTC trên Cổng thông tin điện tử Chính phủ
- Nghị định 252/2026/NĐ-CP trên Cổng thông tin điện tử Chính phủ
- Nguồn tin đối chiếu: Thư Viện Pháp Luật, ngày 23/09/2026
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính