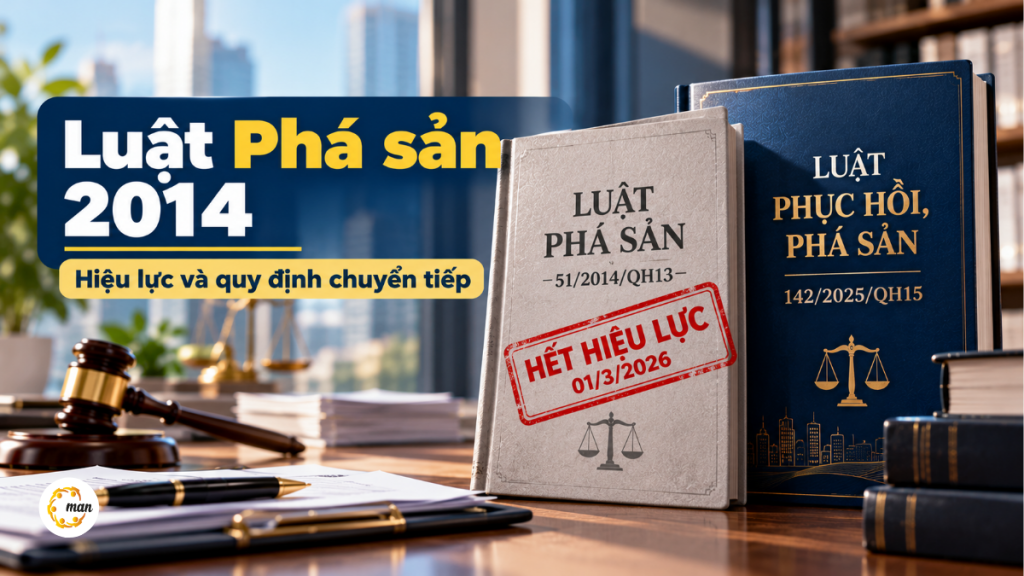
Trong bối cảnh kinh tế năm 2026, việc thấu hiểu các quy định pháp lý về phá sản là công cụ quan trọng để bảo vệ quyền lợi của chủ sở hữu và các bên liên quan. Dựa trên Luật Phá sản số 51/2014/QH13, thủ tục phá sản là một quá trình tố tụng tư pháp đặc biệt nhằm giải quyết các khoản nợ một cách công bằng và trật tự khi doanh nghiệp không còn khả năng duy trì dòng tài chính.
Hiểu đúng về tình trạng mất khả năng thanh toán
Để xác định một doanh nghiệp có thuộc đối tượng phá sản hay không, cần căn cứ chính xác vào khoản 1 Điều 4 Luật Phá sản 2014:
“Doanh nghiệp, hợp tác xã mất khả năng thanh toán là doanh nghiệp, hợp tác xã không thực hiện nghĩa vụ thanh toán khoản nợ trong thời hạn 03 tháng kể từ ngày đến hạn thanh toán.”
Việc xác định đúng thời điểm này không chỉ là quyền mà còn là trách nhiệm. Điều 5 của Luật này quy định rõ, nếu doanh nghiệp mất khả năng thanh toán mà người đại diện theo pháp luật không nộp đơn yêu cầu mở thủ tục phá sản thì có thể phải chịu trách nhiệm trước pháp luật về những thiệt hại phát sinh. Đây là rào cản pháp lý nhằm ngăn chặn việc trì hoãn nợ khiến tình hình tài chính của các chủ nợ trở nên tồi tệ hơn.
Quy trình 5 bước trong thủ tục phá sản doanh nghiệp
Trình tự giải quyết phá sản được thực hiện thông qua hệ thống Tòa án nhân dân với sự tham gia giám sát chặt chẽ của Quản tài viên hoặc doanh nghiệp quản lý, thanh lý tài sản.
Bước 1: Nộp đơn yêu cầu mở thủ tục phá sản
Căn cứ từ Điều 5 đến Điều 10 của Luật Phá sản 2014, các đối tượng có quyền và nghĩa vụ nộp đơn được quy định cụ thể nhằm đảm bảo tính bao quát:
- Chủ nợ không có bảo đảm hoặc có bảo đảm một phần: Có quyền nộp đơn khi khoản nợ đến hạn mà không được thanh toán sau 03 tháng.
- Người lao động và đại diện Công đoàn: Căn cứ Điều 10, họ có quyền nộp đơn khi doanh nghiệp không trả lương và các khoản nợ khác. Điểm quan trọng là người lao động không phải nộp lệ phí phá sản và không phải tạm ứng chi phí phá sản.
- Người đại diện theo pháp luật: Chủ tịch Hội đồng quản trị, Giám đốc hoặc Tổng giám đốc có nghĩa vụ phải nộp đơn ngay khi phát hiện tình trạng mất khả năng thanh toán.
- Cổ đông hoặc nhóm cổ đông: Nếu sở hữu từ 20% tổng số cổ phần phổ thông trở lên trong thời gian liên tục ít nhất 06 tháng, họ có quyền nộp đơn khi công ty cổ phần mất khả năng thanh toán.
Bước 2: Tòa án thụ lý đơn yêu cầu
Sau khi nhận đơn, Tòa án sẽ xem xét tính hợp lệ trong vòng 03 ngày làm việc. Nếu hồ sơ đầy đủ, Thẩm phán thông báo cho người nộp đơn đóng lệ phí và tạm ứng chi phí phá sản. Theo Điều 18:
“Thời điểm thụ lý đơn yêu cầu mở thủ tục phá sản là ngày Thẩm phán nhận được biên lai nộp lệ phí phá sản, biên lai nộp tạm ứng chi phí phá sản.”
Một lưu ý quan trọng trong năm 2026 là việc ứng dụng hệ thống tố tụng điện tử giúp việc nộp đơn và nhận thông báo thụ lý trở nên nhanh chóng hơn. Đối với doanh nghiệp đã cạn kiệt tài chính, Tòa án vẫn có thể thụ lý nếu thuộc các trường hợp miễn, giảm theo quy định để đảm bảo quyền tiếp cận công lý.
Bước 3: Ra quyết định mở thủ tục phá sản
Trong thời hạn 30 ngày kể từ ngày thụ lý, Thẩm phán phải ra quyết định mở hoặc không mở thủ tục phá sản theo Điều 42. Đây là cột mốc thay đổi toàn bộ trạng thái pháp lý của doanh nghiệp. Ngay khi có quyết định này, Tòa án sẽ chỉ định Quản tài viên.
Kể từ thời điểm này, doanh nghiệp chịu sự hạn chế lớn về quyền tự chủ tài sản. Theo khoản 1 Điều 48:
“Sau khi có quyết định mở thủ tục phá sản, cấm doanh nghiệp, hợp tác xã thực hiện các hoạt động: tẩu tán, chuyển dịch tài sản; thanh toán nợ không có bảo đảm; từ bỏ quyền đòi nợ; chuyển khoản nợ không có bảo đảm thành nợ có bảo đảm bằng tài sản của doanh nghiệp.”
Bước 4: Tổ chức hội nghị chủ nợ
Hội nghị chủ nợ là cơ quan có quyền quyết định cao nhất đối với phương án giải quyết doanh nghiệp. Theo Điều 75, hội nghị chỉ hợp lệ nếu có số chủ nợ đại diện cho ít nhất 65% tổng số nợ không có bảo đảm tham gia.
Hội nghị có quyền thông qua các nghị quyết quan trọng theo Điều 81:
- Đình chỉ giải quyết yêu cầu: Nếu doanh nghiệp đã khắc phục được tình trạng nợ hoặc có người nhận trả nợ thay.
- Phục hồi hoạt động kinh doanh: Doanh nghiệp có 15 ngày để xây dựng phương án phục hồi sau khi hội nghị thông qua chủ trương. Thời hạn thực hiện phương án phục hồi thường không quá 03 năm theo Điều 89.
- Tuyên bố phá sản: Nếu không đạt được sự đồng thuận về phục hồi hoặc phương án phục hồi không khả thi.
Bước 5: Tuyên bố phá sản và thanh lý tài sản
Khi không còn khả năng phục hồi, Thẩm phán ra quyết định tuyên bố phá sản. Lúc này, toàn bộ tài sản của doanh nghiệp sẽ được quy đổi thành tiền để thanh toán theo thứ tự ưu tiên tuyệt đối tại Điều 54:
“Việc phân chia giá trị tài sản của doanh nghiệp, hợp tác xã được thực hiện theo thứ tự sau: a) Chi phí phá sản; b) Khoản nợ lương, trợ cấp thôi việc, bảo hiểm xã hội, bảo hiểm y tế đối với người lao động, quyền lợi khác theo hợp đồng lao động và thỏa ước lao động tập thể đã ký kết; c) Khoản nợ phát sinh sau khi mở thủ tục phá sản nhằm mục đích phục hồi hoạt động kinh doanh; d) Nghĩa vụ tài chính đối với Nhà nước; khoản nợ không có bảo đảm trả cho chủ nợ trong danh sách chủ nợ; khoản nợ có bảo đảm chưa được thanh toán do giá trị tài sản bảo đảm không đủ thanh toán nợ.”
Phần giá trị còn lại sau khi thanh toán hết các khoản trên mới thuộc về chủ doanh nghiệp tư nhân, chủ sở hữu hoặc các cổ đông.
5 điều cần lưu ý để xử lý phá sản hiệu quả
Dựa trên thực tiễn áp dụng Luật Phá sản số 51/2014/QH13, các doanh nghiệp cần chú ý 5 vấn đề cốt lõi sau để giảm thiểu rủi ro pháp lý.
- Kiểm soát các giao dịch vô hiệu trước khi mở thủ tục: Cần đặc biệt lưu ý Điều 59 về các giao dịch bị coi là vô hiệu. Nếu trong vòng 06 tháng trước ngày thụ lý đơn, doanh nghiệp thực hiện các giao dịch như tặng cho tài sản, thanh toán nợ chưa đến hạn hoặc bán tài sản thấp hơn giá thị trường, Quản tài viên có quyền yêu cầu Tòa án thu hồi các tài sản này.
- Phối hợp tối đa với Quản tài viên: Quản tài viên là người có quyền hạn rất lớn trong việc kiểm kê tài sản. Theo Điều 67, doanh nghiệp phải gửi danh sách chủ nợ chính xác trong 15 ngày kể từ ngày mở thủ tục. Việc thiếu trung thực trong giai đoạn này có thể dẫn đến cáo buộc hình sự về tội vi phạm quy định về quản lý tài sản trong trường hợp phá sản.
- Xây dựng kế hoạch phục hồi có căn cứ thực tiễn: Phương án phục hồi kinh doanh theo Điều 87 phải nêu rõ các biện pháp cụ thể như huy động vốn, thay đổi sản phẩm, cơ cấu lại bộ máy quản trị. Một phương án thực tế không chỉ cứu vãn doanh nghiệp mà còn bảo vệ việc làm cho người lao động, đây là ưu tiên hàng đầu của Tòa án trong năm 2026.
- Giải quyết các tài sản bảo đảm một cách linh hoạt: Theo Điều 53, đối với các khoản nợ có bảo đảm, nếu tài sản đó cần thiết cho việc phục hồi kinh doanh thì việc xử lý sẽ bị tạm đình chỉ. Nếu không cần thiết, tài sản sẽ được bán để trả nợ. Nắm rõ điều khoản này giúp doanh nghiệp có thêm thời gian để thương thảo với ngân hàng.
- Chấp hành nghiêm chỉnh các mốc thời hạn tố tụng: Luật Phá sản 2014 thiết lập các mốc thời gian cực kỳ khắt khe. Việc chậm trễ 15 ngày kiểm kê tài sản hay quá hạn khiếu nại danh sách chủ nợ thường dẫn đến việc mất quyền lợi biểu quyết hoặc bị đình chỉ quyền phục hồi kinh doanh. Trong bối cảnh tố tụng số năm 2026, các mốc thời gian này được theo dõi tự động, yêu cầu doanh nghiệp phải có đội ngũ pháp lý hỗ trợ sát sao.
Những câu hỏi thường gặp về phá sản doanh nghiệp
Dưới đây là tổng hợp các vấn đề pháp lý thường phát sinh trong quá trình giải quyết phá sản doanh nghiệp.
Doanh nghiệp còn tài sản nhưng không có tiền mặt thì có bị coi là mất khả năng thanh toán không?
Sau khi phá sản chủ doanh nghiệp có được thành lập doanh nghiệp mới không?
Ai là người phải chịu phí tổn khi thực hiện thủ tục phá sản?
Các khoản nợ thuế sẽ được xử lý như thế nào khi doanh nghiệp phá sản?
Quản tài viên có quyền gì đối với hoạt động của doanh nghiệp?
Việc thấu hiểu tường tận Luật Phá sản số 51/2014/QH13 giúp doanh nghiệp rút lui khỏi thị trường một cách văn minh, đảm bảo trách nhiệm với xã hội và bảo vệ uy tín cho các kế hoạch kinh doanh tương lai.
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, đường 43, phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
Các dịch vụ khác
- Kiểm toán: Dịch vụ Kiểm Toán, Dịch vụ Kiểm toán xây dựng, Dịch vụ kiểm toán BCTC
- Kế toán và Thuế: Dịch vụ kế toán thuế, Báo cáo thuế, Tư vấn Chuyển giá. Dịch Vụ Kế Toán Thuế, Dịch vụ báo cáo thuế, Dịch vụ Chuyển Giá, Dịch Vụ Giao Dịch Liên Kết
- Pháp lý: Dịch vụ giấy phép lao động, Dịch vụ chứng nhận đăng ký kinh doanh, Giấy Chứng Nhận Đầu Tư
- Khác: Dịch vụ Chuyển Giá, Dịch Vụ Giao Dịch Liên Kết, Dịch vụ Tư vấn Hoạt động Doanh nghiệp
Phụ trách sản xuất nội dung bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong ngành Kế toán, Kiểm toán và Tư vấn Tài chính.