


Cá nhân mất khả năng thanh toán không đồng nghĩa với việc đương nhiên bị bắt hoặc đi tù. Nếu một người không thể trả khoản vay đúng hạn do mất việc, kinh doanh thua lỗ, thu nhập giảm hoặc nguyên nhân tài chính khác, vấn đề trước hết thường được xử lý theo quan hệ dân sự và nghĩa vụ hợp đồng. Theo Điều 466 Bộ luật Dân sự 2015, bên vay tiền có nghĩa vụ trả đủ tiền khi đến hạn; trường hợp chậm trả có thể phát sinh nghĩa vụ về lãi theo quy định pháp luật và thỏa thuận hợp pháp trong hợp đồng.
Rủi ro pháp lý có thể tăng lên theo ba cấp độ: (1) phát sinh nợ quá hạn và ảnh hưởng đến khả năng tiếp cận tín dụng; (2) chủ nợ khởi kiện yêu cầu thực hiện nghĩa vụ trả nợ; và (3) sau khi có bản án, quyết định có hiệu lực mà người phải thi hành án không tự nguyện thực hiện, cơ quan thi hành án dân sự có thể áp dụng biện pháp cưỡng chế theo luật. Trách nhiệm hình sự chỉ đặt ra khi hành vi thực tế có đủ dấu hiệu của một tội phạm, chẳng hạn hành vi chiếm đoạt tài sản theo Điều 175 Bộ luật Hình sự.
Mất khả năng thanh toán của cá nhân được hiểu thế nào?
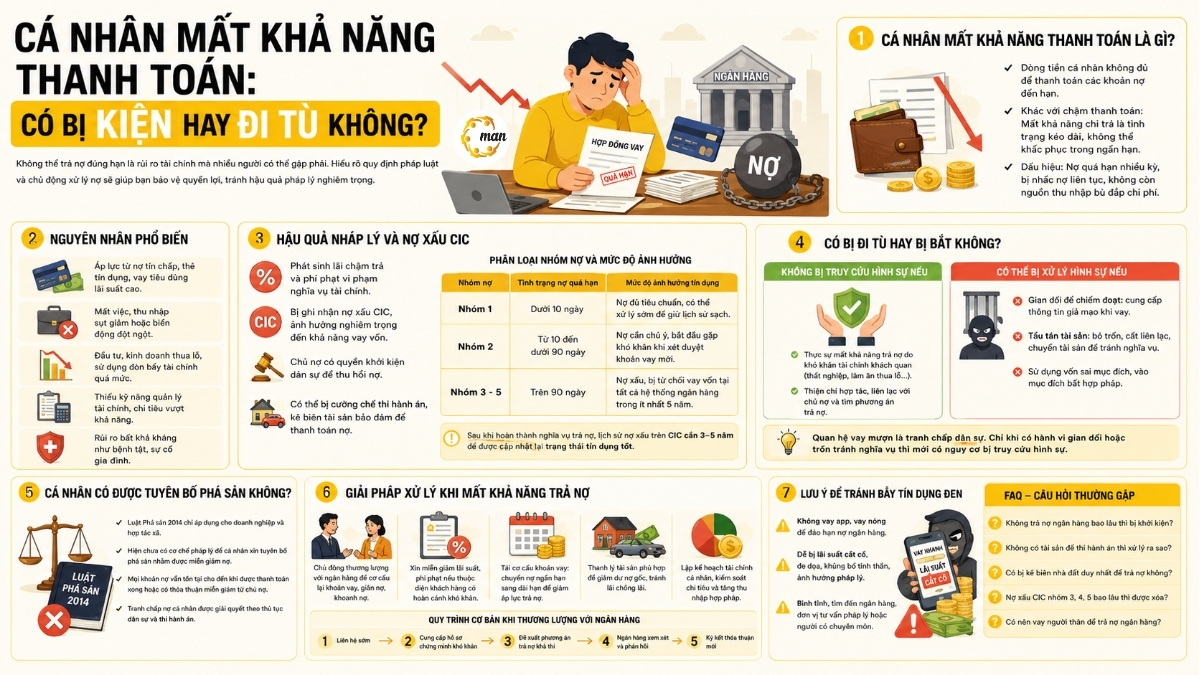
Trong đời sống tài chính, có thể hiểu mất khả năng thanh toán là tình trạng dòng tiền và nguồn lực hiện có không đủ để đáp ứng các nghĩa vụ tài chính đã đến hạn. Khái niệm này không nên đồng nhất với việc chỉ chậm một kỳ thanh toán. Mức độ rủi ro cần được đánh giá dựa trên số tiền quá hạn, thời gian quá hạn, loại khoản vay, tài sản bảo đảm, thu nhập hiện tại và khả năng phục hồi dòng tiền.
Dấu hiệu cho thấy khả năng trả nợ đang gặp vấn đề
- Không còn đủ tiền để thanh toán các khoản nợ đến hạn dù đã cắt giảm chi tiêu không thiết yếu.
- Phải vay mới để trả khoản vay cũ hoặc liên tục đảo nợ, khiến tổng nghĩa vụ ngày càng tăng.
- Khoản vay, thẻ tín dụng hoặc nghĩa vụ tài chính phát sinh quá hạn và bên cho vay bắt đầu áp dụng quy trình thu hồi nợ.
- Thu nhập giảm mạnh hoặc mất nguồn thu ổn định trong khi nghĩa vụ trả nợ vẫn duy trì.
- Có tài sản nhưng không tạo ra dòng tiền đủ nhanh để đáp ứng khoản nợ đến hạn.
Cá nhân mất khả năng trả nợ có bị ngân hàng khởi kiện không?
Có thể. Pháp luật không quy định rằng cứ mất khả năng thanh toán là chắc chắn bị kiện, nhưng ngân hàng hoặc chủ nợ có quyền yêu cầu Tòa án giải quyết tranh chấp hợp đồng vay khi nghĩa vụ thanh toán không được thực hiện theo thỏa thuận và phát sinh tranh chấp.
Không có một mức nợ tối thiểu chung nào mà cứ vượt qua là ngân hàng được quyền khởi kiện. Khả năng khởi kiện phụ thuộc vào hồ sơ tín dụng, nghĩa vụ đã đến hạn, tình trạng vi phạm hợp đồng, chứng cứ về khoản nợ và quyết định xử lý của chủ nợ.
Nếu bị khởi kiện, người vay nên làm gì?
- Không né tránh thông báo của ngân hàng hoặc Tòa án.
- Kiểm tra hợp đồng tín dụng, lịch sử giải ngân, lịch trả nợ, số tiền gốc, lãi và các khoản phí.
- Chuẩn bị chứng cứ về thu nhập, tài sản, tình trạng mất việc hoặc các nguyên nhân khách quan nếu cần giải trình.
- Chủ động đề xuất phương án trả nợ khả thi thay vì cam kết một mức thanh toán vượt quá khả năng thực tế.
- Nếu đã nhận được giấy triệu tập hoặc văn bản tố tụng, cần thực hiện đúng thời hạn pháp luật quy định.
Mất khả năng thanh toán có bị kê biên tài sản không?
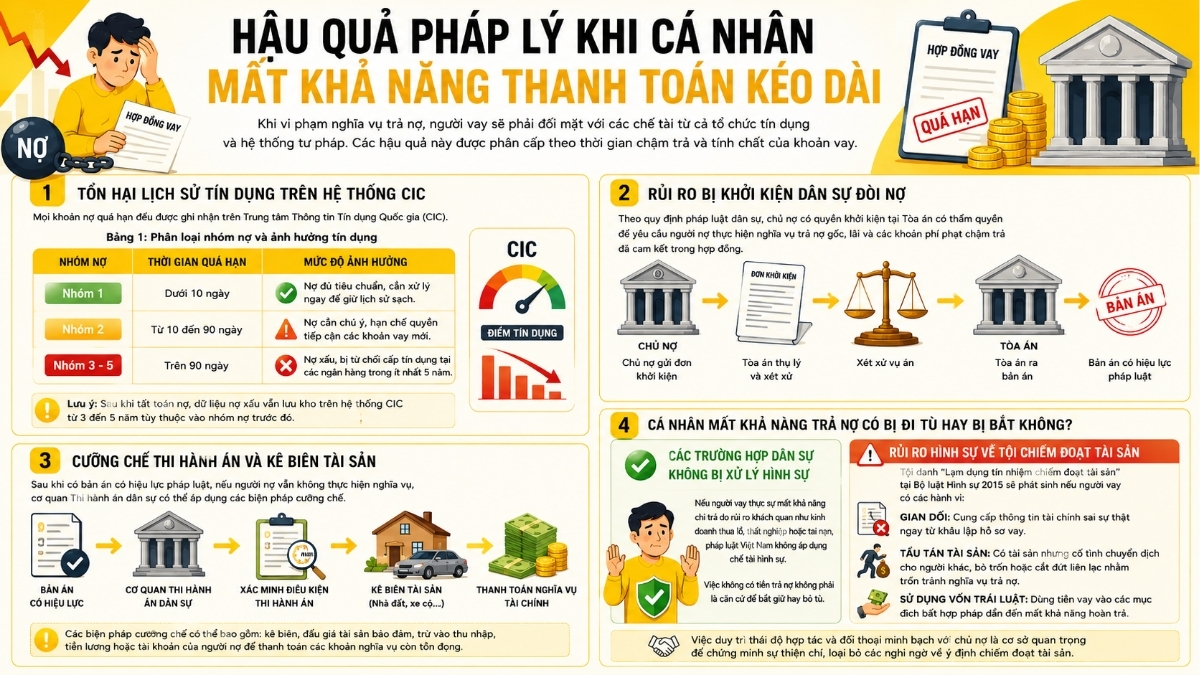
Có thể, nhưng cần phân biệt giữa giai đoạn tranh chấp và giai đoạn thi hành án. Việc chậm trả nợ tự thân không có nghĩa là ngân hàng có thể ngay lập tức tự ý kê biên mọi tài sản của người vay.
Thông thường, nếu tranh chấp được Tòa án giải quyết và có bản án hoặc quyết định có hiệu lực, trường hợp người phải thi hành án không tự nguyện thực hiện nghĩa vụ thì cơ quan thi hành án dân sự có thể áp dụng các biện pháp cưỡng chế theo luật, trong đó có khấu trừ tiền trong tài khoản, trừ vào thu nhập và kê biên, xử lý tài sản. Xem thêm Điều 71 Luật Thi hành án dân sự về các biện pháp cưỡng chế thi hành án.
Cá nhân mất khả năng trả nợ có bị đi tù không?
Không phải cứ không có khả năng trả nợ là bị đi tù. Nếu bản chất vụ việc chỉ là vi phạm nghĩa vụ thanh toán trong quan hệ vay tài sản và người vay thực sự không có khả năng trả, hướng xử lý chủ yếu là dân sự. Việc không có tiền trả nợ không tự động biến một khoản nợ dân sự thành tội phạm.
Khi nào có thể phát sinh rủi ro hình sự?
Rủi ro hình sự cần được đánh giá dựa trên hành vi và ý thức chiếm đoạt, không chỉ dựa trên việc khoản vay bị quá hạn. Điều 175 Bộ luật Hình sự 2015 Điều 175 Bộ luật Hình sự 2015 quy định về tội lạm dụng tín nhiệm chiếm đoạt tài sản và các trường hợp cấu thành tội phạm theo luật.
- Cung cấp thông tin gian dối để nhận tiền hoặc tài sản rồi nhằm mục đích chiếm đoạt.
- Có điều kiện và khả năng thực tế để trả nhưng cố tình không trả nhằm chiếm đoạt tài sản.
- Sau khi nhận tài sản theo hợp đồng, có hành vi bỏ trốn hoặc sử dụng tài sản vào mục đích bất hợp pháp dẫn đến không có khả năng trả, trong trường hợp đáp ứng đầy đủ dấu hiệu của tội phạm theo luật.
Cá nhân mất khả năng thanh toán có được tuyên bố phá sản không?
Hiện nay, không có thủ tục phá sản cá nhân theo Luật Phục hồi, phá sản 2025. Đây là điểm cần cập nhật quan trọng so với cách diễn đạt của bài cũ.
Điều 1 Luật Phục hồi, phá sản số 142/2025/QH15 Luật Phục hồi, phá sản số 142/2025/QH15 xác định phạm vi điều chỉnh đối với doanh nghiệp, hợp tác xã và liên hiệp hợp tác xã. Luật có hiệu lực từ ngày 01/03/2026 và thay thế Luật Phá sản 2014, nhưng không mở một cơ chế để cá nhân nộp đơn xin tuyên bố phá sản nhằm xóa toàn bộ nghĩa vụ nợ.
Nếu cần tìm hiểu sâu hơn về quy định mới, xem tổng quan Luật Phục hồi, phá sản 2025 Luật Phục hồi, phá sản 2025 tại MAN để đối chiếu phạm vi áp dụng và các điểm mới.
Mất khả năng trả nợ ngân hàng nên xử lý thế nào?
Điều quan trọng nhất là xác định đúng tình trạng tài chính trước khi lựa chọn giải pháp. Người vay không nên tiếp tục vay nóng hoặc vay mới chỉ để che khoản thiếu hụt nếu chưa có kế hoạch dòng tiền rõ ràng.
- Lập bảng tổng hợp toàn bộ khoản nợ: chủ nợ, dư nợ gốc, lãi, ngày đến hạn, tài sản bảo đảm và tình trạng quá hạn.
- Xác định nguồn tiền có thể dùng để trả nợ trong 1–3–6 tháng tới.
- Liên hệ ngân hàng hoặc chủ nợ sớm để trao đổi phương án điều chỉnh lịch trả nợ, cơ cấu nghĩa vụ hoặc phương án xử lý tài sản nếu phù hợp.
- Ưu tiên bảo toàn các khoản chi phí thiết yếu và tránh phát sinh thêm khoản vay có chi phí quá cao.
- Nếu có tranh chấp hoặc đã nhận hồ sơ tố tụng, cần rà soát hợp đồng và chứng cứ trước khi ký xác nhận hoặc cam kết thanh toán mới.
- Không tẩu tán, che giấu hoặc chuyển dịch tài sản nhằm trốn tránh nghĩa vụ khi đã phát sinh tranh chấp hoặc thi hành án.
Phân biệt nợ quá hạn, mất khả năng thanh toán và phá sản
| Khái niệm | Bản chất | Hướng xử lý chính |
| Nợ quá hạn | Một nghĩa vụ thanh toán đã đến hạn nhưng chưa được trả đầy đủ. | Làm việc với chủ nợ, xử lý nghĩa vụ theo hợp đồng và pháp luật. |
| Mất khả năng thanh toán của cá nhân | Nguồn lực hiện tại không đủ đáp ứng các nghĩa vụ đến hạn; đây không phải một thủ tục phá sản cá nhân. | Tái cơ cấu tài chính, thương lượng với chủ nợ, giải quyết tranh chấp nếu phát sinh. |
| Phá sản theo Luật Phục hồi, phá sản 2025 | Thủ tục pháp lý áp dụng cho doanh nghiệp, hợp tác xã và liên hiệp hợp tác xã theo luật. | Thủ tục phục hồi hoặc phá sản tại Tòa án theo điều kiện luật định. |
Kết luận
Cá nhân mất khả năng thanh toán không đồng nghĩa với việc đương nhiên bị kiện hoặc đi tù. Rủi ro thực tế phụ thuộc vào tình trạng khoản nợ, nội dung hợp đồng, khả năng thanh toán, việc chủ nợ có khởi kiện hay không và đặc biệt là người vay có thực hiện hành vi đáp ứng dấu hiệu của tội phạm hay không.
Điểm cần ghi nhớ là Luật Phục hồi, phá sản số 142/2025/QH15 Luật Phục hồi, phá sản số 142/2025/QH15 đã thay thế Luật Phá sản 2014 từ ngày 01/03/2026, nhưng không thiết lập cơ chế phá sản cá nhân. Nếu đang có tranh chấp hoặc khoản nợ lớn, nên rà soát hồ sơ cụ thể trước khi lựa chọn phương án xử lý.
Đối với trường hợp liên quan đến doanh nghiệp, người đọc có thể tham khảo thêm quy trình thủ tục phá sản doanh nghiệp quy trình thủ tục phá sản doanh nghiệp của MAN để phân biệt với nghĩa vụ nợ của cá nhân. Ngoài ra, có thể xem đối tượng áp dụng Luật Phục hồi, phá sản 2025 đối tượng áp dụng Luật Phục hồi, phá sản 2025 để xác định chủ thể nào thuộc phạm vi điều chỉnh của luật.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Nợ bao nhiêu tiền thì ngân hàng có thể khởi kiện?
Không có một mức nợ tối thiểu chung áp dụng cho mọi khoản vay. Chủ nợ có thể lựa chọn khởi kiện khi có tranh chấp và có căn cứ yêu cầu Tòa án bảo vệ quyền, lợi ích hợp pháp.
Không trả được nợ vì thất nghiệp có bị đi tù không?
Thông thường không. Nếu chỉ là không có khả năng thanh toán và không có hành vi chiếm đoạt hoặc hành vi phạm tội khác, quan hệ chủ yếu vẫn là dân sự.
Ngân hàng có được tự ý lấy nhà của người vay không?
Nếu nhà là tài sản bảo đảm, việc xử lý phải tuân theo hợp đồng và quy định pháp luật. Nếu tranh chấp phải thi hành án, việc kê biên và xử lý tài sản thuộc trình tự thi hành án dân sự.
Cá nhân có thể xin phá sản để xóa nợ như doanh nghiệp không?
Không theo Luật Phục hồi, phá sản 2025. Luật hiện hành điều chỉnh thủ tục phục hồi, phá sản đối với doanh nghiệp và hợp tác xã, không thiết lập thủ tục phá sản cá nhân.
Nên làm gì khi đã quá hạn khoản vay?
Không nên né tránh. Hãy xác định chính xác dư nợ, trao đổi sớm với chủ nợ, xây dựng phương án thanh toán có khả năng thực hiện và tìm tư vấn pháp lý nếu đã phát sinh tranh chấp hoặc tố tụng.




