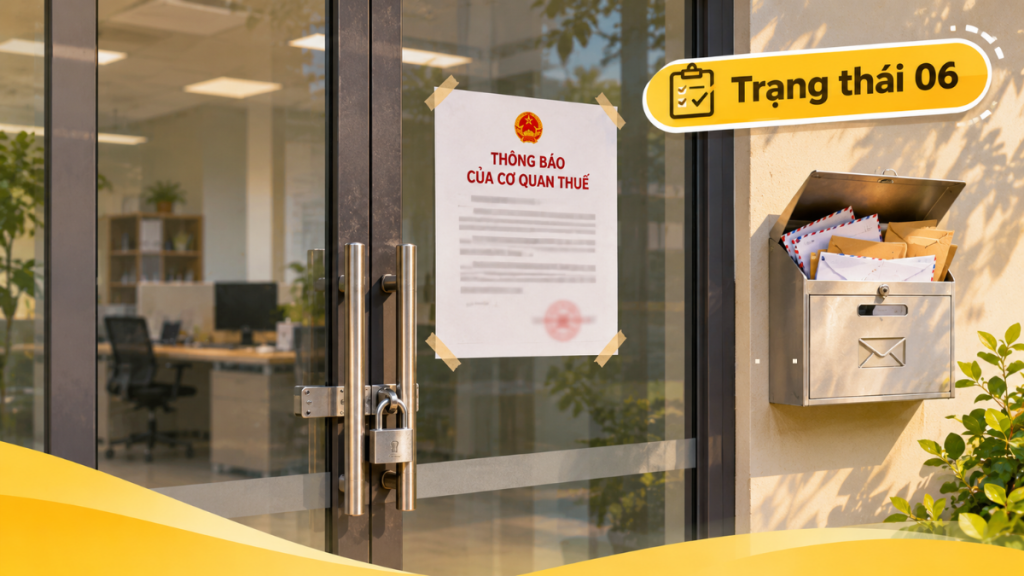
Công ty bỏ địa chỉ kinh doanh, tức không còn hoạt động tại trụ sở đã đăng ký mà không thông báo, sẽ bị cơ quan thuế xác minh, chuyển mã số thuế sang trạng thái 06 và công khai trên hệ thống quản lý thuế. Đây cũng là tình huống phổ biến nhất mà MAN gặp ở những khách hàng tìm đến khi muốn giải thể: công ty đã dừng kinh doanh từ lâu, trả lại văn phòng, nhưng chưa làm bất kỳ thủ tục nào. Bài viết giúp bạn hiểu hệ quả pháp lý, cách khôi phục mã số thuế, xử lý tiền phạt và lựa chọn giữa tạm ngừng hay giải thể.
Công ty bỏ địa chỉ kinh doanh bị xử lý thế nào
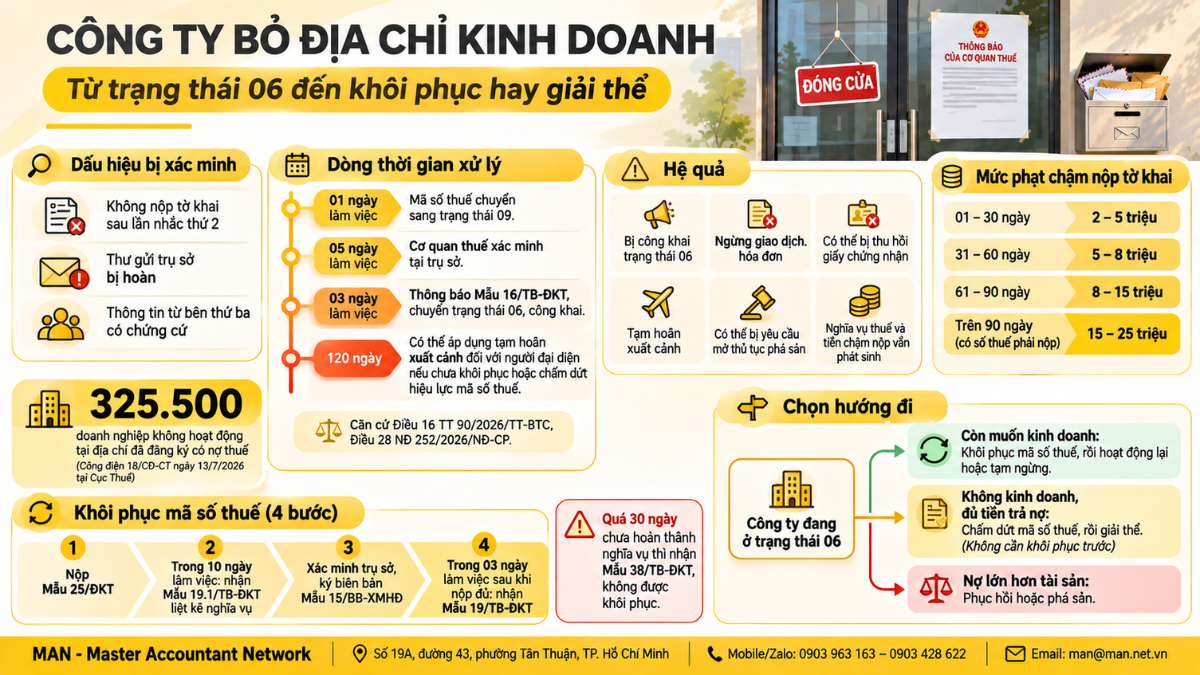
Theo Điều 16 Thông tư 90/2026/TT-BTC, khi có căn cứ nghi ngờ doanh nghiệp không còn ở địa chỉ đăng ký, cơ quan thuế chuyển mã số thuế sang trạng thái 09 trong 01 ngày làm việc, xác minh thực tế trong 05 ngày làm việc, rồi ban hành thông báo Mẫu 16/TB-ĐKT trong 03 ngày làm việc và chuyển sang trạng thái 06.
Các căn cứ để cơ quan thuế bắt đầu quy trình gồm việc doanh nghiệp không nộp hồ sơ khai thuế sau lần thông báo thứ hai, thư bưu chính gửi đến địa chỉ trụ sở bị trả lại, hoặc thông tin từ bên thứ ba có chứng cứ kèm theo. Quy trình diễn ra theo các mốc được tóm tắt trong bảng sau.
| Mold | Việc cơ quan thuế thực hiện | Căn cứ |
| Trong 01 ngày làm việc | Chuyển mã số thuế sang trạng thái 09 (tạm ngừng sử dụng chờ xác minh) | Khoản 1 Điều 16 Thông tư 90/2026/TT-BTC |
| Trong 05 ngày làm việc | Xác minh thực tế tại địa chỉ đăng ký | Khoản 2 Điều 16 |
| Nếu vẫn hoạt động | Doanh nghiệp hoàn thành nghĩa vụ, ký biên bản Mẫu 15/BB-XMHĐ, mã số thuế được khôi phục trạng thái | Điểm a khoản 2 Điều 16 |
| Nếu không hoạt động | Lập biên bản với chính quyền địa phương; trong 03 ngày làm việc ban hành thông báo Mẫu 16/TB-ĐKT, chuyển sang trạng thái 06 và công khai trên Hệ thống thông tin quản lý thuế | Điểm b khoản 2 Điều 16 |
| Trong 02 ngày làm việc | Thông báo cho các đơn vị phụ thuộc theo Mẫu 26/TB-ĐKT | Khoản 3 Điều 16 |
Trong giai đoạn trạng thái 09, doanh nghiệp vẫn có thể đến cơ quan thuế giải trình hoặc gửi tài liệu bổ sung. Bỏ lỡ giai đoạn này là lý do khiến nhiều công ty chỉ phát hiện vấn đề khi đối tác báo không xuất được hóa đơn hoặc khi người đại diện làm thủ tục xuất cảnh.
Chiến dịch làm sạch mã số thuế năm 2026
Năm 2026, việc xử lý doanh nghiệp bỏ địa chỉ được đẩy mạnh trong chiến dịch “Làm sạch mã số thuế”. Theo Tuổi Trẻ, Công văn số 18 ngày 13/7/2026 của Cục Thuế nêu 325.500 doanh nghiệp không hoạt động tại địa chỉ đăng ký, còn nợ thuế và đã ngừng hoạt động từ một năm trở lên mà không thông báo. Cơ quan thuế được yêu cầu đề nghị cơ quan đăng ký kinh doanh thu hồi giấy chứng nhận đăng ký doanh nghiệp và công khai danh sách các doanh nghiệp này.
Ở chiều ngược lại, Công văn 6736/CT-NVT ngày 11/9/2026 của Cục Thuế yêu cầu các cơ quan thuế giải quyết ngay hồ sơ đã đủ căn cứ, thông báo đầy đủ và một lần các nghĩa vụ còn lại, không yêu cầu thêm thủ tục không có căn cứ đối với hồ sơ giải thể, chấm dứt và khôi phục mã số thuế.
Hệ quả khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
Doanh nghiệp không hoạt động tại địa chỉ đăng ký không chỉ bị khóa mã số thuế. Hệ quả lan sang hóa đơn, tư cách pháp lý của công ty và cả quyền xuất cảnh của người quản lý. Bảng sau tổng hợp các hệ quả chính cùng căn cứ.
| Hệ quả | Content | Căn cứ |
| Công khai trạng thái | Trạng thái 06 được công khai, đối tác có thể tra cứu | Điểm b khoản 2 Điều 16 Thông tư 90/2026/TT-BTC |
| Ngừng giao dịch, hóa đơn | Mã số thuế ở trạng thái 06 không được sử dụng bình thường trong giao dịch cho đến khi được khôi phục | Khoản 3 Điều 17 Thông tư 90/2026/TT-BTC |
| Thu hồi giấy chứng nhận | Cơ quan thuế đề nghị cơ quan đăng ký kinh doanh thu hồi, doanh nghiệp phải giải thể theo diện bắt buộc | Công văn 18 ngày 13/7/2026 của Cục Thuế; Điều 207 Luật Doanh nghiệp |
| Temporary suspension of departure | Quá 120 ngày kể từ thông báo mà chưa khôi phục hoặc chấm dứt mã số thuế, người đại diện, chủ sở hữu hưởng lợi có thể bị tạm hoãn xuất cảnh, không xét mức nợ | Điều 28 Nghị định 252/2026/NĐ-CP |
| Yêu cầu mở thủ tục phá sản | Doanh nghiệp nợ thuế bỏ địa chỉ kinh doanh có thể bị cơ quan thuế yêu cầu mở thủ tục phá sản | Law on Bankruptcy and Recovery No. 142/2025/QH15 |
| Nghĩa vụ thuế vẫn phát sinh | Ngừng hoạt động không làm chấm dứt nghĩa vụ khai, nộp thuế; chậm nộp phát sinh tiền chậm nộp | Hướng dẫn của Cục Thuế |
Hệ quả về tạm hoãn xuất cảnh thường gây bất ngờ nhất, vì nó áp dụng cả với doanh nghiệp không nợ đồng thuế nào. Theo hướng dẫn của Cục Thuế, sau 90 ngày kể từ thông báo trạng thái 06, cơ quan thuế ban hành thông báo sẽ áp dụng biện pháp tạm hoãn, và 30 ngày sau đó là thông báo chính thức. Nếu người đại diện đã bị áp dụng, bạn có thể tham khảo cách hủy bỏ tạm hoãn xuất cảnh.
Khôi phục mã số thuế khi muốn tiếp tục kinh doanh
Doanh nghiệp bị thông báo không hoạt động tại địa chỉ đăng ký nhưng chưa bị thu hồi giấy chứng nhận được nộp văn bản đề nghị khôi phục mã số thuế theo Mẫu 25/ĐKT, căn cứ điểm b khoản 2 và khoản 4 Điều 17 Thông tư 90/2026/TT-BTC. Mã số thuế chỉ được khôi phục sau khi doanh nghiệp hoàn thành đầy đủ nghĩa vụ thuế.
Điều 18 Thông tư 90/2026/TT-BTC quy định trình tự xử lý hồ sơ khôi phục với các mốc thời hạn cụ thể. Doanh nghiệp nên nắm rõ để chủ động chuẩn bị tiền thuế, tiền phạt và người làm việc với đoàn xác minh.
- Nộp hồ sơ: văn bản đề nghị khôi phục mã số thuế Mẫu 25/ĐKT gửi cơ quan thuế quản lý trực tiếp.
- Trong 10 ngày làm việc: cơ quan thuế ban hành thông báo Mẫu 19.1/TB-ĐKT liệt kê các hồ sơ khai thuế còn thiếu, tình hình sử dụng hóa đơn và số tiền thuế, tiền phạt còn nợ; đồng thời xử phạt các vi phạm.
- Xác minh tại trụ sở: cơ quan thuế xác minh thực tế và lập biên bản Mẫu 15/BB-XMHĐ có chữ ký của doanh nghiệp.
- Trong 03 ngày làm việc kể từ khi doanh nghiệp nộp đủ hồ sơ khai thuế, tiền thuế, tiền phạt (kể cả nghĩa vụ của đơn vị phụ thuộc): cơ quan thuế ban hành thông báo khôi phục Mẫu 19/TB-ĐKT và cập nhật trạng thái.
Cần đặc biệt lưu ý mốc 30 ngày. Nếu doanh nghiệp không hoàn thành nghĩa vụ thuế, hóa đơn trong 30 ngày kể từ ngày nhận thông báo liệt kê nghĩa vụ mà không có lý do, hoặc kết quả xác minh cho thấy vẫn không hoạt động tại địa chỉ, cơ quan thuế ban hành thông báo không khôi phục theo Mẫu 38/TB-ĐKT. Nội dung chi tiết về các mã trạng thái có tại bài trạng thái 06 là gì và cách xử lý.
Trường hợp đã chuyển trụ sở nhưng chưa cập nhật
Rất nhiều công ty bỏ địa chỉ kinh doanh thực chất chỉ chuyển văn phòng mà quên đăng ký thay đổi. Theo Điều 18 Thông tư 90/2026/TT-BTC, nếu địa chỉ mới cùng địa bàn quản lý, cơ quan thuế xử lý như trình tự nêu trên. Nếu khác địa bàn, cơ quan thuế nơi đi đề nghị cơ quan thuế nơi đến phối hợp với chính quyền địa phương xác minh trong 10 ngày làm việc. Với doanh nghiệp đăng ký theo cơ chế một cửa liên thông, cơ quan thuế đánh giá rủi ro để quyết định xác minh tại địa chỉ mới hay từ chối khôi phục, vì vậy doanh nghiệp nên đồng thời làm thủ tục thay đổi địa chỉ trụ sở với cơ quan đăng ký kinh doanh.
Xử lý tiền phạt và các nghĩa vụ còn tồn
Trước khi được khôi phục mã số thuế hoặc chấm dứt để giải thể, doanh nghiệp phải nộp đủ tờ khai còn thiếu, tiền thuế, tiền chậm nộp và tiền phạt. Mức phạt chậm nộp hồ sơ khai thuế với tổ chức theo Điều 13 Nghị định 125/2020/NĐ-CP, sửa đổi bởi Nghị định 310/2025/NĐ-CP, được tóm tắt như sau:
- Quá hạn 01 đến 30 ngày: phạt từ 2 đến 5 triệu đồng (cảnh cáo nếu 01 đến 05 ngày và có tình tiết giảm nhẹ).
- Quá hạn 31 đến 60 ngày: phạt từ 5 đến 8 triệu đồng.
- Quá hạn 61 đến 90 ngày, hoặc từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp, hoặc không nộp hồ sơ nhưng không phát sinh số thuế phải nộp: phạt từ 8 đến 15 triệu đồng.
- Quá hạn trên 90 ngày, có phát sinh thuế phải nộp và đã nộp đủ tiền thuế, tiền chậm nộp trước khi cơ quan thuế lập biên bản: phạt từ 15 đến 25 triệu đồng, tối đa không vượt số thuế phát sinh.
Với công ty bỏ địa chỉ nhiều năm, số tờ khai bỏ trống có thể lên đến hàng chục, và mỗi tờ khai là một hành vi vi phạm. Ngoài phạt về thuế, doanh nghiệp ngừng kinh doanh từ 01 năm trở lên mà không thông báo còn có thể bị phạt từ 40 đến 70 triệu đồng theo Nghị định 288/2026/NĐ-CP về xử phạt trong lĩnh vực đăng ký doanh nghiệp.
Kinh nghiệm của MAN cho thấy nên đối chiếu số liệu trên thông báo Mẫu 19.1/TB-ĐKT với sổ sách và lịch sử nộp tờ khai trước khi nộp tiền. Không ít trường hợp tờ khai đã nộp nhưng hệ thống chưa ghi nhận, hoặc nghĩa vụ phát sinh sau thời điểm doanh nghiệp đã nộp hồ sơ chấm dứt mã số thuế bị tính sai, điều mà Công văn 6736/CT-NVT đã yêu cầu cơ quan thuế không được áp dụng.
Sau khi xử lý, nên tạm ngừng hay giải thể
Doanh nghiệp không còn nhu cầu kinh doanh không bắt buộc phải khôi phục mã số thuế rồi mới giải thể. Bạn có thể hoàn thành nghĩa vụ thuế và nộp hồ sơ chấm dứt hiệu lực mã số thuế, sau đó làm thủ tục giải thể. Khôi phục chỉ cần khi bạn muốn quay lại hoạt động hoặc tạm ngừng có thời hạn.
Lựa chọn phù hợp phụ thuộc vào kế hoạch kinh doanh và tình trạng tài chính của công ty. Bảng sau giúp bạn so sánh nhanh.
| Tình huống | Hướng xử lý phù hợp | Lưu ý |
| Còn kế hoạch quay lại kinh doanh trong vài năm tới | Khôi phục mã số thuế, cập nhật địa chỉ, sau đó temporarily suspend business | Phải thông báo trước với cơ quan đăng ký kinh doanh theo quy định |
| Không quay lại, đủ tiền trả hết nợ | Hoàn thành nghĩa vụ thuế, Terminate the tax identification number., làm company dissolution procedures | Không cần khôi phục mã số thuế trước |
| Đã bị thu hồi giấy chứng nhận | Giải thể theo diện bắt buộc | Thời hạn tính từ khi nhận quyết định thu hồi |
| Nợ lớn hơn tài sản | Xem xét thủ tục phục hồi hoặc thủ tục phá sản theo Luật Phục hồi, phá sản 2025 | Không đủ điều kiện giải thể |
Dù chọn hướng nào, bước đầu tiên vẫn là rà soát đầy đủ nghĩa vụ thuế còn tồn. Nếu bạn đang cân nhắc giải thể, phần Tax obligations upon dissolution and dissolution costs giúp bạn dự trù các khoản phải nộp trước khi bắt đầu.
Tình huống thường gặp tại MAN
Một công ty thương mại ngừng kinh doanh từ năm 2023, trả lại văn phòng thuê và không nộp tờ khai từ đó. Đến năm 2026, người đại diện chỉ biết công ty đã ở trạng thái 06 khi được thông báo về nguy cơ tạm hoãn xuất cảnh. Khi rà soát, công ty không nợ thuế phát sinh từ kinh doanh, nhưng còn nhiều tờ khai GTGT, TNDN bỏ trống, lệ phí môn bài các năm cũ chưa nộp và hóa đơn điện tử chưa xử lý.
Vì chủ doanh nghiệp không có kế hoạch kinh doanh lại, hướng xử lý hợp lý là không khôi phục mã số thuế mà hoàn thành nghĩa vụ, nộp tiền phạt, chấm dứt hiệu lực mã số thuế rồi giải thể. Cách làm này tránh được chi phí và thời gian xác minh trụ sở cho một công ty sẽ đóng. Bài học rút ra là nên quyết định hướng đi cuối cùng trước khi nộp bất kỳ hồ sơ nào, vì khôi phục rồi giải thể sẽ làm phát sinh thêm thủ tục không cần thiết.
Conclude
Công ty bỏ địa chỉ kinh doanh sẽ đi qua một quy trình rõ ràng: trạng thái 09, xác minh, thông báo Mẫu 16/TB-ĐKT, trạng thái 06 và công khai, kéo theo nguy cơ thu hồi giấy chứng nhận, tạm hoãn xuất cảnh và yêu cầu mở thủ tục phá sản. Muốn tiếp tục kinh doanh, doanh nghiệp nộp Mẫu 25/ĐKT và hoàn thành nghĩa vụ trong 30 ngày kể từ thông báo liệt kê nghĩa vụ. Không còn nhu cầu kinh doanh, doanh nghiệp nên đi thẳng đến chấm dứt mã số thuế và giải thể, không cần khôi phục trước.
Nếu công ty của bạn đang ở trạng thái 06 và cần rà soát nghĩa vụ trước khi giải thể, bạn có thể tham khảo business dissolution services hoặc liên hệ MAN – Master Accountant Network.
Professional license: CPA Vietnam Auditors
Experience: Over 30 years of experience in Accounting, Auditing, and Financial Consulting.
Frequently Asked Questions
Doanh nghiệp bỏ địa chỉ có bị chuyển hồ sơ sang công an không?
Công an là một trong các cơ quan phối hợp với cơ quan thuế trong chiến dịch làm sạch mã số thuế. Việc chuyển hồ sơ chủ yếu đặt ra khi có dấu hiệu vi phạm hình sự như mua bán, sử dụng hóa đơn bất hợp pháp. Với doanh nghiệp chỉ ngừng hoạt động và không có hành vi gian lận, hướng xử lý là hoàn thành nghĩa vụ thuế và chấm dứt hoặc khôi phục mã số thuế.
Công ty bỏ địa chỉ kinh doanh nhưng không nợ thuế thì có sao không?
Vẫn có. Doanh nghiệp vẫn bị chuyển trạng thái 06, công khai, có thể bị thu hồi giấy chứng nhận, và người đại diện có thể bị tạm hoãn xuất cảnh sau 120 ngày theo Điều 28 Nghị định 252/2026/NĐ-CP mà không xét mức nợ. Các tờ khai không nộp vẫn bị xử phạt dù không phát sinh thuế. Bài không giải thể công ty có sao không phân tích thêm các rủi ro dài hạn.
Hộ kinh doanh bỏ địa chỉ có xử lý giống doanh nghiệp không?
Hộ kinh doanh cũng có thể bị xác minh và chuyển trạng thái tương tự. Hộ kinh doanh muốn tiếp tục hoạt động cũng nộp văn bản đề nghị khôi phục mã số thuế theo Mẫu 25/ĐKT và hoàn thành nghĩa vụ thuế còn tồn, sau đó cập nhật địa chỉ kinh doanh với cơ quan đăng ký nếu đã chuyển địa điểm.