Các thủ tục giải thể công ty cần được thực hiện theo đúng trình tự pháp luật, từ thông qua quyết định giải thể, thanh lý tài sản, xử lý công nợ đến hoàn thành nghĩa vụ thuế và đăng ký giải thể. Đối với chủ doanh nghiệp và kế toán phụ trách, việc xác định đúng điều kiện, chuẩn bị hồ sơ và kiểm soát nghĩa vụ còn tồn đọng có ý nghĩa quan trọng trong quá trình chấm dứt hoạt động.
Doanh nghiệp không thể chỉ ngừng kinh doanh rồi mặc nhiên được xem là đã giải thể. Cần phân biệt giữa việc dừng hoạt động thực tế và việc hoàn tất thủ tục chấm dứt tư cách pháp lý theo quy định.
Bài viết tập trung vào quy trình giải thể doanh nghiệp theo quyết định của doanh nghiệp, hồ sơ cần chuẩn bị, nghĩa vụ thuế, thứ tự thanh toán và những lưu ý thực tế khi thực hiện.
Điều kiện giải thể công ty theo quy định
Theo Điều 207 Luật Doanh nghiệp 2020, được sửa đổi, bổ sung bởi Luật số 76/2025/QH15, doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Luật số 76/2025/QH15 được Quốc hội ban hành ngày 17/06/2025 và có hiệu lực từ 01/07/2025.
Businesses can refer to this. Law on Enterprises No. 59/2020/QH14 để đối chiếu các quy định nền tảng về giải thể. Khi thực hiện thực tế, cần kiểm tra văn bản sửa đổi và quy định hiện hành.
Các trường hợp giải thể doanh nghiệp theo quy định
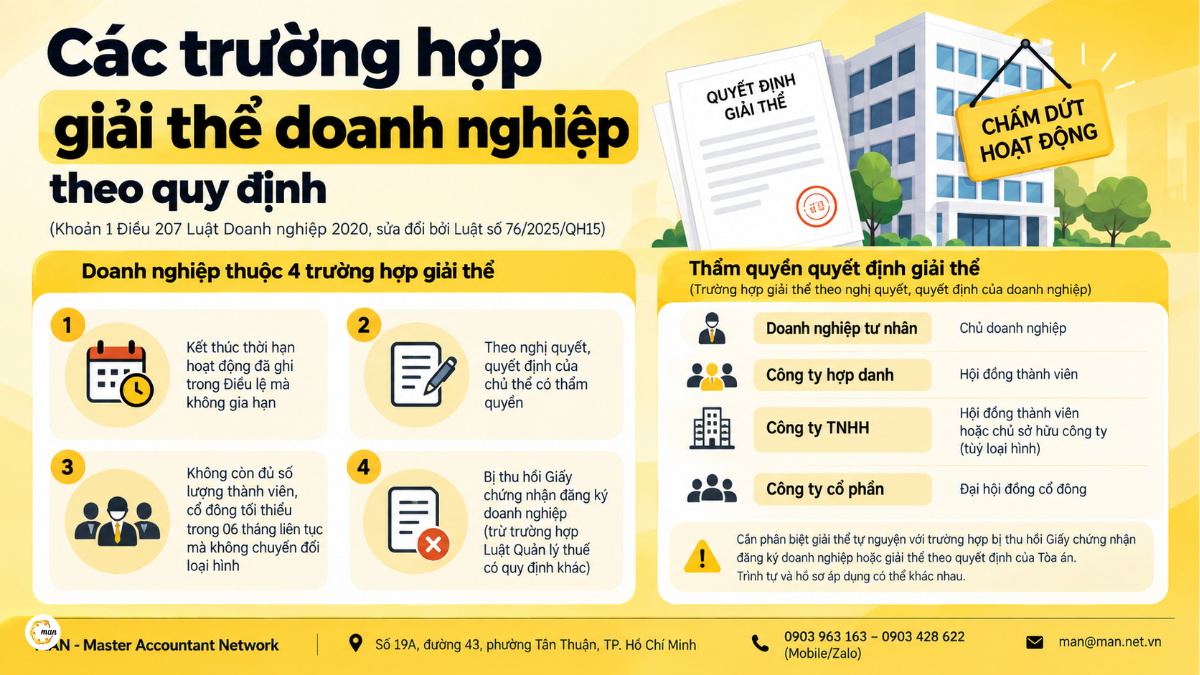
Theo khoản 1 Điều 207 Luật Doanh nghiệp 2020, được sửa đổi, bổ sung bởi khoản 23 Điều 1 Luật số 76/2025/QH15, doanh nghiệp thuộc các trường hợp giải thể sau:
- The company's operating period, as stated in its Articles of Association, has expired without a decision to extend it.
- Theo nghị quyết, quyết định của chủ thể có thẩm quyền đối với từng loại hình doanh nghiệp.
- The company no longer has the minimum number of members or shareholders required by law for a continuous period of 06 months without undergoing the procedure to change its business type.
- The business registration certificate is revoked, except where the Law on Tax Administration provides otherwise.
Đối với trường hợp giải thể theo nghị quyết, quyết định của doanh nghiệp, thẩm quyền được xác định theo loại hình:
- Doanh nghiệp tư nhân: Chủ doanh nghiệp.
- Partnership company: Board of members.
- Công ty TNHH: Hội đồng thành viên hoặc chủ sở hữu công ty, tùy loại hình.
- Joint-stock company: General Shareholders' Meeting.
Cần phân biệt giải thể tự nguyện với trường hợp doanh nghiệp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc giải thể theo quyết định của Tòa án. Trình tự và hồ sơ áp dụng có thể khác nhau. Nội dung dưới đây tập trung vào giải thể theo nghị quyết, quyết định của doanh nghiệp.
Điều kiện về nợ, tài sản và tranh chấp
Doanh nghiệp cần rà soát nghĩa vụ tài chính trước khi thực hiện thủ tục giải thể. Việc ngừng kinh doanh không làm mất đi các khoản nợ, nghĩa vụ tài sản hoặc trách nhiệm pháp lý đã phát sinh.
- Khoản nợ phải trả cho nhà cung cấp, đối tác và chủ nợ.
- Tiền lương, trợ cấp thôi việc, bảo hiểm và quyền lợi khác của người lao động.
- Nghĩa vụ thuế và các nghĩa vụ tài chính liên quan.
- Tài sản doanh nghiệp, hàng tồn kho, tài sản cố định và các khoản phải thu.
- Hợp đồng đang thực hiện và tranh chấp tại Tòa án hoặc Trọng tài.
Theo Điều 207, doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Lưu ý chuyên môn: Nếu doanh nghiệp không có khả năng thanh toán các khoản nợ đến hạn, cần đánh giá trường hợp pháp lý áp dụng thay vì mặc định lựa chọn giải thể. Giải thể và phá sản là hai thủ tục khác nhau, được điều chỉnh bởi các quy định pháp luật riêng.
Doanh nghiệp có thể tìm hiểu thêm về phá sản và giải thể doanh nghiệp để phân biệt hai hướng xử lý.
Step-by-step company dissolution process
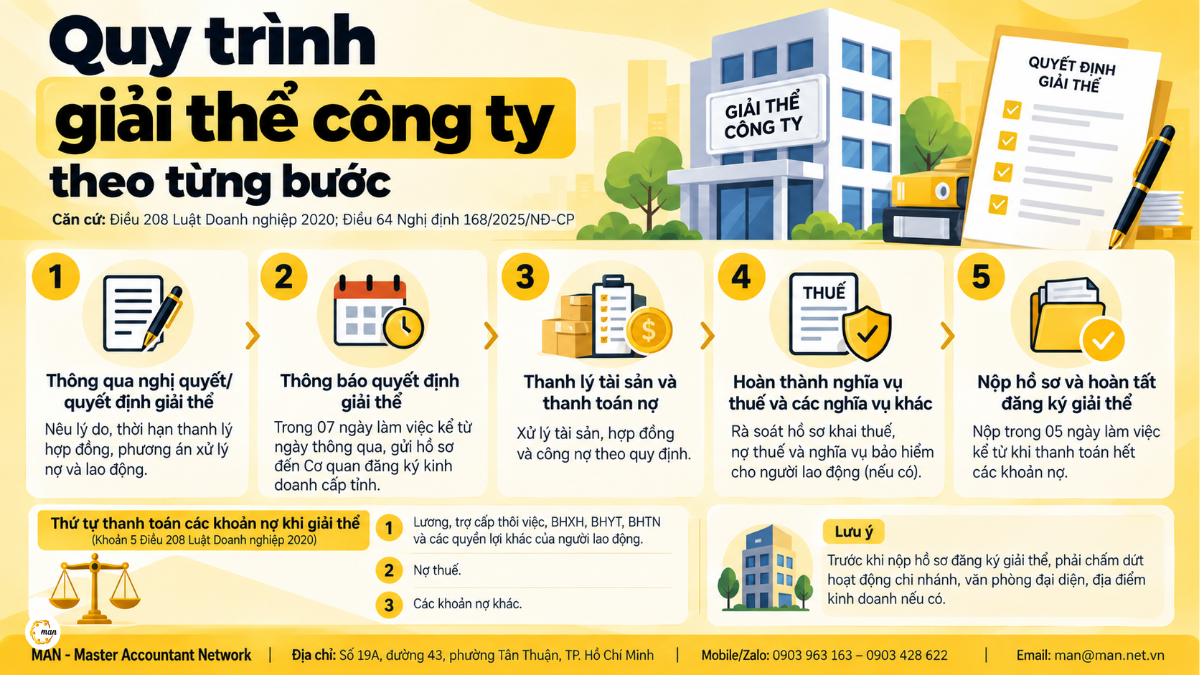
Đối với trường hợp giải thể theo các điểm a, b và c khoản 1 Điều 207, Điều 208 Luật Doanh nghiệp 2020 quy định trình tự từ thông qua nghị quyết, quyết định giải thể, thanh lý tài sản, thanh toán nghĩa vụ đến nộp hồ sơ đăng ký giải thể. Nghị định 168/2025/NĐ-CP quy định thủ tục đăng ký giải thể tại Điều 64 và các điều liên quan.
Through a resolution, a decision was made to dissolve the organization.
Doanh nghiệp bắt đầu bằng việc thông qua nghị quyết hoặc quyết định giải thể theo đúng thẩm quyền của loại hình doanh nghiệp.
Theo khoản 1 Điều 208 Luật Doanh nghiệp 2020, nghị quyết, quyết định giải thể phải có các nội dung chủ yếu: tên, địa chỉ trụ sở chính; lý do giải thể; thời hạn và thủ tục thanh lý hợp đồng, thanh toán nợ; phương án xử lý nghĩa vụ từ hợp đồng lao động; họ tên và chữ ký của chủ thể có thẩm quyền.
Đối với kế toán phụ trách, đây là thời điểm cần lập danh sách nghĩa vụ còn tồn đọng và phối hợp với người đại diện theo pháp luật để xây dựng phương án xử lý.
Thông báo quyết định giải thể
Sau khi thông qua nghị quyết hoặc quyết định giải thể, doanh nghiệp thực hiện việc thông báo, đăng tải và niêm yết theo quy định.
Theo Điều 64 Nghị định 168/2025/NĐ-CP, đối với trường hợp giải thể theo các điểm a, b và c khoản 1 Điều 207, trong thời hạn 07 ngày làm việc kể từ ngày thông qua nghị quyết hoặc quyết định giải thể, doanh nghiệp gửi hồ sơ thông báo đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính.
Doanh nghiệp cần xác định đúng cơ quan tiếp nhận, thành phần hồ sơ, chủ thể cần được thông báo, hình thức nộp hồ sơ và thời hạn áp dụng.
Thanh lý tài sản và thanh toán các khoản nợ
Thanh lý tài sản là bước quan trọng trong các thủ tục giải thể công ty, bởi doanh nghiệp cần xác định tài sản hiện có, xử lý các khoản phải thu, thanh toán nghĩa vụ và hoàn thiện hồ sơ thanh lý.
Theo khoản 2 Điều 208 Luật Doanh nghiệp 2020, chủ doanh nghiệp tư nhân, Hội đồng thành viên hoặc chủ sở hữu công ty, Hội đồng quản trị trực tiếp tổ chức thanh lý tài sản doanh nghiệp, trừ trường hợp Điều lệ công ty quy định thành lập tổ chức thanh lý riêng.
Hoàn thành nghĩa vụ thuế và các nghĩa vụ liên quan
Thủ tục thuế khi giải thể công ty cần được thực hiện gắn với tình trạng nghĩa vụ của doanh nghiệp. Theo Điều 210 Luật Doanh nghiệp 2020, hồ sơ giải thể phải thể hiện việc thanh toán các khoản nợ về thuế và nợ tiền đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động sau khi quyết định giải thể, nếu có.
Doanh nghiệp cần rà soát hồ sơ khai thuế, các khoản nợ thuế, chứng từ nộp thuế, nghĩa vụ bảo hiểm và tình trạng đăng ký thuế.
Nộp hồ sơ và hoàn tất đăng ký giải thể
Sau khi thanh toán hết các khoản nợ của doanh nghiệp, người đại diện theo pháp luật thực hiện nộp hồ sơ đăng ký giải thể theo quy định.
Doanh nghiệp cần kiểm tra tính đầy đủ của hồ sơ, tài liệu thanh lý tài sản, chứng từ thanh toán, thông tin doanh nghiệp và các yêu cầu bổ sung nếu có.
Việc cập nhật tình trạng pháp lý doanh nghiệp chỉ được thực hiện khi đáp ứng điều kiện và trình tự theo quy định.
Order of payment of debts upon dissolution
Theo khoản 5 Điều 208 Luật Doanh nghiệp 2020, các khoản nợ của doanh nghiệp được thanh toán theo thứ tự sau:
- Các khoản nợ lương, trợ cấp thôi việc, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và các quyền lợi khác của người lao động.
- Tax debt.
- Other debts.
Sau khi thanh toán chi phí giải thể và các khoản nợ, phần tài sản còn lại được chia cho chủ doanh nghiệp tư nhân, thành viên, cổ đông hoặc chủ sở hữu công ty theo tỷ lệ sở hữu phần vốn góp, cổ phần.
Hồ sơ giải thể công ty cần chuẩn bị
Hồ sơ giải thể doanh nghiệp cần được chuẩn bị theo đúng trường hợp và thủ tục áp dụng. Theo Điều 210 Luật Doanh nghiệp 2020, hồ sơ giải thể gồm thông báo về giải thể doanh nghiệp, báo cáo thanh lý tài sản doanh nghiệp và danh sách chủ nợ cùng số nợ đã thanh toán, bao gồm các khoản nợ về thuế và bảo hiểm cho người lao động sau khi quyết định giải thể, nếu có.
Dissolution notification file
- Resolution or decision to dissolve.
- Biên bản họp nếu thuộc trường hợp phải lập.
- Notice of business dissolution.
- Phương án giải quyết nợ nếu doanh nghiệp còn nghĩa vụ tài chính chưa thanh toán.
Hồ sơ đăng ký giải thể
- Announcement regarding the dissolution of the business.
- Report on the liquidation of company assets.
- Danh sách chủ nợ và số nợ đã thanh toán, gồm cả nợ thuế và nợ bảo hiểm cho người lao động sau khi quyết định giải thể, nếu có.
Hồ sơ giải thể theo loại hình doanh nghiệp
| Type of business | Chủ thể thông qua quyết định giải thể |
| Private enterprise | Business owner |
| One-member limited liability company | Company owner |
| Limited Liability Company with two or more members | Board of Members |
| Joint Stock Company | General Shareholders' Meeting |
| Partnership company | Board of Members |
Đối với doanh nghiệp muốn tìm hiểu sâu hơn, nội dung thủ tục giải thể công ty cổ phần và các nghĩa vụ về thuế có thể được sử dụng để tham khảo riêng cho loại hình công ty cổ phần.
Thủ tục thuế khi giải thể công ty
Thủ tục thuế khi giải thể công ty cần được thực hiện theo tình trạng đăng ký thuế và nghĩa vụ còn tồn đọng của doanh nghiệp. Theo Điều 210 Luật Doanh nghiệp 2020, hồ sơ giải thể phải thể hiện việc thanh toán các khoản nợ về thuế và nợ bảo hiểm cho người lao động sau khi quyết định giải thể, nếu có.
Khi nào cần làm việc với cơ quan thuế
- Doanh nghiệp còn nợ thuế.
- Hồ sơ khai thuế chưa được xử lý.
- Có nghĩa vụ thuế phát sinh cần rà soát.
- Có yêu cầu từ cơ quan thuế.
- Có nghĩa vụ liên quan đến người lao động và bảo hiểm.
Những nội dung cần rà soát trước khi giải thể
- Hồ sơ khai thuế và chứng từ nộp thuế.
- Danh sách nghĩa vụ phải trả.
- Tài sản, doanh thu, chi phí và giao dịch còn tồn đọng.
- Hóa đơn điện tử và chứng từ liên quan.
- Nghĩa vụ với người lao động và bảo hiểm.
Businesses can refer to this for more information. thủ tục giải thể công ty và nghĩa vụ thuế để hiểu rõ hơn về mối liên hệ giữa hồ sơ thuế và quy trình giải thể.
Lưu ý khi thực hiện các thủ tục giải thể công ty
Các thủ tục giải thể công ty không chỉ là việc nộp một bộ hồ sơ hành chính. Doanh nghiệp còn phải xử lý tài sản, công nợ, nghĩa vụ thuế, người lao động và các đơn vị phụ thuộc.
Common mistakes when dissolving a business
- Chưa rà soát hết nghĩa vụ thuế và công nợ.
- Thiếu hồ sơ thanh lý tài sản.
- Omitting branches, representative offices, or business locations.
- Nhầm giữa thông báo giải thể và đăng ký giải thể.
- Sử dụng mẫu hồ sơ chưa cập nhật.
Lưu ý khi doanh nghiệp có đơn vị phụ thuộc
- Tên và thông tin đăng ký của đơn vị phụ thuộc.
- Nghĩa vụ thuế và hồ sơ liên quan.
- Tài sản, công nợ và hợp đồng.
- Thủ tục chấm dứt hoạt động theo quy định.
- Tài liệu cần chuẩn bị trước khi hoàn tất giải thể công ty.
Theo khoản 24 Điều 1 Luật số 76/2025/QH15, Điều 213 Luật Doanh nghiệp 2020 được sửa đổi, bổ sung về việc chấm dứt hoạt động chi nhánh, văn phòng đại diện và địa điểm kinh doanh. Doanh nghiệp cần xác định thủ tục áp dụng cho từng đơn vị phụ thuộc.
Ví dụ tình huống giải thể công ty
Công ty TNHH một thành viên ngừng kinh doanh nhưng còn nghĩa vụ thuế, hàng tồn kho và hợp đồng chưa thanh lý.
Với tình huống này, doanh nghiệp cần rà soát điều kiện giải thể, xác định tài sản và công nợ, xử lý nghĩa vụ thuế, thanh lý tài sản và chuẩn bị hồ sơ theo quy định. Nếu còn nghĩa vụ chưa thanh toán, doanh nghiệp cần lập phương án giải quyết nợ phù hợp.
MAN hỗ trợ thủ tục giải thể công ty
MAN – Master Accountant Network hỗ trợ các công việc liên quan đến kế toán, thuế và thủ tục pháp lý doanh nghiệp theo phạm vi dịch vụ. Đối với doanh nghiệp đang chuẩn bị giải thể, việc xác định đúng điều kiện, hồ sơ và nghĩa vụ cần xử lý là cơ sở để lựa chọn phương án thực hiện phù hợp.
MAN hỗ trợ những nội dung nào
- Tư vấn điều kiện và quy trình giải thể công ty.
- Rà soát hồ sơ doanh nghiệp.
- Hỗ trợ chuẩn bị hồ sơ giải thể.
- Hỗ trợ các công việc kế toán, thuế theo phạm vi dịch vụ.
- Hỗ trợ thủ tục đăng ký giải thể.
Doanh nghiệp có thể tìm hiểu dịch vụ giải thể doanh nghiệp tại TPHCM để tham khảo phạm vi công việc hỗ trợ, tùy theo tình trạng hồ sơ thực tế.
Conclude
Các thủ tục giải thể công ty cần được triển khai theo đúng trình tự, từ xác định điều kiện, thông qua nghị quyết hoặc quyết định, thanh lý tài sản, thanh toán công nợ đến xử lý nghĩa vụ thuế và nộp hồ sơ đăng ký giải thể. Trong đó, việc kiểm soát nghĩa vụ tài chính, thứ tự thanh toán và tính chính xác của hồ sơ là những nội dung doanh nghiệp cần đặc biệt chú trọng.
Đối với chủ doanh nghiệp và kế toán phụ trách, việc rà soát tình trạng pháp lý, tài sản, công nợ, thuế và đơn vị phụ thuộc trước khi thực hiện thủ tục giúp hạn chế sai sót và rủi ro phát sinh. Khi cần hỗ trợ, doanh nghiệp có thể tìm đến đơn vị chuyên môn về kế toán, thuế và pháp lý để được tư vấn theo trường hợp cụ thể.
Căn cứ pháp lý tham khảo
- Law on Enterprises No. 59/2020/QH14
- Law No. 76/2025/QH15 amending and supplementing a number of articles of the Enterprise Law
- Decree 168/2025/ND-CP on business registration
- National portal for business registration
Lưu ý: Thủ tục hành chính và quy định pháp luật có thể được sửa đổi. Doanh nghiệp cần kiểm tra văn bản hiện hành và hồ sơ áp dụng trước khi thực hiện.
Professional license: CPA Vietnam Auditors
Experience: Over 30 years of experience in Accounting, Auditing, and Financial Consulting.
Câu hỏi thường gặp về các thủ tục giải thể công ty
Các thủ tục giải thể công ty gồm những bước nào?
Các thủ tục giải thể công ty thường gồm thông qua nghị quyết, quyết định giải thể; thông báo theo quy định; thanh lý tài sản; thanh toán các khoản nợ; xử lý nghĩa vụ thuế và nộp hồ sơ đăng ký giải thể. Trình tự cụ thể cần xác định theo trường hợp pháp lý áp dụng.
Giải thể công ty có phải thanh toán hết nợ không?
Theo khoản 2 Điều 207 Luật Doanh nghiệp 2020, doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
What documents are required for company dissolution?
Theo Điều 210 Luật Doanh nghiệp 2020, hồ sơ giải thể doanh nghiệp gồm thông báo về giải thể doanh nghiệp, báo cáo thanh lý tài sản và danh sách chủ nợ cùng số nợ đã thanh toán, bao gồm nợ thuế và bảo hiểm cho người lao động sau khi quyết định giải thể, nếu có.