拖欠税款超过十年的企业能否破产?如果一家企业已停止运营,无力偿还债务,且拖欠税款长达多年,它能否启动破产程序来解决税务问题?这个问题需要明确区分破产条件、债务偿还流程以及税款豁免条件。.
即使企业拖欠税款超过10年,如果符合破产法规定的条件,仍可考虑启动破产程序。然而,长期拖欠税款并不自动赋予企业破产权或债务豁免权。债务豁免必须基于企业的法律地位、资产清算结果以及现行法规规定的税款豁免条件。.
拖欠税款超过10年的企业可以申请破产吗?
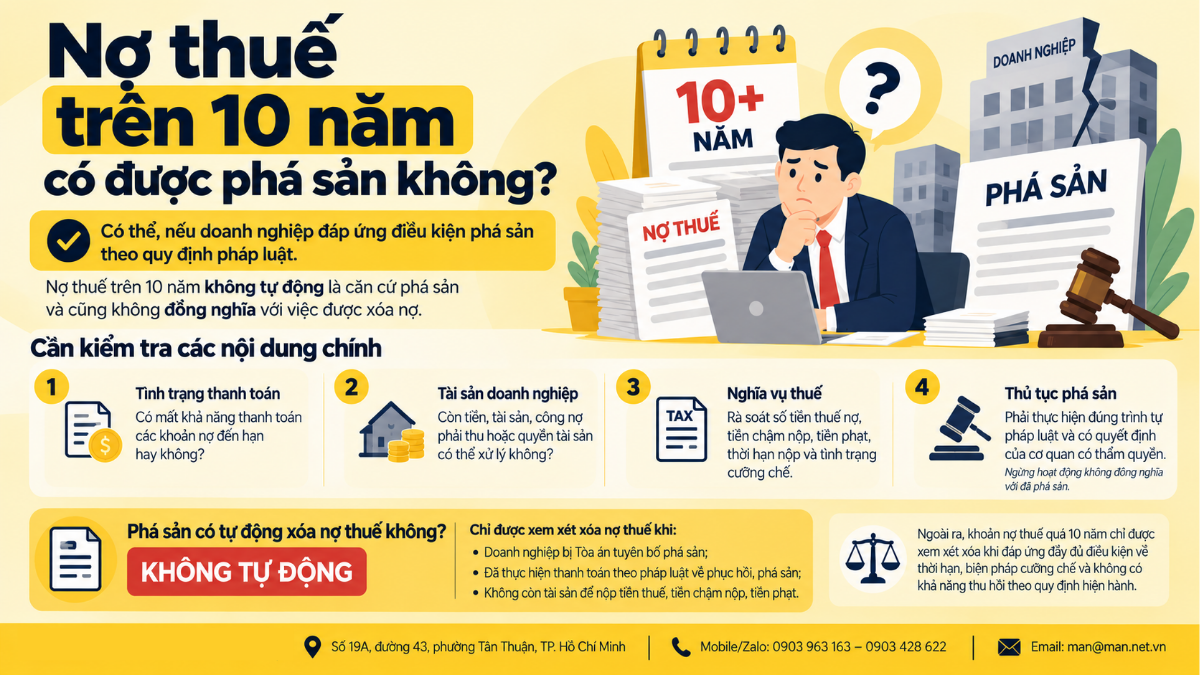
拖欠税款超过10年是否足以构成破产理由?
税款债务的持续时间并非企业宣告破产的独立依据。破产条件必须根据破产法确定,重点在于企业是否已资不抵债。.
根据现行破产重组法规,企业需要根据其资不抵债状况和相应的法律程序进行评估。您可以在这里找到更多信息。 对企业破产的了解 为了区分不同的条件、主体和处理阶段,对于欠税超过10年的企业,需要根据以下因素进行评估:
- 这笔税款是否已到期需要缴纳?.
- 该企业是否有能力偿还到期债务?.
- 该企业是否仍有可用于偿还债务的资产、现金流或产权?.
- 该企业目前是正常运营、暂时停业还是已经停止运营?.
- 是否有义务按照法律规定提交破产申请?.
需要注意的是:企业停止运营或没有收入并不意味着它已被宣告破产。破产只有在遵循正确的法律程序并由主管机关做出决定后,才能根据相关规定予以认定。.
存在税务债务的企业在何种情况下可以启动破产程序。
企业需要符合破产条件并遵循破产法规定的程序。所需文件通常包括企业信息、财务状况、债权人名单、资产及相关债务。.
对于长期拖欠税款的企业而言,在提交申请前审查其纳税义务至关重要。企业可以参考其他相关资源。 企业税务咨询 审查纳税申报表、结算单和未缴税款。税款债务需明确列明,包括税款金额、滞纳金、罚款以及是否存在强制执行措施。.
不应误以为企业只需拖欠税款超过 10 年即可启动破产程序。.
超过10年的税款债务在破产情况下可以被免除吗?
当企业被宣布破产时,其税款债务可以被豁免。
《税收管理法》规定,企业破产时,纳税义务的履行应当按照破产法的程序进行。.
根据《税务管理法》第 78/2006/QH11 号第 65 条规定,如果被宣告破产的企业已按照破产法规定支付款项,但已无资产支付税款和罚款,则该企业有资格获得税款和罚款的债务豁免。.
需要注意的是,这一条件并非仅仅基于企业长期拖欠税款。企业必须先完成破产程序并按要求偿还款项。只有当企业已无力支付税款和罚款时,才会考虑债务豁免机制。.
参考文献:文章中引用的《税收管理法》第54条和第65条。(政府电子信息门户网站上的法律资料). 在实际应用中,还需要进行进一步的比较。 2019年《税收管理法》及相关指南.
超过10年且无法追回的税款债务将被注销。
除了企业被宣告破产的情况外,税法还规定了关于税款债务、滞纳金和罚款的规定,这些债务自纳税截止日期起已超过 10 年仍未偿还,但在税务机关按照规定采取强制措施后仍无法追回。.
该规定是根据第 21/2012/QH13 号法律添加到 2006 年《税收管理法》第 65 条第 3 款中的。.
然而,有必要明确区分以下几点:
- 拖欠税款超过10年并不意味着这些税款一定会被免除。.
- 必须确定计算时限的起点。.
- 必须考虑采取强制措施。.
- 必须有理由才能确定债务无法收回。.
- 债务取消的权限和程序必须按照现行法规确定。.
因此,企业不应仅仅根据债务发生的年份来判断税款债务是否符合豁免条件。.
破产是否会自动消除税务债务?
不,破产并不会自动消除税务债务。.
企业必须依法完成破产程序。只有在满足所有关于税款债务、滞纳金和罚款豁免的法律条件,并提供相应文件的情况下,才会考虑债务豁免。.
如果一家企业被宣布破产,则必须根据破产法审查其支付结果、剩余资产以及现行法规下的债务注销条件。.
比较两种税收债务豁免机制
| 标准 | 因企业破产而进行的债务注销 | 对逾期超过10年的债务予以债务豁免。 |
| 自然 | 企业被宣布破产后,如何处理税务义务并按照破产法进行支付。 | 处理逾期和无法收回的债务。 |
| 核心条件 | 该企业已被宣布破产,已按照破产法支付款项,不再有资产支付税款或罚款。 | 该债务符合到期、可强制执行和无法收回的条件。 |
| 破产是必要的吗? | 有 | 未必 |
| 它会自动删除吗? | 不是 | 不是 |
| 您需要提供证明文件吗? | 有 | 有 |
| 是否需要管辖权? | 有 | 有 |
上表列出了法律上的区别。在将此区别应用于具体案例时,必须参考现行法规,了解债务豁免的条件、所需文件和授权范围。.
欠税企业破产的条件。
确定破产状态
企业需要评估自身偿付到期债务的能力,而不仅仅是税款债务。如果企业还有其他债务,例如银行贷款、供应商欠款、员工欠款或其他财务义务,则需要进行全面的债务汇总。.
确定是否破产需要审查财务记录、负债和资产的实际状况。.
确定有权或有义务提交申请的实体。
根据具体情况,企业、债权人或根据《破产法》享有权利和承担义务的实体均可申请破产程序。拖欠税款的企业需要正确识别申请人、主管机关以及所需文件。仅凭企业已停业多年这一事实来决定是否启动破产程序是不明智的。.
提交申请前,请先审核您的资产和纳税义务。
对于拖欠税款超过 10 年的企业来说,这是一个尤为重要的步骤。.
需要核实:
- 固定资产、存货、现金和存款。.
- 应收账款。.
- 土地使用权、财产权和抵押资产。.
- 未缴纳的税款。.
- 逾期付款罚款、罚金和强制执行令。.
- 税务申报和结算文件。.
- 申请提交之前发生的房产转让交易。.
审查结果有助于确定偿债能力,并避免在准备破产文件时出现遗漏。.
针对拖欠税款的企业的破产程序。
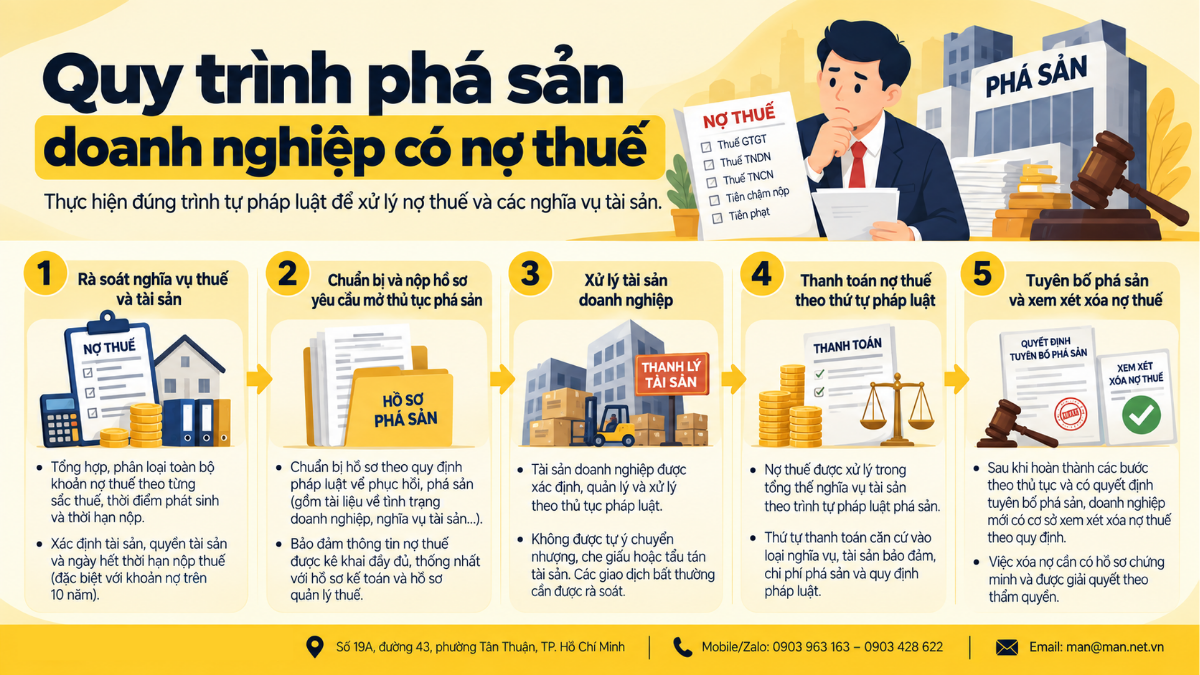
企业税务义务和资产审查
首先,企业需要创建一份所有税务义务和资产的汇总表。债务应按税种、产生日期、付款期限和处理状态进行分类。对于超过10年的债务,必须确定税款支付期限,以评估其是否符合债务减免条件(如有)。.
准备并提交启动破产程序的申请。
文件必须按照破产重组和破产法的相关规定准备,包括证明公司状况和财务义务的文件。必要时可进行进一步核实。 企业破产程序指南 确定需要准备的文件组。.
企业需要确保在其会计记录和税务管理记录中完整、一致地申报税务债务信息。.
公司资产管理
在破产程序中,公司的资产将按照法律程序进行识别、管理和处置。有关此主题的更多信息,请参阅以下文章。 破产清算资产 为了更好地了解资产清单、处置和分配。.
企业不得随意转移、隐瞒或处置资产以逃避付款义务。对于存在异常迹象的交易,应进行审查,以降低纠纷和法律责任的风险。.
按合法顺序缴纳税款。
税款债务应按照破产法规定的程序,纳入企业整体财务义务的范畴进行处理。偿付必须依据债务类型、抵押品、破产费用以及规定的偿付顺序进行。.
不应假定所有税款债务都优先于其他债务偿还。偿还顺序必须根据案件处理时适用的法律确定。.
宣布破产并考虑免除税款债务。
完成破产程序并获得破产声明后,企业即可根据法律规定考虑是否符合税务债务豁免条件。债务豁免需要提供证明文件,并须经主管机关审核。企业不应仅因已获得破产声明就认为其债务已被豁免。.
通过破产程序解决税务债务所涉及的法律风险。
对税收债务豁免权的误解。
常见的风险之一是,企业误以为超过10年的税款债务会自动豁免。这种误解可能导致不恰当的破产规划或忽视纳税申报义务。.
未如实申报资产和负债。
如果企业未能充分披露其资产、负债或相关义务,破产程序可能导致纠纷和法律责任。尤其需要审查已转移的资产、抵押资产、应收账款以及申请破产前发生的交易。.
资产转移或处置
转移资产以逃避偿付义务可能受到法律审查。企业在破产前不应进行任何异常交易以减少可用于偿还债权人的资产。.
经理和代表的职责
对于有限责任公司或股份公司,必须区分法人实体的义务和经理或法定代表人的个人责任。.
不能自动认定董事有义务用个人资产偿还公司所有税款。但是,如果存在违法行为、担保义务或其他法规规定的个人义务,则可能产生个人责任。.
该文件不符合债务豁免条件。
企业可能已经完成破产程序,但税款债务豁免的条件仍需单独考虑。如果相关文件未能证明符合必要条件,则债务豁免申请可能不会获得批准。.
例如:一家自 2015 年以来一直拖欠税款的企业想要申请破产。
A公司自2015年起产生税务债务。到2026年,该公司已停止运营,没有现金流,并希望申请破产。.
情境分析
- 第一步:确定纳税义务期限。
这笔债务已逾期超过10年。但是,确切的纳税期限和债务状况仍需确定。.
- 步骤二:检查破产条件
A公司必须接受偿债能力评估,以确定其在债务到期时是否有能力偿还。业务停滞并不一定意味着破产。.
- 步骤三:检查房产
如果公司仍有资产,则必须按照破产程序申报和处置这些资产。即使企业长期停止经营,也不能忽视其资产。.
- 第四步:考虑减免税款债务。
如果一家公司被宣布破产,并已按照破产法支付了款项,且不再有资产支付税款和罚款,则根据相关规定,该公司可能会被考虑免除债务。.
然而,不能仅仅因为债务产生于 2015 年就断定该债务应该被注销。.
申请破产前的检查清单
为最大限度减少申请处理过程中的错误,企业在申请破产前应审查以下内容:
- 确定应缴税款总额。.
- 查看是否存在逾期付款罚款和滞纳金。.
- 确定报税截止日期。.
- 查询税务执法情况。.
- 审查公司所有资产。.
- 核对应收账款和应付账款。.
- 准备会计、财务和税务记录。.
- 确定有权或有义务提交申请的实体。.
- 查明哪个机构负责处理破产程序。.
- 评估破产后是否符合税务债务豁免资格。.
法律依据、参考资料来源及适用考虑因素。
实际申请处理过程中需要比对的文件包括:
- 《税务管理法》第 38/2019/QH14 号及其现行修订、补充和指导文件。.
- 关于破产、重整及相关法规的法律.
- 关于取消税款债务、滞纳金和罚款的规定。.
- 破产程序中资产管理和处置及债务偿还的规定。.
注意:对于超过10年的税款债务,应将相关规定与办理时的现行规定进行比对。切勿机械地套用历史数据,或仅凭债务的存在就断定债务可以免除。.
相关内容可供参考
- 企业破产流程分步指南。 – 请参阅申请处理步骤和程序。.
- 破产清算 学习如何清点、处理和分配资产。.
- 2025 年破产与追偿法有哪些新内容? 更新法律框架。.
- 企业税务咨询 – 审核纳税义务、申报文件和税务结算单。.
对于有巨额、长期欠税的企业或面临强制执行措施的企业,建议在选择行动方案之前,先与专门从事税务、会计和破产法的专业公司审查其记录。.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
常见问题解答
拖欠税款超过10年的企业可以申请破产吗?
如果符合破产条件并遵循破产法规定的程序,则可以考虑申请破产。拖欠税款超过10年并非独立的破产条件。.
破产是否会自动消除税务债务?
不。企业必须符合法律规定的债务豁免条件。如果企业被宣告破产,则需要考虑其偿付情况和剩余资产。.
破产企业是否需要偿还其欠税?
税款债务的处理遵循破产程序中资产偿付的顺序。剩余应付金额取决于资产情况和法律规定的偿付顺序。.
如果公司没有破产,超过 10 年未缴纳的税款是否可以注销?
如果所有关于逾期超过10年的税款债务、强制执行措施以及无法收回债务的法律条件都得到满足,则可以考虑豁免。并非所有逾期超过10年的债务都符合豁免条件。.
董事是否必须使用个人资产偿还税款?
这并非必然。必须区分公司义务和因违反法律、担保或私人义务而产生的个人责任。.
面临税务强制执行的人可以申请破产吗?
必须考虑破产条件、执法状况和适用的法律法规。受税务执法约束不应被解释为自动免除或阻止任何破产程序。.