Giải thể công ty vốn nước ngoài phức tạp hơn giải thể doanh nghiệp trong nước vì nhà đầu tư phải xử lý ba hệ thống cùng lúc: chấm dứt dự án đầu tư theo Luật Đầu tư số 143/2025/QH15, giải thể theo Luật Doanh nghiệp 2020 và chuyển vốn ra nước ngoài qua tài khoản vốn đầu tư theo Thông tư 38/2026/TT-NHNN. Bài viết trình bày lộ trình rút vốn theo đúng thứ tự, kèm các mốc thời hạn luật định và những điểm thường làm hồ sơ kéo dài.
Khung pháp lý khi giải thể công ty vốn nước ngoài
Từ năm 2026, giải thể công ty vốn nước ngoài chịu điều chỉnh bởi ba văn bản mới: Luật Đầu tư 2025 có hiệu lực từ 01/3/2026 cùng Nghị định 96/2026/NĐ-CP về chấm dứt dự án; Thông tư 38/2026/TT-NHNN có hiệu lực từ 18/8/2026 về tài khoản vốn; và Luật Quản lý thuế số 108/2025/QH15 về nghĩa vụ thuế.
Nhiều hướng dẫn giải thể công ty vốn nước ngoài đang lưu hành vẫn dẫn Luật Đầu tư 2020, Nghị định 31/2021/NĐ-CP và Thông tư 06/2019/TT-NHNN. Thông tư 38/2026/TT-NHNN đã thay thế toàn bộ Thông tư 06/2019/TT-NHNN, và đổi tên “tài khoản vốn đầu tư trực tiếp” thành “tài khoản vốn đầu tư nước ngoài tại Việt Nam” theo tóm lược của GV Lawyers. Nhà đầu tư nên kiểm tra căn cứ trước khi chuẩn bị hồ sơ, vì mẫu biểu và thời hạn đã thay đổi. Những điểm khác biệt chung giữa doanh nghiệp FDI và doanh nghiệp trong nước được trình bày tại bài giải thể doanh nghiệp FDI.
Bước 1, chấm dứt dự án đầu tư
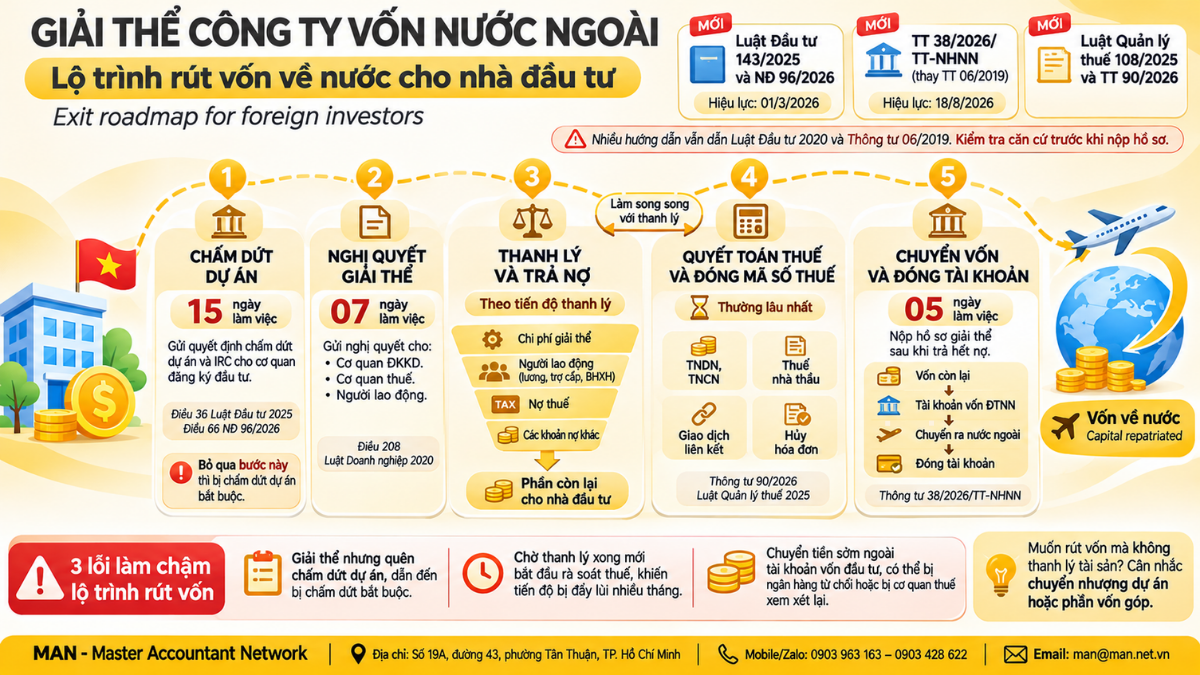
Bước đầu tiên khi giải thể công ty vốn nước ngoài là chấm dứt dự án. Khi nhà đầu tư tự quyết định chấm dứt, Điều 65 Nghị định 96/2026/NĐ-CP yêu cầu gửi thông báo kèm quyết định chấm dứt dự án, Giấy chứng nhận đăng ký đầu tư (IRC) và văn bản chấp thuận chủ trương (nếu có) đến cơ quan đăng ký đầu tư trong 15 ngày làm việc kể từ ngày quyết định. Cơ quan này thông báo cho các cơ quan liên quan trong 03 ngày làm việc.
Theo khoản 1 Điều 36 Luật Đầu tư 2025, nhà đầu tư chấm dứt dự án khi tự quyết định, khi đáp ứng điều kiện chấm dứt trong hợp đồng hoặc điều lệ, hoặc khi hết thời hạn hoạt động. Trường hợp chấm dứt theo hợp đồng, điều lệ hoặc hết thời hạn, thời hạn 15 ngày làm việc tính từ ngày chấm dứt và hồ sơ kèm bản sao tài liệu ghi nhận việc chấm dứt. Thư viện Nhà đất tóm lược rằng IRC và văn bản chấp thuận chủ trương hết hiệu lực kể từ ngày quyết định chấm dứt có hiệu lực.
Điểm cần lưu ý là khoản 2 Điều 36 Luật Đầu tư 2025 cho phép cơ quan đăng ký đầu tư tự chấm dứt dự án khi tổ chức kinh tế bị giải thể mà không chấm dứt hoặc chuyển nhượng dự án. Nói cách khác, giải thể công ty vốn nước ngoài mà bỏ qua bước này sẽ dẫn đến quyết định chấm dứt bắt buộc, gây bất lợi khi nhà đầu tư muốn đầu tư lại tại Việt Nam. Việc thanh lý tài sản của dự án thực hiện theo pháp luật về thanh lý tài sản, còn quyền sử dụng đất xử lý theo pháp luật đất đai.
Bước 2, giải thể doanh nghiệp theo Luật Doanh nghiệp
Sau khi thông qua nghị quyết giải thể công ty vốn nước ngoài, doanh nghiệp gửi nghị quyết đến cơ quan đăng ký kinh doanh, cơ quan thuế và người lao động trong 07 ngày làm việc, theo Điều 208 Luật Doanh nghiệp 2020. Thời hạn thanh lý hợp đồng và thanh toán các khoản nợ không được vượt quá 06 tháng kể từ ngày thông qua nghị quyết giải thể.
Thứ tự thanh toán khi giải thể công ty vốn nước ngoài giống doanh nghiệp trong nước và được áp dụng nghiêm ngặt. Theo khoản 5 Điều 208 Luật Doanh nghiệp 2020, các khoản nợ được thanh toán theo thứ tự sau:
- Nợ lương, trợ cấp thôi việc, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và các quyền lợi khác của người lao động theo thỏa ước lao động tập thể và hợp đồng lao động.
- 税务债务。.
- 其他债务。.
Chỉ phần còn lại sau khi thanh toán hết nợ và chi phí giải thể mới được chia cho chủ sở hữu, thành viên hoặc cổ đông, tức là phần vốn nhà đầu tư nước ngoài được chuyển về nước. Hồ sơ đăng ký giải thể được nộp trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ. Thành phần hồ sơ chi tiết có tại bài 企业解散文件, còn trình tự chung theo Nghị định 168/2025/NĐ-CP được trình bày tại bài 公司解散程序.
Bước 3, quyết toán thuế khi giải thể công ty vốn nước ngoài
Khi giải thể công ty vốn nước ngoài, doanh nghiệp phải hoàn thành nghĩa vụ hóa đơn, khai và nộp thuế, xử lý số thuế nộp thừa và thuế GTGT chưa khấu trừ trước khi chấm dứt hiệu lực mã số thuế, theo Điều 14 Thông tư 90/2026/TT-BTC. Nghĩa vụ thuế được xếp thứ hai trong thứ tự thanh toán, ngay sau quyền lợi người lao động.
Với công ty vốn nước ngoài, phần việc thuế thường nhiều hơn doanh nghiệp trong nước vì có giao dịch liên kết, thuế nhà thầu với các khoản thanh toán cho công ty mẹ, và các khoản ưu đãi thuế gắn với dự án có thể bị xem xét lại khi dự án chấm dứt trước thời hạn. Các nhóm việc cần rà soát trước khi nộp hồ sơ quyết toán gồm:
- Quyết toán thuế TNDN, thuế TNCN đến thời điểm chấm dứt hoạt động.
- Thuế nhà thầu đối với phí dịch vụ, bản quyền, lãi vay trả cho bên nước ngoài.
- Hồ sơ giao dịch liên kết và điều kiện hưởng ưu đãi thuế của dự án.
- Hủy hóa đơn điện tử chưa sử dụng, đối chiếu công nợ thuế và tiền chậm nộp.
Trong các hồ sơ MAN – Master Accountant Network đã xử lý, giai đoạn làm việc với cơ quan thuế thường là phần kéo dài nhất của lộ trình, nên nhà đầu tư nên bắt đầu rà soát song song ngay khi có ý định rút vốn. Chi tiết nghĩa vụ thuế được phân tích tại bài 解散时的税务义务 和 解散时,税务识别号码终止。.
Bước 4, chuyển vốn ra nước ngoài và đóng tài khoản vốn đầu tư
Khi giải thể công ty vốn nước ngoài, vốn, lợi nhuận và nguồn thu hợp pháp của nhà đầu tư nước ngoài chuyển ra nước ngoài phải đi qua tài khoản vốn đầu tư nước ngoài tại Việt Nam, theo Điều 11 và Điều 12 Thông tư 38/2026/TT-NHNN có hiệu lực từ 18/8/2026. Doanh nghiệp giải thể, phá sản hoặc chấm dứt hoạt động thuộc trường hợp phải đóng tài khoản này.
Trình tự hợp lý là doanh nghiệp chuyển phần vốn còn lại sau thanh toán vào tài khoản vốn đầu tư, rồi ngân hàng chuyển ra nước ngoài cho nhà đầu tư, sau đó mới đóng tài khoản. Theo phân tích của Vietcetera và Vilasia, việc đóng tài khoản có thể lùi lại nếu tài khoản vẫn đang dùng cho khoản vay, trả nợ nước ngoài hoặc nghĩa vụ thanh toán hợp pháp khác. Các trường hợp phải đóng tài khoản vốn đầu tư được tóm tắt như sau:
- Không còn nhà đầu tư nước ngoài sở hữu vốn tại doanh nghiệp.
- Không được cấp hoặc điều chỉnh Giấy chứng nhận đăng ký đầu tư và đã hoàn trả vốn.
- Doanh nghiệp giải thể, phá sản hoặc chấm dứt hoạt động.
- Chuyển nhượng dự án làm thay đổi pháp nhân thực hiện dự án.
Lỗi thường gặp khi giải thể công ty vốn nước ngoài là nhà đầu tư muốn chuyển tiền về sớm qua tài khoản thanh toán thông thường hoặc dưới dạng thanh toán dịch vụ cho công ty mẹ. Giao dịch không đi qua tài khoản vốn đầu tư dễ bị ngân hàng từ chối, đồng thời có thể bị cơ quan thuế xem xét lại khi quyết toán. Khi giải thể công ty vốn nước ngoài, ngân hàng thường yêu cầu chứng từ chứng minh doanh nghiệp đã hoàn thành nghĩa vụ tài chính trước khi chuyển phần vốn cuối cùng.
Timeline thực tế khi giải thể công ty vốn nước ngoài
Một lộ trình giải thể công ty vốn nước ngoài điển hình đi qua năm giai đoạn nối tiếp, trong đó các mốc luật định là cố định, còn thời gian làm việc với cơ quan thuế và ngân hàng phụ thuộc vào mức độ đầy đủ của hồ sơ. Bảng sau tóm tắt thứ tự và căn cứ.
| TT | Việc cần làm | 法定时限 | Căn cứ |
| 1 | Quyết định giải thể và chấm dứt dự án; gửi thông báo cho cơ quan đăng ký đầu tư | 15 ngày làm việc kể từ ngày quyết định | Điều 36 Luật Đầu tư 2025; Điều 65 Nghị định 96/2026/NĐ-CP |
| 2 | Gửi nghị quyết giải thể đến cơ quan đăng ký kinh doanh, cơ quan thuế, người lao động | 自批准之日起7个工作日内 | 2020年《企业法》第208条 |
| 3 | Thanh lý tài sản, hợp đồng; thanh toán lương, bảo hiểm, nợ thuế, nợ khác | Không quá 06 tháng kể từ ngày thông qua nghị quyết | 2020年《企业法》第208条 |
| 4 | Quyết toán thuế, hủy hóa đơn, chấm dứt hiệu lực mã số thuế | Theo thời gian xử lý của cơ quan thuế | Thông tư 90/2026/TT-BTC; Luật Quản lý thuế 2025 |
| 5 | Chuyển vốn còn lại ra nước ngoài, đóng tài khoản vốn đầu tư, nộp hồ sơ đăng ký giải thể | Hồ sơ giải thể trong 05 ngày làm việc kể từ ngày thanh toán hết nợ | Thông tư 38/2026/TT-NHNN; Điều 208 Luật Doanh nghiệp 2020 |
Bước 3 và bước 4 nên chạy song song chứ không chờ nhau, vì rà soát thuế càng sớm thì khoản tiền phải giữ lại để dự phòng nghĩa vụ càng được xác định chính xác. Khi lập kế hoạch dòng tiền, nhà đầu tư nên tính trước 解散成本 để không phải bổ sung vốn từ nước ngoài vào giữa chừng.
总结
Giải thể công ty vốn nước ngoài là lộ trình gồm năm bước nối tiếp: chấm dứt dự án trong 15 ngày làm việc theo Luật Đầu tư 2025, gửi nghị quyết giải thể trong 07 ngày làm việc, thanh lý và thanh toán nợ theo thứ tự người lao động, thuế, nợ khác trong tối đa 06 tháng, quyết toán thuế và đóng mã số thuế, rồi chuyển vốn qua tài khoản vốn đầu tư theo Thông tư 38/2026/TT-NHNN trước khi nộp hồ sơ giải thể. Rà soát thuế sớm là yếu tố quyết định tiến độ rút vốn.
Nếu nhà đầu tư cần lập lộ trình giải thể và rút vốn cho công ty vốn nước ngoài tại Việt Nam, bạn có thể tham khảo 企业解散服务 hoặc liên hệ MAN – Master Accountant Network. Địa chỉ: Số 19A, đường 43, phường Tân Thuận, TP. Hồ Chí Minh. Mobile / Zalo: 0903 963 163 – 0903 428 622. Email: man@man.net.vn.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
常见问题解答
Giải thể công ty vốn nước ngoài mất bao lâu?
Luật không quy định tổng thời gian, nhưng thời hạn thanh lý hợp đồng và thanh toán nợ không được quá 06 tháng kể từ ngày thông qua nghị quyết giải thể theo Điều 208 Luật Doanh nghiệp 2020. Tổng thời gian thực tế phụ thuộc chủ yếu vào việc quyết toán thuế và chấm dứt mã số thuế.
Phải chấm dứt dự án đầu tư trước hay giải thể trước?
Nhà đầu tư nên quyết định đồng thời và gửi thông báo chấm dứt dự án trong 15 ngày làm việc. Nếu doanh nghiệp giải thể mà không chấm dứt hoặc chuyển nhượng dự án, khoản 2 Điều 36 Luật Đầu tư 2025 cho phép cơ quan đăng ký đầu tư chấm dứt dự án theo diện bắt buộc.
Có thể chuyển nhượng dự án thay vì giải thể công ty vốn nước ngoài không?
Có, nếu tìm được bên nhận chuyển nhượng. Chuyển nhượng dự án hoặc phần vốn góp giúp nhà đầu tư rút vốn mà không phải thanh lý toàn bộ tài sản, nhưng phát sinh nghĩa vụ thuế chuyển nhượng và cần thẩm định pháp lý. Đây là phương án nên được so sánh với giải thể trước khi ra quyết định.