专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
财政部于2026年7月20日发布了第1933/QD-BTC号决定,宣布在税务管理领域(包括企业解散时终止税务识别号)部分行政程序已被替换或废除。据此,该决定附件第二部分第8节详细规定了各类纳税人终止税务识别号有效性的程序。这是该流程中的重要一步。 企业解散流程, 设定文件提交截止日期以及必须履行的强制性纳税义务。.
根据第 1933/QD-BTC 号决议终止税务识别号码的程序
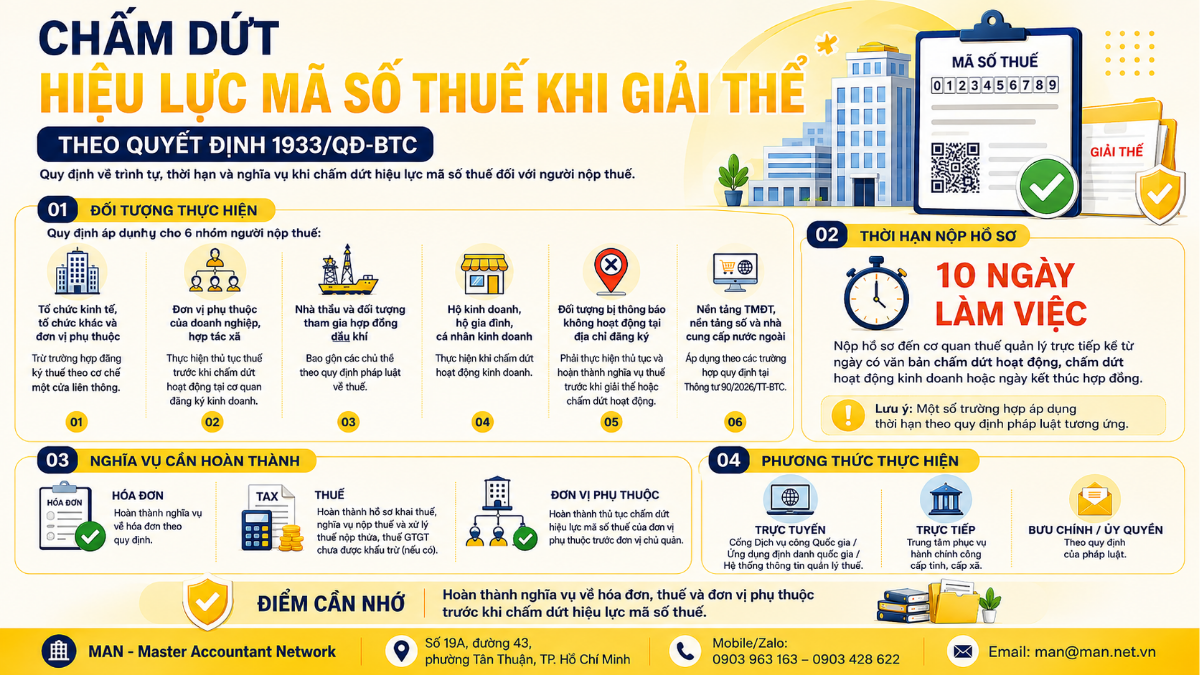
财政部于2026年7月20日发布了第1933/QD-BTC号决定,宣布对税务管理领域的行政程序进行改革。在第1933/QD-BTC号决定附件第二部分第8节中,针对六类纳税人,具体规定了注销税号的程序。.
各纳税人群体的具体程序如下:
- 经济组织、其他组织和附属单位 (通过企业登记机构一站式综合机制办理税务登记除外)自终止经营、业务活动或合同终止文件出具之日起 10 个工作日内,向直接主管税务机关提交终止税务识别号的申请。.
- 企业下属单位、合作社下属单位提交申请前: 终止分支机构和代表处的运营。 在上述商业登记处 国家企业注册门户网站, 该实体必须向直接主管税务机关提交申请,以履行相关程序并在2020年《企业法》、2023年《合作社法》及相关法律规定的期限内履行其纳税义务。如果上述法律未规定期限,则申请必须在分支机构、代表处、营业场所终止经营的决定或通知之日起10个工作日内提交,或者在撤销营业执照的决定或通知之日起10个工作日内提交。.
- 外国承包商、外国分包商、运营商、合资企业、越南政府指定的在重叠区域接收越南石油和天然气田份额的组织、承包商、参与石油和天然气合同的投资者以及代表东道国的母公司——越南国家能源公司——均可获得石油和天然气合同的利润份额。自合同终止之日起或自石油和天然气合同中所有参与权利转让之日起 10 个工作日内,向直接管理的税务机关提交终止税务识别号的申请。.
- 家庭企业、家族企业以及从事生产和商业活动的个人。自企业停止营业之日起10个工作日内,向直接主管税务机关提交申请。如采用电子税务登记,纳税人可通过国家公共服务门户网站、国家身份识别应用程序或税务管理信息系统创建申请,并以电子方式验证纳税人本人或其法定代表人的身份(包括按照电子身份识别和验证规定以及税务机关路线图提供的生物识别信息)。.
- 已被税务机关通知未在其注册地址开展业务的企业、合作社、合伙企业和子公司。在向企业登记机关提交企业或合作社解散申请(包括自愿解散和强制解散)或终止经营申请之前,纳税人必须先到直接主管税务机关提交申请,办理税务手续,并按规定履行纳税义务。.
- 电子商务平台的所有者、代他人代扣代缴款项的数字平台以及外国供应商。本规定适用于第90/2026/TT-BTC号通知第13条第2款g项和h项所列实体。数字平台的拥有者,在其不再具备在线订购和支付功能时,或外国供应商在越南停止经营活动时,必须在终止经营、业务活动或合同的文件出具之日起10个工作日内,提交注销其税务识别号的文件。.
注销税务识别号所需文件的提交截止日期。
根据第252/2026/ND-CP号法令第6条第1款h项规定,纳税人应当在收到停止经营、停止业务活动或终止合同的书面通知之日起10个工作日内,向直接主管税务机关提交注销税号的申请。特殊情况下,执行期限将根据相关专门法律的规定执行。.
注销税务识别号码的程序。
纳税人可通过以下申请方式注销其税务识别号码:
- 在线的提交方式 国家公共服务门户网站, 国民身份识别应用或税务管理信息系统。电子交易的应用符合税务机关第90/2026/TT-BTC号通知第36条第2款规定的路线图。.
- 直接的向省级或乡级公共行政服务中心提交申请。.
- 邮政或授权付款方式包括:通过公共邮政服务付款、雇用企业或个人提供服务付款,或通过法律规定的授权付款。.
纳税义务必须在税号失效前履行完毕。
根据 2026 年 7 月 1 日起生效的第 90/2026/TT-BTC 号通知第 14 条规定,纳税人必须在其税务识别号到期前履行其规定的义务。.
具体义务包括:
- 履行法律规定的所有开票义务。.
- 按照第 252/2026/ND-CP 号法令第 7 条第 1 款 d.1 点的规定,完成申报纳税、缴纳税款以及处理任何多缴税款和未抵扣增值税(如有)的义务。.
- 如果母公司有子公司,则所有子公司必须先完成终止其税务识别号码的程序,然后才能终止母公司的税务识别号码。.
来自 MAN(注册会计师协会)的合规建议
根据 1933/QD-BTC 号决定、252/2026/ND-CP 号法令以及 90/2026/TT-BTC 号通函的规定,MAN – Master Accountant Network 的专业团队为企业在应用这些规定时提供了操作指南。 企业解散服务 或者自行进行该操作:
- 对于收到通知表明注册地址不活跃的情况。该组纳税人必须与直接主管税务机关合作,完成税务程序,履行纳税义务,然后向企业登记机关提交解散或停止经营文件。.
- 管理单位与下属单位之间的执行顺序按照第 90/2026/TT-BTC 号通知第 14 条的规定,管理实体必须先完成所有附属单位的税务识别号终止程序,才能终止管理实体自身的税务识别号。.
- 执行电子认证。对于提交电子税务登记申请且符合适用法规的情况,纳税人必须按照税务机关规定的身份识别程序和时间表进行电子认证。.
- 确定计算 10 个工作日里程碑的起点。对于适用 10 个工作日期限的情况,该期限自书面终止运营、停止业务活动或合同终止之日起计算,具体日期另行规定。.
总结
第 1933/QD-BTC 号决定公布了终止税务识别号码有效性的行政程序,该程序已被第 252/2026/ND-CP 号法令及第 90/2026/TT-BTC 号通函中的详细规定所取代,明确规定了每组纳税人的顺序、时限和实施方法。.
为确保顺利解散,企业在起草终止文件前,应主动审查其发票义务、纳税申报表以及任何未缴或多缴的税款。他们还可以咨询相关部门以获取更多信息。 税务咨询服务 专业精神旨在确保遵守法律法规。.
数据来源: 第 1933/QD-BTC 号决定、第 252/2026/ND-CP 号法令、第 90/2026/TT-BTC 号通函(另见) 法律图书馆)