


Giải thể chi nhánh văn phòng đại diện, theo cách gọi của pháp luật là chấm dứt hoạt động đơn vị phụ thuộc, là thủ tục riêng và gọn hơn nhiều so với giải thể công ty: doanh nghiệp vẫn tồn tại, chỉ đóng một chi nhánh, văn phòng đại diện hoặc địa điểm kinh doanh. Điểm mấu chốt nằm ở khâu thuế, vì cơ quan đăng ký kinh doanh chỉ chuyển trạng thái khi cơ quan thuế không còn ý kiến về nghĩa vụ của đơn vị đó.
Theo Điều 66 Nghị định 168/2025/NĐ-CP, doanh nghiệp phải hoàn thành thủ tục với cơ quan thuế trước, sau đó trong 10 ngày kể từ ngày có quyết định chấm dứt, nộp Thông báo theo Mẫu số 28 Thông tư 68/2025/TT-BTC đến cơ quan đăng ký kinh doanh cấp tỉnh. Chi nhánh, văn phòng đại diện được xử lý trong 05 ngày làm việc; địa điểm kinh doanh trong 02 ngày làm việc kể từ 23/7/2026. Thủ tục không mất lệ phí.
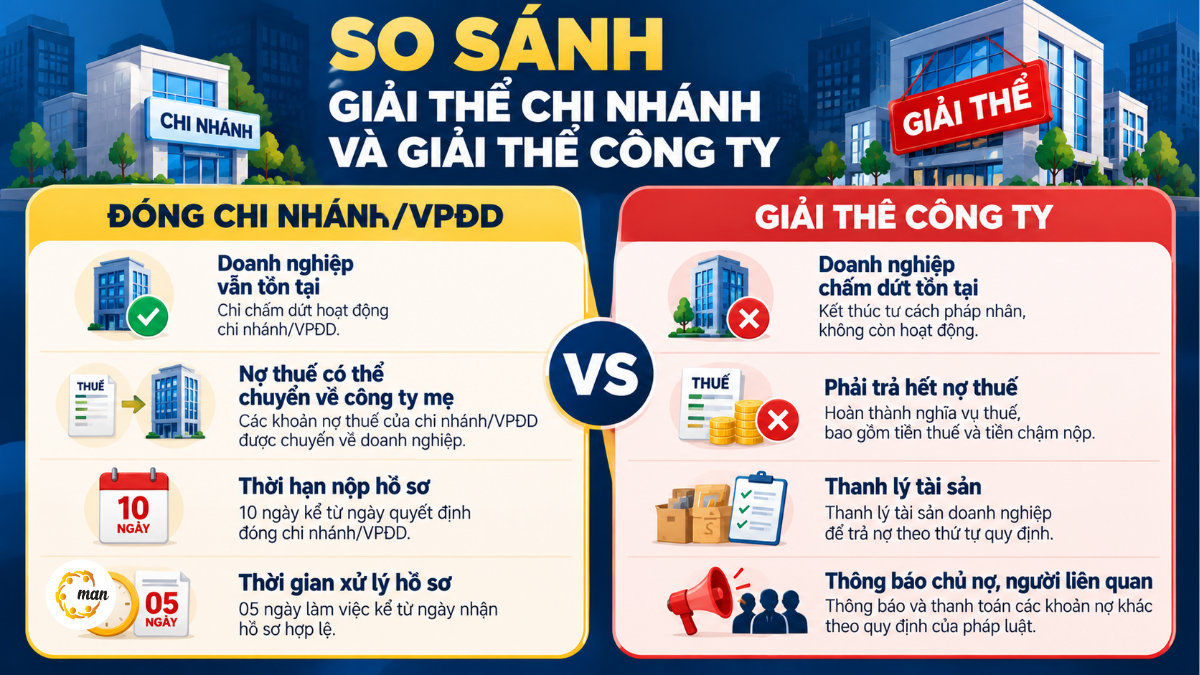
Giải thể chi nhánh văn phòng đại diện khác giải thể công ty thế nào
Chi nhánh và văn phòng đại diện là đơn vị phụ thuộc, không có tư cách pháp nhân, nên việc đóng chúng không làm chấm dứt doanh nghiệp. Khoản 3 Điều 213 企业法 2020 quy định doanh nghiệp có chi nhánh đã chấm dứt hoạt động vẫn chịu trách nhiệm thực hiện hợp đồng, thanh toán các khoản nợ, gồm cả nợ thuế của chi nhánh, và giải quyết quyền lợi người lao động đã làm việc tại chi nhánh.
Sự khác biệt này kéo theo những điểm thủ tục khác hẳn so với giải thể công ty:
| 标准 | Chấm dứt chi nhánh, văn phòng đại diện | Giải thể công ty |
| 法律后果 | Đơn vị phụ thuộc chấm dứt, doanh nghiệp vẫn hoạt động | Doanh nghiệp chấm dứt tồn tại |
| Nợ thuế còn lại | Đơn vị chủ quản có thể cam kết kế thừa nghĩa vụ thuế của đơn vị phụ thuộc theo Thông tư 90/2026/TT-BTC | Phải nộp hết trước khi được chuyển sang tình trạng “Đã giải thể” |
| Thanh lý tài sản, thông báo chủ nợ | Không bắt buộc như giải thể; tài sản, hợp đồng chuyển về doanh nghiệp | Bắt buộc, theo thứ tự thanh toán tại Điều 208 Luật Doanh nghiệp 2020 |
| Thời hạn nộp hồ sơ | 10 ngày kể từ ngày quyết định chấm dứt | Theo trình tự giải thể tại Điều 208 Luật Doanh nghiệp 2020 |
| Thời gian cơ quan đăng ký xử lý | 05 ngày làm việc (chi nhánh, văn phòng đại diện); 02 ngày làm việc (địa điểm kinh doanh) | Phụ thuộc phản hồi của cơ quan thuế về hồ sơ giải thể |
Nếu mục tiêu là đóng toàn bộ doanh nghiệp, thủ tục cần theo 企业解散流程 chứ không phải chấm dứt từng đơn vị phụ thuộc. Ngược lại, khi chỉ thu hẹp mạng lưới, đóng chi nhánh là lựa chọn ít tốn kém hơn và không ảnh hưởng tư cách pháp lý của công ty.
Khi nào chi nhánh, văn phòng đại diện bị chấm dứt hoạt động
Khoản 1 Điều 213 Luật Doanh nghiệp 2020 nêu hai căn cứ chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh: theo quyết định của chính doanh nghiệp, hoặc theo quyết định thu hồi Giấy chứng nhận đăng ký hoạt động của cơ quan nhà nước có thẩm quyền. Khi doanh nghiệp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp, các đơn vị phụ thuộc cũng chấm dứt theo.
Trên thực tế, phần lớn hồ sơ MAN tiếp nhận thuộc trường hợp doanh nghiệp chủ động đóng, với các lý do như thu hẹp thị trường, gộp văn phòng về trụ sở chính để tiết giảm chi phí thuê và nhân sự, hoặc chi nhánh không còn phát sinh doanh thu nhưng vẫn phải duy trì kê khai. Nếu chỉ muốn dừng tạm thời, doanh nghiệp có thể cân nhắc tạm ngừng hoạt động thay vì đóng hẳn.
Văn phòng đại diện của thương nhân nước ngoài tại Việt Nam được cấp phép theo pháp luật thương mại, không phải đơn vị phụ thuộc của doanh nghiệp Việt Nam, nên thủ tục chấm dứt khác với nội dung trong bài này.
Thứ tự đóng đơn vị phụ thuộc để hồ sơ không bị trả lại
Thứ tự đúng là đóng địa điểm kinh doanh trực thuộc chi nhánh trước, hoàn thành thủ tục thuế của chi nhánh, văn phòng đại diện, rồi mới nộp hồ sơ chấm dứt tại cơ quan đăng ký kinh doanh. Khoản 5 Điều 66 第168/2025/ND-CP号法令 bắt buộc chấm dứt tất cả địa điểm kinh doanh trực thuộc chi nhánh trước khi chấm dứt chi nhánh.
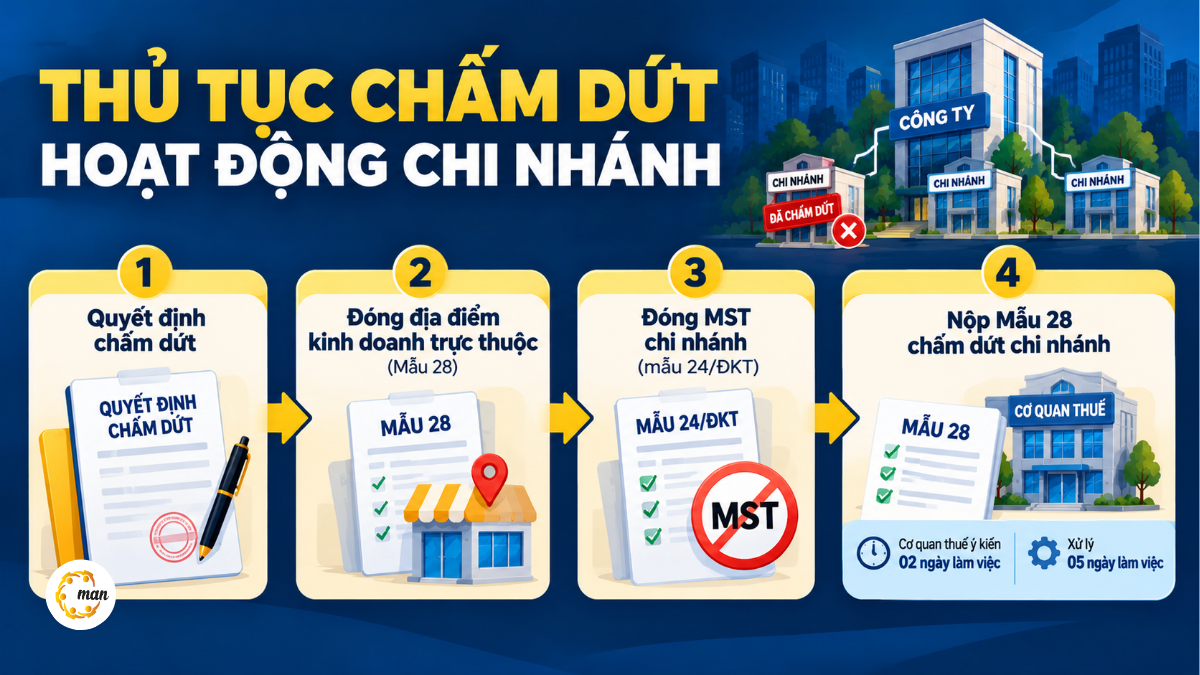
Trình tự MAN áp dụng cho một hồ sơ chi nhánh có địa điểm kinh doanh trực thuộc gồm bốn bước:
- Ra quyết định chấm dứt: chủ sở hữu, Hội đồng thành viên hoặc Hội đồng quản trị thông qua nghị quyết, quyết định chấm dứt chi nhánh và các địa điểm kinh doanh trực thuộc. Ngày ký quyết định là mốc tính thời hạn 10 ngày.
- Đóng địa điểm kinh doanh trực thuộc chi nhánh: nộp Mẫu số 28 tại cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt từng địa điểm.
- Hoàn thành nghĩa vụ thuế và đóng mã số thuế đơn vị phụ thuộc: nộp hồ sơ chấm dứt hiệu lực mã số thuế tại cơ quan thuế quản lý trực tiếp chi nhánh, văn phòng đại diện.
- Nộp hồ sơ chấm dứt chi nhánh, văn phòng đại diện: tại cơ quan đăng ký kinh doanh cấp tỉnh; cơ quan thuế có 02 ngày làm việc để gửi ý kiến về việc hoàn thành nghĩa vụ thuế.
Làm ngược thứ tự, chẳng hạn nộp hồ sơ chi nhánh khi địa điểm trực thuộc chưa đóng hoặc khi mã số thuế chi nhánh chưa xử lý, là nguyên nhân phổ biến nhất khiến hồ sơ bị yêu cầu sửa đổi, bổ sung.
Đóng mã số thuế đơn vị phụ thuộc
Chi nhánh, văn phòng đại diện có mã số thuế riêng phải làm thủ tục chấm dứt hiệu lực mã số thuế tại cơ quan thuế quản lý trực tiếp trước khi nộp hồ sơ chấm dứt hoạt động tại cơ quan đăng ký kinh doanh. Khoản 1 Điều 66 Nghị định 168/2025/NĐ-CP yêu cầu doanh nghiệp, chi nhánh, văn phòng đại diện thực hiện thủ tục với cơ quan thuế để hoàn thành nghĩa vụ nộp thuế trước bước này.
Hồ sơ chấm dứt hiệu lực mã số thuế
Điều 13 通函 90/2026/TT-BTC, áp dụng từ 01/7/2026, hướng dẫn hồ sơ chấm dứt hiệu lực mã số thuế của đơn vị phụ thuộc gồm hai thành phần:
- Văn bản đề nghị chấm dứt hiệu lực mã số thuế theo mẫu số 24/ĐKT.
- Bản sao quyết định hoặc thông báo của doanh nghiệp về việc chấm dứt hoạt động chi nhánh, văn phòng đại diện, hoặc bản sao quyết định thu hồi Giấy chứng nhận đăng ký hoạt động của cơ quan có thẩm quyền.
Trường hợp pháp luật doanh nghiệp không quy định thời hạn riêng, hồ sơ nộp trong 10 ngày làm việc kể từ ngày có quyết định hoặc thông báo chấm dứt. Mẫu 24/ĐKT thay cho mẫu 24/ĐK-TCT theo Thông tư 105/2020/TT-BTC mà nhiều bài viết cũ vẫn dẫn.
Chi nhánh còn nợ thuế thì xử lý thế nào
Chi nhánh còn nợ thuế vẫn đóng được nếu đơn vị chủ quản cam kết kế thừa nghĩa vụ. Theo Thông tư 90/2026/TT-BTC, khi đơn vị phụ thuộc không có khả năng hoàn thành nghĩa vụ thuế, đơn vị chủ quản gửi văn bản điện tử cam kết chịu trách nhiệm kế thừa toàn bộ nghĩa vụ thuế của đơn vị phụ thuộc, sau đó tiếp tục thực hiện nghĩa vụ này với cơ quan thuế quản lý đơn vị phụ thuộc.
Đây là khác biệt lớn nhất so với giải thể công ty, nơi công ty còn nợ thuế không thể hoàn tất thủ tục. Tuy vậy, cam kết kế thừa không xóa khoản nợ: tiền chậm nộp vẫn tiếp tục tính cho đến khi doanh nghiệp nộp xong, nên MAN thường khuyến nghị nộp dứt điểm nếu dòng tiền cho phép.
Quyết toán thuế trước khi đóng chi nhánh
Trước khi đề nghị đóng mã số thuế, chi nhánh cần nộp đủ các tờ khai đến thời điểm chấm dứt, nhất là tờ khai thuế GTGT nếu chi nhánh kê khai riêng và tờ khai thuế TNCN đã khấu trừ của người lao động. Các bước cần rà soát gồm:
- Nộp đủ tờ khai còn thiếu và số thuế, tiền chậm nộp, tiền phạt còn nợ trên hệ thống thuế điện tử.
- Xác định số thuế GTGT còn được khấu trừ của chi nhánh và phương án xử lý cùng doanh nghiệp chủ quản.
- Thông báo chấm dứt sử dụng hóa đơn điện tử của chi nhánh, tránh hóa đơn lập sau ngày chấm dứt.
- Thống nhất cách quyết toán thuế TNCN cho người lao động chuyển về trụ sở chính hoặc nghỉ việc.
Thuế TNDN của chi nhánh hạch toán phụ thuộc thông thường được quyết toán chung tại trụ sở chính, nên số liệu của chi nhánh cần được chốt và chuyển về kịp kỳ quyết toán năm. Nội dung chi tiết theo từng sắc thuế có tại bài 解散时的税务义务.
Hồ sơ chấm dứt hoạt động chi nhánh, văn phòng đại diện
Hồ sơ nộp cơ quan đăng ký kinh doanh gồm Thông báo về việc chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh theo Mẫu số 28 Phụ lục I Thông tư 68/2025/TT-BTC, kèm bản sao hoặc bản chính nghị quyết, quyết định chấm dứt. Đơn vị đặt ở nước ngoài dùng Mẫu số 29. Số lượng là 01 bộ và không mất lệ phí.
Người có thẩm quyền ban hành nghị quyết, quyết định chấm dứt phụ thuộc vào loại hình doanh nghiệp:
| 企业类型 | Văn bản kèm theo Mẫu số 28 | Người ban hành |
| 一人有限责任公司 | Quyết định chấm dứt hoạt động | 公司所有者 |
| Công ty TNHH hai thành viên trở lên, công ty hợp danh | Nghị quyết, quyết định chấm dứt hoạt động | 董事会成员 |
| 股份公司 | Nghị quyết, quyết định chấm dứt hoạt động | 董事会 |
Khi người đi nộp không phải người đại diện theo pháp luật, hồ sơ cần thêm văn bản ủy quyền; trường hợp ủy quyền cho tổ chức thì kèm hợp đồng dịch vụ và giấy giới thiệu cá nhân thực hiện. Doanh nghiệp có thể nộp trực tiếp, qua bưu chính hoặc trực tuyến trên 国家企业注册门户网站 bằng tài khoản định danh điện tử.
Khoản 2 Điều 213 Luật Doanh nghiệp 2020 quy định người đại diện theo pháp luật của doanh nghiệp và người đứng đầu chi nhánh, văn phòng đại diện liên đới chịu trách nhiệm về tính trung thực, chính xác của hồ sơ, vì vậy hai bên nên cùng rà soát trước khi ký. Cách chuẩn bị bộ 企业解散文件 đầy đủ hơn có thể dùng làm tham chiếu khi doanh nghiệp đóng nhiều đơn vị cùng lúc.
Thủ tục đóng địa điểm kinh doanh
Địa điểm kinh doanh được đóng bằng chính Mẫu số 28, nộp tại cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt địa điểm trong 10 ngày kể từ ngày có quyết định chấm dứt. Từ 23/7/2026, 第296/2026/ND-CP号法令 rút thời hạn xử lý tại khoản 4 Điều 66 Nghị định 168/2025/NĐ-CP từ 03 xuống 02 ngày làm việc.
Địa điểm kinh doanh không phải đối tượng cơ quan thuế gửi ý kiến như chi nhánh, văn phòng đại diện trong khoản 3 Điều 66. Dù vậy, nếu doanh nghiệp đang khai thuế riêng cho địa điểm, ví dụ địa điểm đặt tại tỉnh khác trụ sở chính, các tờ khai đến ngày chấm dứt vẫn phải được nộp đủ để không phát sinh nghĩa vụ treo.
Thời gian giải thể chi nhánh văn phòng đại diện
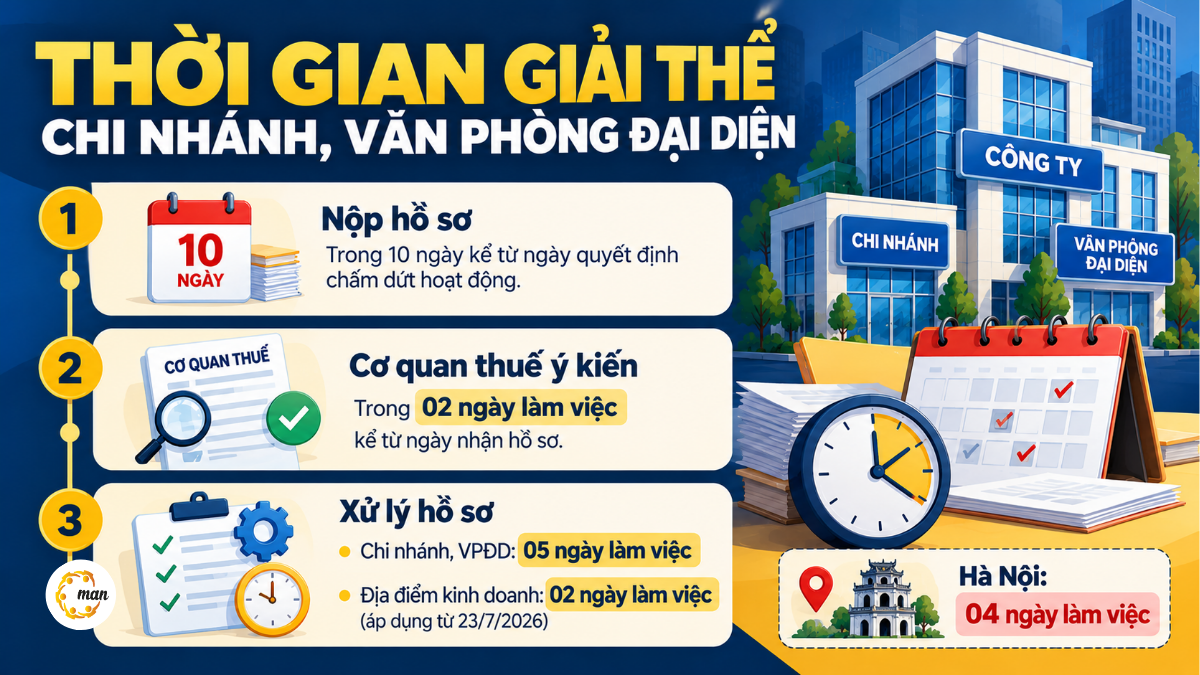
Toàn bộ thủ tục giải thể chi nhánh văn phòng đại diện thường gói gọn trong vài tuần nếu nghĩa vụ thuế đã sạch, vì phần lớn thời hạn tính bằng ngày làm việc. Các mốc pháp lý cần theo dõi như sau:
| 模具 | 期间 | Căn cứ |
| Nộp hồ sơ chấm dứt tại cơ quan đăng ký kinh doanh | 10 ngày kể từ ngày quyết định chấm dứt | Khoản 2 Điều 66 Nghị định 168/2025/NĐ-CP |
| Nộp hồ sơ chấm dứt hiệu lực mã số thuế (khi luật không quy định khác) | 10 ngày làm việc kể từ ngày có quyết định, thông báo chấm dứt | Điều 13 Thông tư 90/2026/TT-BTC |
| 税务机关就纳税义务提出意见。 | 02 ngày làm việc kể từ ngày nhận thông tin | Khoản 3 Điều 66 Nghị định 168/2025/NĐ-CP |
| Xử lý hồ sơ chi nhánh, văn phòng đại diện trong nước | 5个工作日 | Khoản 3 Điều 66 Nghị định 168/2025/NĐ-CP |
| Xử lý hồ sơ địa điểm kinh doanh | 02 ngày làm việc (từ 23/7/2026) | 第296/2026/ND-CP号法令 |
| Thông báo chấm dứt chi nhánh, văn phòng đại diện ở nước ngoài | 30 ngày kể từ ngày chính thức chấm dứt | Khoản 6 Điều 66 Nghị định 168/2025/NĐ-CP |
Tại Hà Nội, Nghị quyết 12/2026/NQ-HĐND điều chỉnh thời hạn xử lý thủ tục này còn 04 ngày làm việc kể từ ngày nhận đủ hồ sơ. Khâu kéo dài thời gian trên thực tế hầu như luôn là xử lý nghĩa vụ thuế tồn đọng, không phải thời hạn của cơ quan đăng ký.
Lưu ý từ kinh nghiệm xử lý hồ sơ của MAN
Qua các hồ sơ đóng chi nhánh, văn phòng đại diện đã thực hiện, đội ngũ MAN – Master Accountant Network ghi nhận một số điểm doanh nghiệp hay bỏ sót:
- Hóa đơn và tài khoản ngân hàng: chi nhánh vẫn còn hóa đơn điện tử đang hiệu lực hoặc tài khoản ngân hàng chưa đóng, dẫn đến giao dịch phát sinh sau ngày chấm dứt.
- Người lao động và bảo hiểm xã hội: chưa báo giảm hoặc chuyển đơn vị tham gia bảo hiểm cho người lao động tại chi nhánh, trong khi khoản 3 Điều 213 Luật Doanh nghiệp 2020 buộc doanh nghiệp giải quyết đủ quyền lợi của họ.
- Con dấu cũ: đơn vị thành lập trước ngày 01/7/2015 dùng con dấu do cơ quan công an cấp cần làm thủ tục nộp lại con dấu theo quy định về quản lý con dấu.
- Hợp đồng thuê và hợp đồng với khách hàng: chưa chuyển chủ thể hợp đồng về trụ sở chính, gây tranh chấp sau khi chi nhánh đã chấm dứt.
- Mẫu biểu cũ: dùng mẫu 24/ĐK-TCT hoặc mẫu thông báo cũ thay vì mẫu 24/ĐKT và Mẫu số 28 hiện hành.
Những lỗi này không làm hồ sơ bị từ chối ngay, nhưng thường phát sinh chi phí xử lý lại sau khi chi nhánh đã đóng. Doanh nghiệp cần hỗ trợ trọn gói có thể tham khảo 企业解散服务 của MAN, bao gồm cả chấm dứt đơn vị phụ thuộc.
总结
Giải thể chi nhánh văn phòng đại diện là thủ tục của đơn vị phụ thuộc: doanh nghiệp vẫn tồn tại và tiếp tục chịu mọi nghĩa vụ của chi nhánh, kể cả nợ thuế. Đi đúng thứ tự gồm đóng địa điểm kinh doanh trực thuộc, đóng mã số thuế bằng mẫu 24/ĐKT, rồi nộp Mẫu số 28 trong 10 ngày sẽ giúp hồ sơ được xử lý trong 05 ngày làm việc mà không phải bổ sung nhiều lần.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
常见问题解答
Mẫu số 28 dùng cho trường hợp nào?
Mẫu số 28 Phụ lục I Thông tư 68/2025/TT-BTC là Thông báo về việc chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh trong nước. Chi nhánh, văn phòng đại diện ở nước ngoài dùng Mẫu số 29.
Có phải làm thủ tục với cơ quan thuế khi đóng văn phòng đại diện không?
Có. Khoản 1 Điều 66 Nghị định 168/2025/NĐ-CP yêu cầu thực hiện thủ tục với cơ quan thuế để hoàn thành nghĩa vụ nộp thuế trước khi đăng ký chấm dứt hoạt động chi nhánh, văn phòng đại diện.
Chi nhánh còn nợ thuế có đóng được không?
Có thể, nếu đơn vị chủ quản gửi văn bản điện tử cam kết kế thừa toàn bộ nghĩa vụ thuế của chi nhánh theo Thông tư 90/2026/TT-BTC. Doanh nghiệp vẫn phải nộp khoản nợ này sau khi chi nhánh đóng.
Đóng chi nhánh có mất lệ phí không?
Không. Thủ tục chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh tại cơ quan đăng ký kinh doanh được miễn lệ phí.




