


Giải thể doanh nghiệp 2026 đang bước vào giai đoạn thay đổi nhanh nhất trong nhiều năm: số doanh nghiệp hoàn tất giải thể tăng mạnh, Nghị định 296/2026/NĐ-CP sửa quy trình đăng ký từ 23/7/2026, và ngày 12/10/2026 Bộ Tài chính chỉ đạo rút thời gian xử lý hồ sơ xuống còn 1 đến 2 ngày làm việc. Song song, ngành thuế đang chạy chiến dịch “làm sạch mã số thuế” với hàng trăm nghìn doanh nghiệp ngừng hoạt động nhưng chưa đóng mã số thuế.
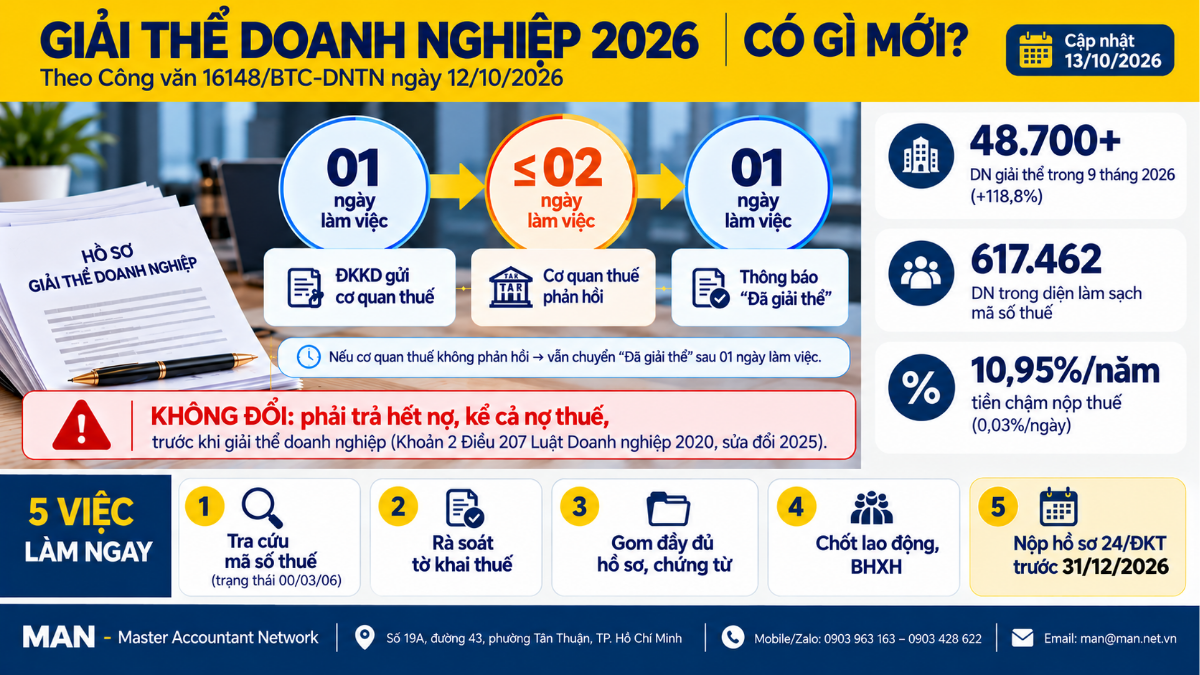
Theo Công văn 16148/BTC-DNTN ngày 12/10/2026 của Bộ Tài chính, cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ giải thể và gửi thông tin cho cơ quan thuế trong 01 ngày làm việc; cơ quan thuế phản hồi trong 02 ngày làm việc; sau đó doanh nghiệp được chuyển sang tình trạng “Đã giải thể” trong 01 ngày làm việc. Điều kiện trả hết nợ, kể cả nợ thuế, không thay đổi.
Giải thể doanh nghiệp 2026 đang diễn ra thế nào
Trong 9 tháng năm 2026, cả nước có hơn 48.700 doanh nghiệp hoàn tất thủ tục giải thể, tăng 118,8% so với cùng kỳ, theo số liệu Cục Thống kê được VCCI đưa tin. Cùng kỳ còn khoảng 33.500 doanh nghiệp đã ngừng hoạt động và đang chờ làm thủ tục giải thể, giảm 37%.
Con số tăng mạnh không có nghĩa là làn sóng phá sản mới, mà phản ánh việc nhiều doanh nghiệp “treo” từ các năm trước đang được xử lý dứt điểm. Đến hết tháng 8/2026, khoảng 125.000 doanh nghiệp, chi nhánh và tổ chức đã được chấm dứt mã số thuế, trong đó khoảng 72.000 hồ sơ tồn đọng từ năm 2025 trở về trước. Với doanh nghiệp đã ngừng kinh doanh nhưng chưa đóng mã số thuế, năm 2026 là thời điểm thủ tục thuận lợi nhất nhưng cũng là lúc rủi ro bị xử lý cao nhất.
Công văn 16148/BTC-DNTN rút ngắn thời gian xử lý hồ sơ
Công văn 16148/BTC-DNTN ngày 12/10/2026, do Cục trưởng Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể ký thừa lệnh Bộ trưởng, đề nghị Sở Tài chính các tỉnh chỉ đạo cơ quan đăng ký kinh doanh phối hợp cơ quan thuế rút ngắn thời gian xử lý hồ sơ giải thể. Căn cứ là khoản 5 Điều 64, khoản 2 Điều 65 第168/2025/ND-CP号法令 và Điều 13 第296/2026/ND-CP号法令.
So với quy định trước đó, các mốc xử lý thay đổi như sau:
| Bước xử lý | Trước Công văn 16148 | Theo Công văn 16148 |
| Cơ quan đăng ký kinh doanh xử lý hồ sơ, gửi thông tin cho cơ quan thuế | Nằm trong thời hạn chung 05 ngày làm việc | 01 ngày làm việc kể từ ngày tiếp nhận hồ sơ |
| Cơ quan thuế phản hồi việc hoàn thành nghĩa vụ thuế | 2个工作日 | 02 ngày làm việc (không đổi) |
| Chuyển tình trạng “Đã giải thể” khi có ý kiến thuế | Trong 05 ngày làm việc | 01 ngày làm việc kể từ ngày nhận ý kiến |
| Chuyển tình trạng “Đã giải thể” khi thuế không phản hồi | Trong 05 ngày làm việc | 01 ngày làm việc kể từ ngày hết hạn 02 ngày |
Cần lưu ý Công văn 16148/BTC-DNTN là văn bản chỉ đạo hành chính gửi Sở Tài chính, không phải văn bản quy phạm pháp luật. Văn bản rút ngắn khâu xử lý của cơ quan nhà nước, nhưng không thay thế khâu quyết toán thuế, vốn là phần tốn thời gian nhất của mọi hồ sơ giải thể.
Doanh nghiệp không nộp hồ sơ giải thể thì sao
Theo khoản 6 Điều 64 và khoản 3 Điều 65 Nghị định 168/2025/NĐ-CP, được nhắc lại tại Công văn 16148/BTC-DNTN, sau 180 ngày kể từ ngày cơ quan đăng ký kinh doanh nhận nghị quyết, quyết định giải thể hoặc thông báo doanh nghiệp đang làm thủ tục giải thể, nếu không nhận được hồ sơ giải thể, hồ sơ chấm dứt đơn vị phụ thuộc hay ý kiến phản đối bằng văn bản của cơ quan thuế, tổ chức, cá nhân liên quan, doanh nghiệp được chuyển sang “Đã giải thể” trong 01 ngày làm việc. Chi nhánh, văn phòng đại diện, địa điểm kinh doanh cùng lúc chuyển sang “Đã chấm dứt hoạt động”.
Cơ chế này không phải lối tắt cho doanh nghiệp còn nợ thuế: chỉ cần cơ quan thuế có văn bản phản đối, mốc 180 ngày không phát sinh hiệu lực. Bài 拖欠税款的公司可以解散吗? phân tích kỹ trường hợp này.
Khung pháp lý giải thể doanh nghiệp năm 2026
Giải thể doanh nghiệp năm 2026 chịu sự điều chỉnh của năm nhóm văn bản, trong đó ba văn bản về thuế có hiệu lực từ 01/7/2026 và thay thế hoàn toàn quy định cũ. Nhiều hướng dẫn đang lưu hành vẫn dẫn Luật Quản lý thuế 2019 và mẫu 24/ĐK-TCT, nay không còn dùng.
Các văn bản đang áp dụng gồm:
| Văn bản | Nội dung liên quan đến giải thể |
| Luật Doanh nghiệp 2020, sửa đổi bởi Luật 76/2025/QH15 | Điều 207 đến 210: điều kiện, trình tự, hoạt động bị cấm, hồ sơ giải thể |
| Nghị định 168/2025/NĐ-CP ngày 30/6/2025 | Điều 64: giải thể tự nguyện; Điều 65: giải thể khi bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp |
| Nghị định 296/2026/NĐ-CP ngày 23/7/2026 (hiệu lực cùng ngày) | Điều 13 sửa Điều 64: nộp hồ sơ trong 05 ngày làm việc sau khi trả hết nợ; công ty cổ phần nộp kèm sổ đăng ký cổ đông, thông tin cổ đông được lưu 06 năm sau giải thể |
| Luật Quản lý thuế 108/2025/QH15 và Nghị định 252/2026/NĐ-CP (hiệu lực 01/7/2026) | Nghĩa vụ thuế khi giải thể, thời hạn nộp hồ sơ chấm dứt hiệu lực mã số thuế, tạm hoãn xuất cảnh |
| Thông tư 90/2026/TT-BTC ngày 30/6/2026 (từ 01/7/2026, thay Thông tư 86/2024/TT-BTC) | Chấm dứt hiệu lực mã số thuế theo mẫu 24/ĐKT; cơ quan thuế ra Thông báo 28/TB-ĐKT khi doanh nghiệp hoàn thành nghĩa vụ |
Nguyên tắc nền tảng tại khoản 2 Điều 207 Luật Doanh nghiệp 2020 vẫn giữ nguyên: doanh nghiệp chỉ được giải thể khi đã thanh toán hết nợ, nghĩa vụ tài sản khác và không có tranh chấp tại Tòa án hoặc Trọng tài. Luật Quản lý thuế 2025 和 通函 90/2026/TT-BTC chỉ thay đổi công cụ và biểu mẫu, không nới điều kiện này.
Trình tự và mốc thời hạn giải thể doanh nghiệp
Với doanh nghiệp đăng ký liên thông giữa cơ quan đăng ký kinh doanh và cơ quan thuế, thủ tục giải thể đi qua bảy mốc chính, từ ngày ra quyết định giải thể đến khi được cập nhật “Đã giải thể”. Phần lớn các mốc tính bằng ngày làm việc và đều do doanh nghiệp chủ động.
| 模具 | Việc phải làm |
| Ngày 0 | Thông qua nghị quyết, quyết định giải thể: lý do, thủ tục thanh lý hợp đồng, phương án xử lý nghĩa vụ với người lao động |
| Trong 07 ngày làm việc | Gửi quyết định giải thể tới cơ quan đăng ký kinh doanh, cơ quan thuế, người lao động; niêm yết và đăng công khai |
| Trong 10 ngày làm việc | Nộp mẫu 24/ĐKT cho cơ quan thuế quản lý trực tiếp theo điểm h khoản 1 Điều 6 Nghị định 252/2026/NĐ-CP; đơn vị phụ thuộc phải đóng trước |
| Thứ tự trả nợ | (1) Lương, trợ cấp, bảo hiểm xã hội; (2) nợ thuế; (3) nợ khác; phần còn lại chia theo tỷ lệ vốn góp |
| 3个工作日 | Sau khi nộp đủ nghĩa vụ, cơ quan thuế ban hành Thông báo 28/TB-ĐKT theo hướng dẫn của Cục Thuế |
| Trong 05 ngày làm việc | Kể từ ngày trả hết nợ, nộp hồ sơ đăng ký giải thể theo khoản 1 Điều 210 Luật Doanh nghiệp; công ty cổ phần kèm sổ đăng ký cổ đông |
| 1 + 2 + 1 ngày làm việc | Cơ quan đăng ký kinh doanh gửi thuế, thuế phản hồi, cập nhật “Đã giải thể” theo Công văn 16148/BTC-DNTN |
Khoảng thời gian giữa mốc 10 ngày và mốc trả hết nợ không có giới hạn cố định, vì đây là lúc doanh nghiệp quyết toán thuế, thanh lý tài sản và trả nợ. Danh mục giấy tờ cho từng mốc có tại bài 企业解散文件; các bước chi tiết tại 企业解散流程, và nghĩa vụ theo từng sắc thuế tại 解散时的税务义务.
Chiến dịch làm sạch mã số thuế tác động thế nào
Chiến dịch “làm sạch mã số thuế” của Cục Thuế rà soát 617.462 doanh nghiệp, gồm 291.962 doanh nghiệp ở trạng thái 03 (ngừng hoạt động, chưa hoàn thành chấm dứt mã số thuế) và 325.500 doanh nghiệp ở trạng thái 06 (không còn hoạt động tại địa chỉ đăng ký). Chiến dịch được điều hành bằng Quyết định 595/QĐ-CT, Công văn 5299/CT-NVT, Công văn hỏa tốc 6736/CT-NVT và Công điện 18/CĐ-CT.
Mục tiêu và kết quả công bố của chiến dịch gồm:
- Xử lý xong ít nhất 35% hồ sơ trạng thái 03 trước ngày 31/12/2026.
- Xử lý hồ sơ giải thể phát sinh mới trong tối đa 04 tháng.
- Ít nhất 40% doanh nghiệp rời thị trường hoàn tất đóng mã số thuế; 100% doanh nghiệp trạng thái 06 không hợp tác bị công khai thông tin.
- Đến hết tháng 8/2026, hơn 52.000 trường hợp được xác nhận hoàn thành nghĩa vụ thuế để làm tiếp thủ tục giải thể, và hơn 4.000 doanh nghiệp, tổ chức được khôi phục mã số thuế để quay lại hoạt động.
Ngành thuế cam kết giải quyết đúng hạn hồ sơ đủ điều kiện, không yêu cầu thêm thủ tục, tài liệu không có căn cứ và thông báo một lần các khoản còn phải nộp. Ở chiều ngược lại, doanh nghiệp không hoạt động tại địa chỉ đăng ký bị công khai thông tin; sau 120 ngày kể từ khi có thông báo mà vẫn chưa khôi phục hoặc đóng mã số thuế, người đại diện theo pháp luật có thể bị tạm hoãn xuất cảnh theo Nghị định 252/2026/NĐ-CP. VCCI cũng ghi nhận chiến dịch phát hiện các trường hợp bị lợi dụng danh tính để đăng ký doanh nghiệp ma.
Cái giá của việc để công ty treo
Doanh nghiệp đã ngừng kinh doanh nhưng không giải thể vẫn phát sinh chi phí mỗi ngày: tiền chậm nộp 0,03%/ngày, tương đương khoảng 10,95%/năm trên số thuế còn nợ, và phạt chậm nộp tờ khai đến 25 triệu đồng mỗi hồ sơ theo Nghị định 125/2020/NĐ-CP được sửa đổi bởi Nghị định 310/2025/NĐ-CP, áp dụng từ 01/01/2026.
Ngoài tiền chậm nộp và tiền phạt, doanh nghiệp treo còn đối mặt với việc bị công khai thông tin người nộp thuế, mã số thuế bị chấm dứt không còn sử dụng được và bị cưỡng chế nợ thuế. Cục Thuế xác nhận không có mức phí nhà nước chung cho việc đóng mã số thuế; chi phí thực tế gồm bốn nhóm:
- Nghĩa vụ thuế đã phát sinh nhưng chưa nộp.
- Tiền phạt, tiền chậm nộp.
- Chi phí hoàn thiện tờ khai, hóa đơn, chứng từ còn thiếu.
- Xử phạt vi phạm hành chính còn trong thời hiệu, 02 năm với vi phạm về thủ tục thuế.
VnExpress ngày 25/8/2026 ghi nhận mức chi phí thực tế khác nhau rất lớn tùy quy mô và tình trạng sổ sách:
| 案件 | Chi phí ghi nhận |
| Doanh nghiệp doanh thu trên 100 tỷ đồng, sổ sách chuẩn | 200 đến 300 triệu đồng |
| Doanh nghiệp doanh thu khoảng 10 tỷ đồng, hồ sơ đầy đủ | 20 đến 50 triệu đồng |
| Doanh nghiệp ngừng từ năm 2021, chỉ “quên” đóng mã số thuế | Khoảng 30 triệu đồng |
Điểm nghẽn thật sự hiếm khi nằm ở cơ quan đăng ký kinh doanh mà ở khâu quyết toán thuế: chứng từ thất lạc, hóa đơn đầu vào có vấn đề, chi phí nhân công thiếu hồ sơ, tiền vào tài khoản chưa xuất hóa đơn. Từ kinh nghiệm của MAN – Master Accountant Network, doanh nghiệp hoạt động 10 đến 15 năm có thể cần từ vài tháng đến cả năm để đối chiếu xong. Ước tính chi tiết theo từng tình huống có tại bài 企业解散成本.
Tạm ngừng kinh doanh có phải giải pháp
Tạm ngừng chỉ là giải pháp tạm thời. Theo Nghị định 296/2026/NĐ-CP, mỗi lần tạm ngừng hoạt động tối đa 12 tháng, liên tiếp tối đa 24 tháng; hết thời hạn, doanh nghiệp phải xác nhận hoạt động trở lại trong 05 ngày làm việc. Không báo cáo sau 06 tháng, doanh nghiệp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp và phải giải thể theo Điều 65 Nghị định 168/2025/NĐ-CP.
Nếu tài sản không đủ trả hết nợ, giải thể không còn là lựa chọn phù hợp; doanh nghiệp nên đánh giá thủ tục phá sản theo Luật Phục hồi, phá sản 2025.
5 việc doanh nghiệp nên làm ngay
Trước khi cơ quan thuế gọi tên, doanh nghiệp đang có ý định giải thể hoặc đang để công ty treo nên làm ngay năm việc theo thứ tự:
- Tra trạng thái mã số thuế: biết công ty đang ở trạng thái 00, 03 hay 06 để chọn hướng xử lý.
- Rà tờ khai còn thiếu và lệ phí môn bài các năm treo: ước lượng tiền chậm nộp và các vi phạm còn trong thời hiệu.
- Gom hóa đơn, chứng từ, sao kê ngân hàng: vá các chỗ thất lạc trước khi cơ quan thuế đặt câu hỏi.
- Chốt lao động, bảo hiểm xã hội và các khoản nợ: công ty cổ phần chuẩn bị sẵn sổ đăng ký cổ đông.
- Nộp mẫu 24/ĐKT đúng hạn 10 ngày làm việc: hoàn tất trước 31/12/2026 để nằm trong đợt xử lý của chiến dịch.
Năm việc trên không phụ thuộc vào thời gian xử lý của cơ quan nhà nước, nên càng làm sớm, doanh nghiệp càng tận dụng được mốc 1 đến 2 ngày làm việc mới.
总结
Giải thể doanh nghiệp 2026 nhanh hơn ở khâu hành chính nhờ Công văn 16148/BTC-DNTN và Nghị định 296/2026/NĐ-CP, nhưng điều kiện trả hết nợ thuế không thay đổi và chiến dịch làm sạch mã số thuế khiến việc để công ty treo ngày càng tốn kém. Doanh nghiệp nên chủ động rà soát nghĩa vụ thuế ngay từ bây giờ để hoàn tất trước 31/12/2026.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
常见问题解答
Giải thể doanh nghiệp 2026 mất bao lâu?
Sau khi đã trả hết nợ, khâu xử lý hồ sơ tại cơ quan nhà nước chỉ khoảng 04 ngày làm việc theo Công văn 16148/BTC-DNTN. Tổng thời gian phụ thuộc chủ yếu vào việc quyết toán thuế và trả nợ, có thể từ vài tuần đến hơn một năm.
Công văn 16148/BTC-DNTN có bỏ điều kiện trả hết nợ thuế không?
Không. Công văn chỉ rút ngắn thời gian xử lý của cơ quan đăng ký kinh doanh. Điều kiện thanh toán hết nợ, nghĩa vụ tài sản tại khoản 2 Điều 207 Luật Doanh nghiệp 2020 vẫn giữ nguyên.
Mẫu đóng mã số thuế khi giải thể năm 2026 là mẫu nào?
Từ ngày 01/7/2026, doanh nghiệp dùng mẫu 24/ĐKT theo Thông tư 90/2026/TT-BTC thay cho mẫu 24/ĐK-TCT cũ; cơ quan thuế ra Thông báo 28/TB-ĐKT khi doanh nghiệp hoàn thành nghĩa vụ.




