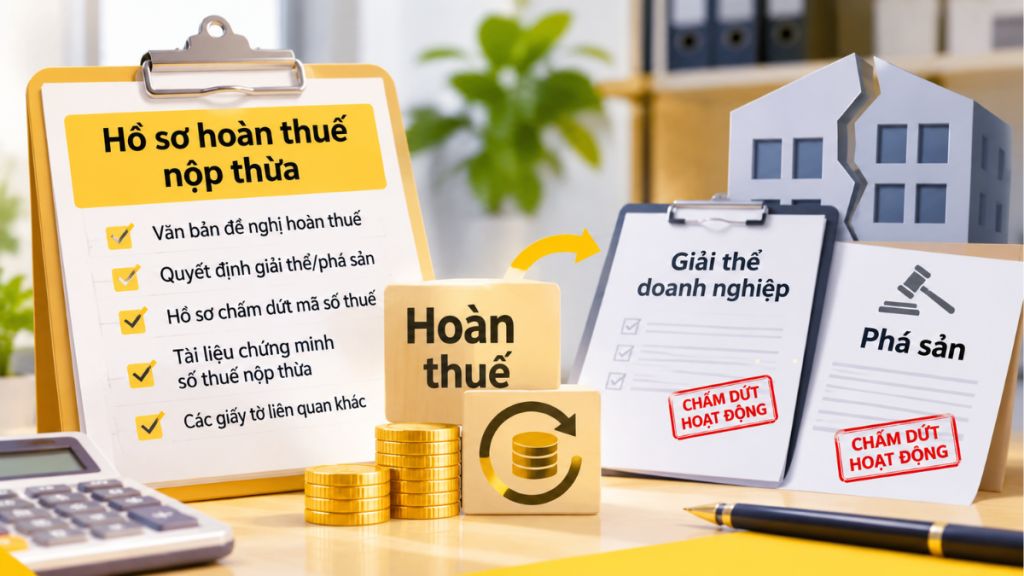
Doanh nghiệp giải thể, phá sản được hoàn trả tiền thuế nộp thừa theo Nghị định 252/2026/NĐ-CP. Theo khoản 5 Điều 56 Thông tư 89/2026/TT-BTC, hồ sơ hoàn thuế nộp thừa khi giải thể phụ thuộc vào việc doanh nghiệp có thuộc diện cơ quan thuế kiểm tra tại trụ sở hay không: nếu có, doanh nghiệp đề nghị hoàn ngay tại biên bản kiểm tra; nếu không, doanh nghiệp gửi Mẫu số 01/ĐNXLNT.
Doanh nghiệp giải thể, phá sản thuộc diện được hoàn trả tiền nộp thừa
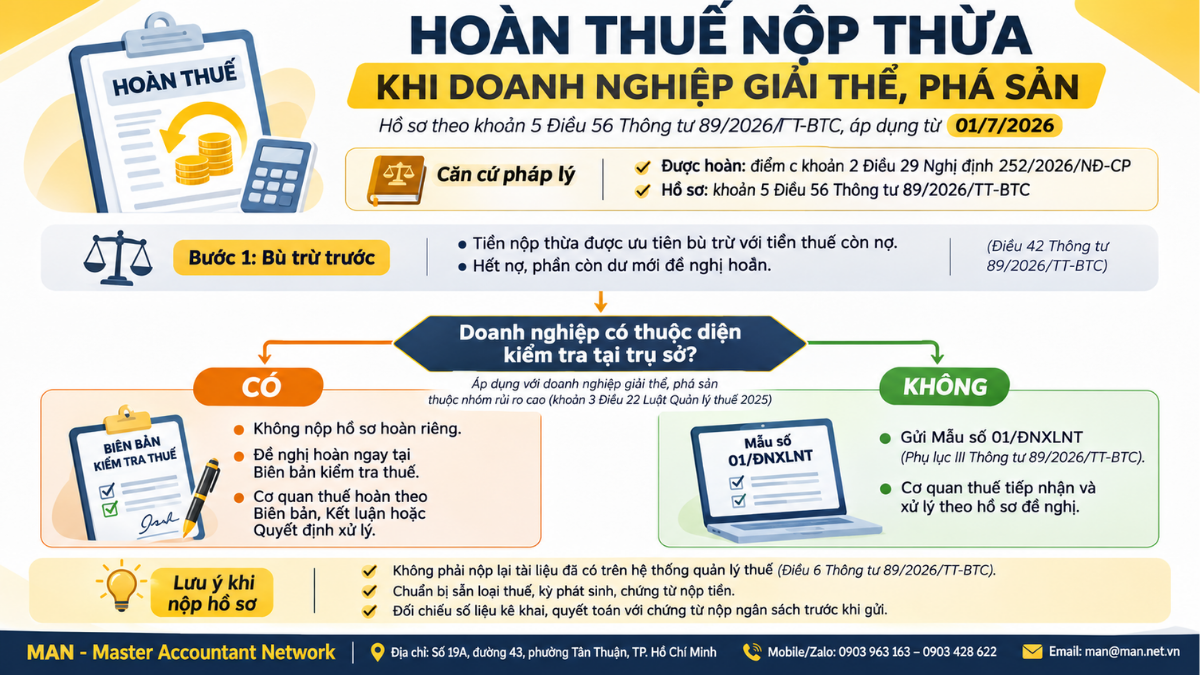
Điểm c khoản 2 Điều 29 Nghị định 252/2026/NĐ-CP xác định hoàn trả tiền thuế đối với doanh nghiệp, tổ chức khi giải thể, phá sản là một trong các trường hợp hoàn trả tiền nộp thừa quy định tại điểm b khoản 1 Điều 18 Luật Quản lý thuế số 108/2025/QH15. Luật này và Nghị định 252/2026/NĐ-CP cùng có hiệu lực từ ngày 01/7/2026. Nội dung chi tiết của nghị định được tổng hợp tại bài Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế.
Cũng theo các quy định nêu trên, nhóm trường hợp hoàn trả tiền nộp thừa còn gồm hoàn thuế thu nhập cá nhân cho tổ chức trả thu nhập quyết toán thay cá nhân có ủy quyền và hoàn thuế theo Hiệp định tránh đánh thuế hai lần. Với doanh nghiệp đang giải thể, điều quan trọng là khoản nộp thừa không mất đi, nhưng phải đi qua bước bù trừ trước khi được hoàn.
根据 Báo Gia Lai dẫn Điều 42 Thông tư 89/2026/TT-BTC, khoản nộp thừa được ưu tiên bù trừ với nghĩa vụ thuế còn nợ; doanh nghiệp chỉ đề nghị hoàn phần còn lại khi không còn khoản nợ thuế.
Hồ sơ hoàn thuế nộp thừa khi giải thể theo Thông tư 89/2026/TT-BTC
Thông tư 89/2026/TT-BTC do Bộ Tài chính ban hành ngày 30/6/2026, hiệu lực từ 01/7/2026, quy định tại khoản 5 Điều 56 hai cách lập hồ sơ hoàn trả tiền nộp thừa cho doanh nghiệp, tổ chức giải thể, phá sản. Sự khác biệt nằm ở việc doanh nghiệp có thuộc diện kiểm tra tại trụ sở hay không:
| 案件 | Hồ sơ doanh nghiệp phải làm | Căn cứ cơ quan thuế xử lý |
| Thuộc diện kiểm tra tại trụ sở (khoản 3 Điều 22 Luật Quản lý thuế và Điều 88 Thông tư 89/2026/TT-BTC) | Không nộp hồ sơ hoàn riêng; đề nghị hoàn và cung cấp thông tin khoản nộp thừa tại Biên bản kiểm tra thuế | Biên bản kiểm tra thuế, Kết luận hoặc Quyết định xử lý |
| Không thuộc diện kiểm tra tại trụ sở | Văn bản đề nghị xử lý số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa theo Mẫu số 01/ĐNXLNT Phụ lục III Thông tư 89/2026/TT-BTC | Hồ sơ đề nghị của người nộp thuế |
Như vậy, trong cả hai trường hợp, thành phần hồ sơ đều được tinh giản: doanh nghiệp hoặc ghi đề nghị ngay trong biên bản kiểm tra, hoặc chỉ cần một văn bản đề nghị theo mẫu.
Khi nào doanh nghiệp giải thể thuộc diện kiểm tra tại trụ sở
Theo khoản 3 Điều 22 Luật Quản lý thuế 2025, cơ quan thuế kiểm tra tại trụ sở đối với người nộp thuế có rủi ro cao thuộc các trường hợp chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình, phá sản, giải thể, chấm dứt hoạt động, chấm dứt hiệu lực mã số thuế, cùng một số trường hợp khác. Điều này có nghĩa không phải mọi doanh nghiệp giải thể đều bị kiểm tra tại trụ sở; việc kiểm tra gắn với đánh giá rủi ro của cơ quan thuế.
Với doanh nghiệp thuộc diện này, cơ quan thuế căn cứ kết quả tại Biên bản kiểm tra thuế, Kết luận hoặc Quyết định xử lý để thực hiện thủ tục hoàn trả. Doanh nghiệp cần chuẩn bị sẵn số liệu khoản nộp thừa (loại thuế, kỳ phát sinh, chứng từ nộp) để đề nghị ngay trong buổi kiểm tra.
Khi doanh nghiệp không thuộc diện kiểm tra
Doanh nghiệp lập Văn bản đề nghị theo Mẫu số 01/ĐNXLNT và gửi đến cơ quan thuế. Theo Báo Gia Lai, hồ sơ hoàn thuế được cơ quan thuế thông báo tiếp nhận hoặc không tiếp nhận chậm nhất trong 03 ngày làm việc.
Nguyên tắc nộp hồ sơ thuế điện tử cần lưu ý
Điều 6 Thông tư 89/2026/TT-BTC đặt ra nguyên tắc chung về khai và nộp hồ sơ thuế, áp dụng cả với hồ sơ hoàn trả tiền nộp thừa. Một số điểm đáng chú ý khi doanh nghiệp giải thể nộp hồ sơ theo phương thức điện tử:
- Người nộp thuế phải khai chính xác, trung thực, đầy đủ theo mẫu và nộp đủ chứng từ, tài liệu theo quy định.
- Tài liệu yêu cầu bản sao mà đang ở dạng giấy thì nộp bản sao điện tử; tài liệu yêu cầu bản chính hoặc bản sao có chứng thực thì nộp bản sao điện tử cấp từ sổ gốc hoặc bản sao điện tử được chứng thực từ bản chính.
- Không phải nộp lại chứng từ, tài liệu và không phải khai lại thông tin đã có trong Hệ thống thông tin quản lý thuế hoặc cơ quan thuế đã khai thác được từ cơ sở dữ liệu quốc gia.
Nguyên tắc thứ ba giúp giảm đáng kể giấy tờ khi giải thể, vì phần lớn tờ khai, chứng từ nộp tiền đã có trên hệ thống. Tuy vậy, trách nhiệm xác định đúng số tiền nộp thừa vẫn thuộc về doanh nghiệp, nên cần đối chiếu số liệu kê khai, quyết toán với chứng từ nộp ngân sách trước khi gửi đề nghị. Các điểm mới khác của thông tư được MAN tổng hợp tại bài Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế.
Hoàn thuế nộp thừa khi giải thể là một bước trong toàn bộ quá trình đóng mã số thuế và giải thể. Doanh nghiệp có nhiều khoản nộp thừa, nợ thuế đan xen hoặc thuộc diện kiểm tra tại trụ sở có thể cân nhắc 企业解散服务 để rà soát số liệu trước khi làm việc với cơ quan thuế.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。