


Thủ tục giải thể hộ kinh doanh, theo cách gọi chính thức là chấm dứt hoạt động hộ kinh doanh, gồm hai việc: đóng mã số thuế hộ kinh doanh tại cơ quan thuế và gửi thông báo chấm dứt hoạt động đến cơ quan đăng ký kinh doanh cấp xã. Hồ sơ chỉ có một mẫu thông báo chính (Mẫu số 4, Phụ lục II Thông tư 68/2025/TT-BTC), cơ quan đăng ký xử lý trong 05 ngày làm việc và không cần quyết định giải thể hay đăng báo như công ty.
So với giải thể công ty, việc đóng cửa một hộ kinh doanh nhẹ hơn nhiều. Phần khiến chủ hộ mất thời gian thường không nằm ở tờ khai mà ở khâu thuế: còn nợ thuế khoán năm cũ, chưa thông báo doanh thu thực tế của năm 2026, hoặc hóa đơn điện tử chưa xử lý xong. Bài viết đi theo đúng trình tự chủ hộ cần làm, kèm những thay đổi từ năm 2026 mà nhiều hướng dẫn trên mạng chưa cập nhật.
Giải thể hộ kinh doanh đơn giản hơn giải thể công ty ở điểm nào
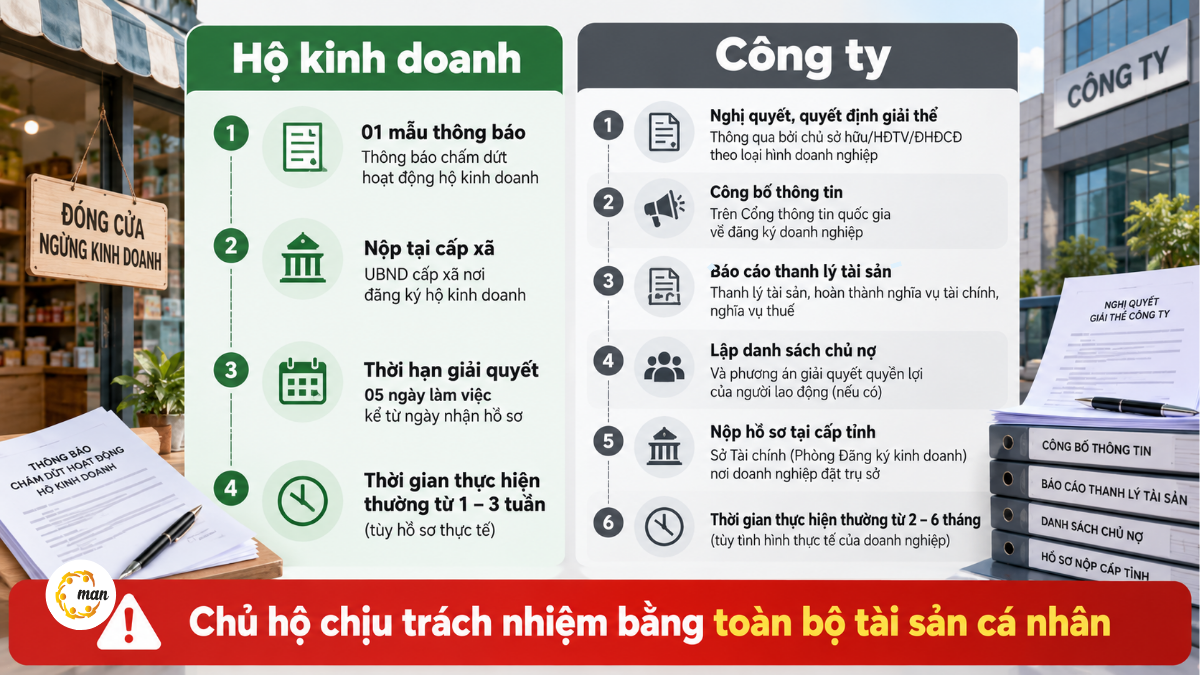
Hộ kinh doanh không có tư cách pháp nhân, nên pháp luật không đặt ra quy trình thanh lý, công bố giải thể hay quyết toán thuế phức tạp như với doanh nghiệp. Chủ hộ chỉ cần trả hết nợ, hoàn tất nghĩa vụ thuế rồi gửi một thông báo, thay vì phải đi qua chuỗi thủ tục theo Điều 207 đến 210 企业法 2020.
Bảng dưới đây đặt hai thủ tục cạnh nhau để chủ hộ thấy rõ phần việc của mình nhẹ hơn ở đâu.
| 标准 | Hộ kinh doanh | Công ty (TNHH, cổ phần) |
| Tên thủ tục | Chấm dứt hoạt động hộ kinh doanh | 企业解散 |
| Căn cứ chính | Điều 104 Nghị định 168/2025/NĐ-CP | Điều 207–210 Luật Doanh nghiệp 2020; Nghị định 168/2025/NĐ-CP |
| 内部文件 | Không cần quyết định giải thể | Bắt buộc có nghị quyết, quyết định giải thể |
| Công bố công khai | Cơ quan đăng ký tự đăng thông báo sau khi chấm dứt | Doanh nghiệp phải gửi quyết định giải thể lên Cổng thông tin quốc gia trước khi thanh lý |
| 接收机构 | Cơ quan đăng ký kinh doanh cấp xã | Phòng Đăng ký kinh doanh cấp tỉnh |
| Hồ sơ chính | 01 thông báo chấm dứt hoạt động | Thông báo, báo cáo thanh lý tài sản, danh sách chủ nợ và nợ đã thanh toán |
| Thời hạn cơ quan đăng ký xử lý | 5个工作日 | 05 ngày làm việc, nhưng chỉ sau khi hoàn tất thanh lý và xác nhận thuế |
| 实际时间 | Thường 1–3 tuần nếu không vướng thuế | Thường 2–6 tháng |
| Trách nhiệm với nợ | Chủ hộ chịu trách nhiệm bằng toàn bộ tài sản cá nhân | Giới hạn trong phạm vi vốn góp (trừ doanh nghiệp tư nhân) |
Dòng cuối là điểm chủ hộ hay bỏ qua. Vì trách nhiệm là vô hạn, khoản nợ chưa trả của hộ không mất đi khi hộ chấm dứt, mà chuyển thành nghĩa vụ của cá nhân chủ hộ (và các thành viên nếu hộ do nhóm cá nhân lập). Nếu bạn đang cân nhắc giữa đóng hộ và chuyển lên doanh nghiệp, hoặc cần so sánh với các loại hình khác, có thể xem thêm 企业解散流程 để thấy khác biệt về khối lượng công việc.
Những thay đổi từ năm 2026 chủ hộ cần biết trước khi làm
Nhiều bài hướng dẫn giải thể hộ kinh doanh vẫn còn lưu thông tin từ giai đoạn trước tháng 7/2025. Làm theo các hướng dẫn đó, chủ hộ dễ nộp sai nơi, sai mẫu hoặc chuẩn bị giấy tờ không còn cần thiết. Năm thay đổi dưới đây ảnh hưởng trực tiếp đến cách làm thủ tục hiện nay.
- Nơi nộp đã chuyển về cấp xã. Từ ngày 01/7/2025, theo Nghị định 168/2025/NĐ-CP, hồ sơ hộ kinh doanh nộp tại cơ quan đăng ký kinh doanh cấp xã, không còn nộp tại Phòng Tài chính – Kế hoạch cấp huyện. Chủ hộ được nộp tại cấp xã nơi đặt trụ sở hộ hoặc bất kỳ cấp xã nào trong cùng tỉnh, thành phố.
- Không còn thuế khoán và lệ phí môn bài. Điều 10 Nghị quyết 198/2025/QH15 bãi bỏ hình thức thuế khoán và lệ phí môn bài đối với hộ, cá nhân kinh doanh từ ngày 01/01/2026. Hộ kinh doanh chuyển sang tự kê khai theo Nghị định 68/2026/NĐ-CP, nên khi chấm dứt, nghĩa vụ thuế cũng được xử lý theo cơ chế kê khai chứ không còn “hết tháng khoán là xong”.
- Mẫu đăng ký thuế mới. Thông tư 90/2026/TT-BTC có hiệu lực từ 01/7/2026, thay thế Thông tư 86/2024/TT-BTC. Văn bản đề nghị chấm dứt hiệu lực mã số thuế nay là mẫu 24/ĐKT, không còn là mẫu 24/ĐK-TCT. Chi tiết toàn bộ 52 biểu mẫu có tại bài biểu mẫu đăng ký thuế theo Thông tư 90/2026/TT-BTC.
- Ngưỡng doanh thu không chịu thuế đã nâng lên 01 tỷ đồng. Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP, nâng ngưỡng doanh thu năm không phải nộp thuế GTGT, thuế TNCN của hộ kinh doanh từ 500 triệu đồng lên 01 tỷ đồng, áp dụng từ 01/01/2026.
- Hồ sơ không còn yêu cầu nộp lại bản gốc giấy chứng nhận. Theo thủ tục được Bộ Tài chính công bố tại Quyết định 1995/QĐ-BTC (căn cứ Nghị định 296/2026/NĐ-CP), thành phần hồ sơ chấm dứt hoạt động hộ kinh doanh chỉ gồm thông báo chấm dứt, biên bản họp nhóm (nếu có) và giấy tờ ủy quyền (nếu có). Chủ hộ vẫn nên giữ bản gốc Giấy chứng nhận đăng ký hộ kinh doanh và mang theo khi nộp trực tiếp để đối chiếu nếu cán bộ yêu cầu.
Quy trình 3 bước chấm dứt hoạt động hộ kinh doanh
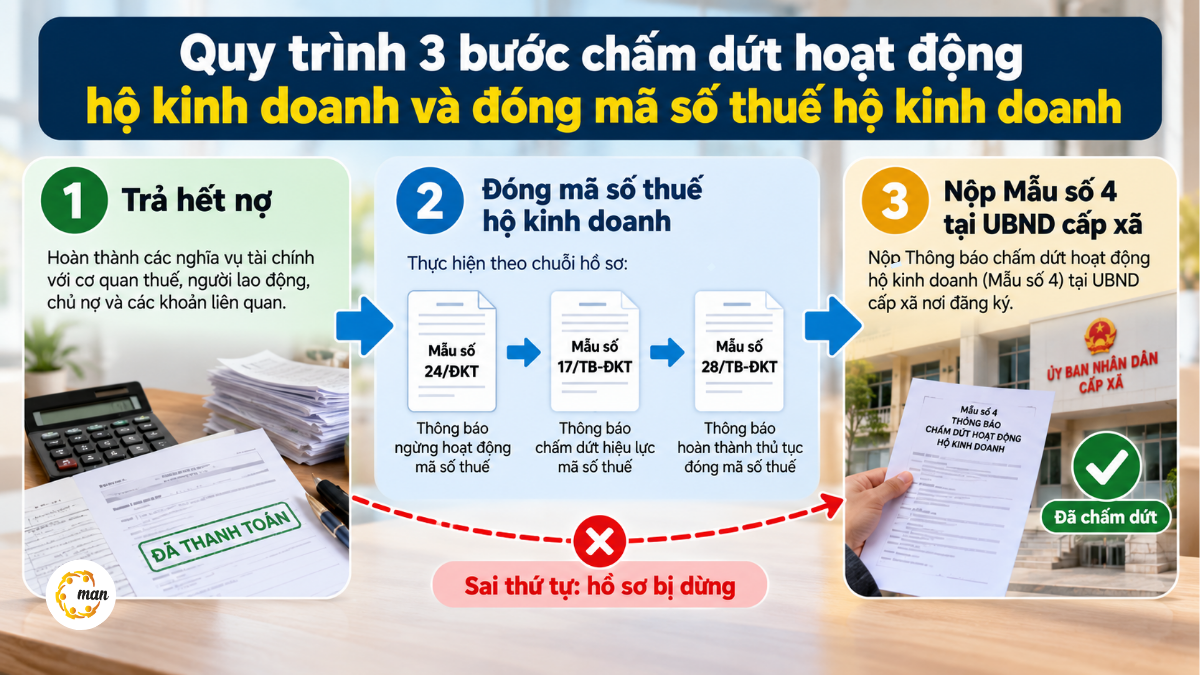
Trình tự an toàn nhất là: trả hết nợ, đóng mã số thuế hộ kinh doanh tại cơ quan thuế, rồi mới nộp thông báo chấm dứt hoạt động ở cấp xã. Thông tư 90/2026/TT-BTC (khoản 4 Điều 27) yêu cầu hộ kinh doanh nộp hồ sơ chấm dứt hiệu lực mã số thuế cho cơ quan thuế trước khi nộp hồ sơ chấm dứt hoạt động tại cơ quan đăng ký kinh doanh.
Đi đúng thứ tự giúp tránh tình huống phổ biến nhất: nộp hồ sơ ở xã trước, cơ quan thuế phản hồi “chưa hoàn thành nghĩa vụ thuế”, hồ sơ bị dừng và chủ hộ phải làm lại từ đầu.
Bước 1: Thanh toán nợ, xử lý lao động và hợp đồng
Điều 104 Nghị định 168/2025/NĐ-CP yêu cầu hộ kinh doanh thanh toán đầy đủ các khoản nợ, gồm cả nợ thuế và nghĩa vụ tài chính chưa thực hiện, trước khi nộp hồ sơ chấm dứt, trừ trường hợp hộ và chủ nợ có thỏa thuận khác. Với người lao động, chủ hộ cần trả đủ tiền lương, trợ cấp theo hợp đồng và chốt sổ bảo hiểm xã hội nếu hộ có tham gia. Các hợp đồng thuê mặt bằng, cung cấp hàng hóa đang dở dang cũng nên được thanh lý bằng văn bản.
Nếu chưa trả hết được, chủ hộ có thể lập biên bản thỏa thuận với chủ nợ về cách thanh toán sau khi hộ chấm dứt. Văn bản này không xóa nợ, nhưng giúp chứng minh hộ đã xử lý nghĩa vụ đúng quy định. Lưu ý mốc thời gian: thông báo chấm dứt phải nộp trong 自所有债务全部付清之日起 5 个工作日内。.
Bước 2: Đóng mã số thuế hộ kinh doanh tại cơ quan thuế
Đóng mã số thuế hộ kinh doanh là việc nộp văn bản đề nghị chấm dứt hiệu lực mã số thuế theo mẫu 24/ĐKT đến cơ quan thuế quản lý trực tiếp. Theo Điều 27 Thông tư 90/2026/TT-BTC, mã số thuế của hộ bị chấm dứt hiệu lực khi hộ chấm dứt kinh doanh, bị thu hồi giấy chứng nhận, chuyển đổi lên doanh nghiệp hoặc bị xác định không hoạt động tại địa chỉ đăng ký.
Sau khi nhận đủ hồ sơ, cơ quan thuế xử lý theo ba nấc:
- 在 2个工作日, cơ quan thuế ban hành Thông báo mẫu 17/TB-ĐKT, chuyển trạng thái mã số thuế sang “ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế”. Từ thời điểm này, hộ không được tiếp tục xuất hóa đơn.
- Chủ hộ hoàn tất nghĩa vụ thuế: nộp các tờ khai còn thiếu, nộp đủ tiền thuế, tiền chậm nộp, tiền phạt (nếu có) và hoàn thành nghĩa vụ hóa đơn.
- 在 3个工作日 kể từ khi hộ hoàn thành nghĩa vụ, cơ quan thuế ban hành Thông báo mẫu 28/TB-ĐKT xác nhận hộ đã hoàn thành nghĩa vụ thuế để nộp hồ sơ chấm dứt hoạt động đến cơ quan đăng ký kinh doanh.
Có một điểm nhiều chủ hộ lo lắng không cần thiết: khoản 4 Điều 28 Thông tư 90/2026/TT-BTC quy định khi mã số thuế hộ kinh doanh bị chấm dứt, mã số thuế (số định danh cá nhân) của chủ hộ không bị chấm dứt và tiếp tục được dùng cho các nghĩa vụ thuế khác của cá nhân, như quyết toán thuế TNCN từ tiền lương. Đóng hộ không có nghĩa là “mất” mã số thuế cá nhân.
Bước 3: Gửi thông báo chấm dứt hoạt động đến cơ quan đăng ký kinh doanh cấp xã
Khi đã có Thông báo 28/TB-ĐKT, chủ hộ nộp thông báo chấm dứt hoạt động hộ kinh doanh đến cơ quan đăng ký kinh doanh cấp xã. Cơ quan này chuyển thông tin sang cơ quan thuế, cơ quan thuế có 2个工作日 để gửi ý kiến về việc hoàn thành nghĩa vụ thuế.
在 5个工作日 kể từ ngày nhận hồ sơ, nếu cơ quan thuế không có ý kiến hoặc xác nhận hộ đã hoàn thành nghĩa vụ, cơ quan đăng ký kinh doanh cấp xã chuyển tình trạng pháp lý của hộ sang “đã chấm dứt hoạt động” và đăng thông báo trên Cổng thông tin quốc gia về đăng ký doanh nghiệp. Hệ thống đăng ký thuế đồng thời cập nhật mã số thuế hộ sang trạng thái đã hoàn thành thủ tục chấm dứt (Thông báo mẫu 18/TB-ĐKT). Nếu cơ quan thuế từ chối vì hộ còn nghĩa vụ chưa xong, cơ quan đăng ký sẽ thông báo lại cho chủ hộ và chưa chấm dứt.
Nghĩa vụ thuế khi chấm dứt hoạt động hộ kinh doanh
Đây là phần quyết định hồ sơ đi nhanh hay bị treo. Kể từ năm 2026, nghĩa vụ thuế của hộ khi chấm dứt phụ thuộc vào việc hộ còn tồn đọng gì từ giai đoạn thuế khoán và hộ đang ở nhóm doanh thu nào theo Nghị định 68/2026/NĐ-CP. Nếu cần nắm toàn bộ khung nghĩa vụ, xem thêm bài 解散时的税务义务.
Hộ từng nộp thuế khoán trước năm 2026
Thuế khoán đã bị bãi bỏ từ 01/01/2026, nhưng các khoản thuế khoán, lệ phí môn bài phát sinh đến hết năm 2025 vẫn là nghĩa vụ của hộ. Trước khi nộp mẫu 24/ĐKT, chủ hộ nên tra cứu nghĩa vụ trên ứng dụng eTax Mobile hoặc liên hệ đội thuế quản lý để kiểm tra số còn nợ, tiền chậm nộp. Đây là nguyên nhân phổ biến khiến cơ quan thuế chưa thể ban hành Thông báo 28/TB-ĐKT, dù chủ hộ tin rằng mình “không nợ gì”.
Hộ kê khai theo Nghị định 68/2026/NĐ-CP
Theo điểm d khoản 6 Điều 8 Nghị định 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh chấm dứt hoạt động trong năm phải thông báo doanh thu thực tế lũy kế từ đầu năm đến thời điểm chấm dứt và nộp kèm hồ sơ chấm dứt hoạt động. Cách xử lý tiếp theo phụ thuộc vào mức doanh thu:
- Doanh thu năm từ 01 tỷ đồng trở xuống (ngưỡng sau sửa đổi của Nghị định 141/2026/NĐ-CP): hộ không phải nộp thuế GTGT, thuế TNCN. Nghĩa vụ chủ yếu là thông báo doanh thu thực tế lũy kế đến ngày chấm dứt.
- Doanh thu trên ngưỡng: hộ phải nộp đủ hồ sơ khai thuế của các kỳ đến thời điểm chấm dứt (theo quý hoặc theo tháng tùy nhóm doanh thu), nộp số thuế phát sinh và xử lý số thuế TNCN theo phương pháp tính thuế đã đăng ký.
Hóa đơn điện tử và tài khoản liên quan
Hộ có sử dụng hóa đơn điện tử, kể cả hóa đơn khởi tạo từ máy tính tiền, phải hoàn thành nghĩa vụ hóa đơn trước khi được xác nhận đóng mã số thuế: hủy các hóa đơn đã lập sai chưa xử lý, ngừng sử dụng hóa đơn và đối chiếu với dữ liệu trên hệ thống cơ quan thuế. Sau khi hộ chấm dứt, chủ hộ cũng nên thông báo ngừng với nhà cung cấp hóa đơn, đóng tài khoản ngân hàng dùng cho kinh doanh và cập nhật trạng thái trên các sàn thương mại điện tử để tránh phát sinh doanh thu mới gắn với mã số thuế đã đóng.
Ví dụ tình huống thực tế
Chị Hạnh mở quán cà phê theo mô hình hộ kinh doanh từ năm 2023, nộp thuế khoán đến hết năm 2025. Từ tháng 01/2026, quán chuyển sang tự kê khai, doanh thu từ đầu năm đến hết tháng 9/2026 khoảng 680 triệu đồng. Chị quyết định nghỉ bán từ 01/10/2026.
Trong trường hợp này, chị Hạnh cần kiểm tra trước khoản thuế khoán quý IV/2025 xem đã nộp đủ chưa, rồi nộp mẫu 24/ĐKT kèm thông báo doanh thu thực tế lũy kế 680 triệu đồng. Doanh thu dưới ngưỡng 01 tỷ đồng nên chị không phát sinh thuế GTGT, TNCN cho năm 2026. Khi nhận Thông báo 28/TB-ĐKT, chị nộp thông báo chấm dứt lên cổng dịch vụ công bằng tài khoản VNeID. Nếu không vướng nợ thuế cũ, toàn bộ việc này thường xong trong khoảng hai tuần.
Hồ sơ giải thể hộ kinh doanh cần chuẩn bị
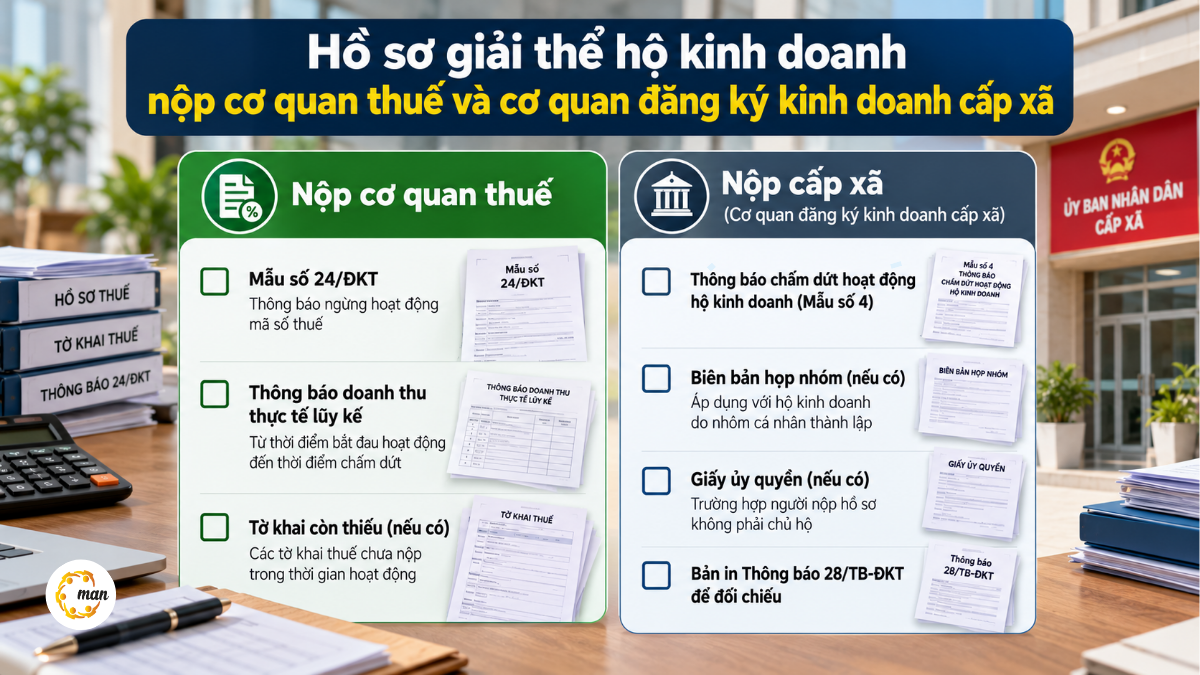
Hồ sơ chia làm hai bộ, một bộ gửi cơ quan thuế và một bộ gửi cơ quan đăng ký kinh doanh cấp xã. Bảng dưới đây gom đủ giấy tờ của cả hai nơi để chủ hộ chuẩn bị một lần.
| Nơi nộp | Giấy tờ | Căn cứ, mẫu |
| 税务机关负责直接管理。 | Văn bản đề nghị chấm dứt hiệu lực mã số thuế | Mẫu 24/ĐKT, Thông tư 90/2026/TT-BTC |
| 税务机关负责直接管理。 | Thông báo doanh thu thực tế lũy kế từ đầu năm đến ngày chấm dứt | Điểm d khoản 6 Điều 8 Nghị định 68/2026/NĐ-CP |
| 税务机关负责直接管理。 | Tờ khai thuế các kỳ còn thiếu (nếu có) | Theo nhóm doanh thu của hộ |
| Cơ quan đăng ký kinh doanh cấp xã | Thông báo chấm dứt hoạt động hộ kinh doanh | Mẫu số 4, Phụ lục II Thông tư 68/2025/TT-BTC |
| Cơ quan đăng ký kinh doanh cấp xã | Biên bản họp nhóm cá nhân về việc chấm dứt hoạt động | Chỉ áp dụng với hộ do nhóm cá nhân thành lập trước ngày Nghị định 168/2025/NĐ-CP có hiệu lực |
| Cơ quan đăng ký kinh doanh cấp xã | Văn bản ủy quyền (cá nhân, không cần công chứng) hoặc hợp đồng dịch vụ kèm giấy giới thiệu (tổ chức) | Khi chủ hộ không tự nộp |
| Cơ quan đăng ký kinh doanh cấp xã | Bản sao thẻ Căn cước của người ủy quyền | Khi người ủy quyền không có tài khoản định danh điện tử |
Với hồ sơ nộp tại cấp xã, nhiều địa phương vẫn yêu cầu xuất trình Thông báo 28/TB-ĐKT để đối chiếu, dù thành phần hồ sơ chính thức không liệt kê giấy này. Mang theo bản in giúp tránh phải đi lại lần hai.
Nộp hồ sơ ở đâu và cách nộp trực tuyến
Chủ hộ có thể nộp trực tiếp, qua bưu chính hoặc trực tuyến. Hồ sơ giấy nộp tại cơ quan đăng ký kinh doanh cấp xã nơi hộ đặt trụ sở, hoặc bất kỳ cơ quan đăng ký kinh doanh cấp xã nào trong cùng tỉnh, thành phố trực thuộc trung ương. Hồ sơ thuế (mẫu 24/ĐKT) có thể gửi trực tiếp đến cơ quan thuế quản lý hoặc nộp điện tử qua Cổng thông tin điện tử của Cục Thuế.
Với cách nộp trực tuyến, chủ hộ đăng nhập Cổng Dịch vụ công quốc gia hoặc ứng dụng VNeID bằng tài khoản định danh điện tử, chọn thủ tục “Chấm dứt hoạt động hộ kinh doanh”, kê khai thông tin, tải lên các văn bản đã ký và xác thực điện tử. Nghị định 296/2026/NĐ-CP đã bổ sung trình tự nộp hồ sơ hộ kinh doanh qua VNeID. Hồ sơ gửi ngoài giờ hành chính, ngày nghỉ, lễ, Tết được tính tiếp nhận từ ngày làm việc kế tiếp.
Thời gian và lệ phí thủ tục giải thể hộ kinh doanh
Thời hạn theo luật khá ngắn: cơ quan thuế ra Thông báo 17/TB-ĐKT trong 02 ngày làm việc, xác nhận hoàn thành nghĩa vụ (28/TB-ĐKT) trong 03 ngày làm việc sau khi hộ nộp đủ thuế, còn cơ quan đăng ký kinh doanh cấp xã xử lý trong 05 ngày làm việc kể từ khi nhận hồ sơ hợp lệ. Cộng lại, một hộ không còn nợ thuế có thể hoàn tất trong khoảng 10 đến 15 ngày làm việc.
Thực tế, thời gian kéo dài chủ yếu do khâu rà soát nghĩa vụ thuế. Hộ còn nợ thuế khoán cũ, chưa nộp tờ khai các quý của năm 2026 hoặc có hóa đơn chưa xử lý có thể mất thêm vài tuần đến vài tháng. Về chi phí, thủ tục chấm dứt hoạt động hộ kinh doanh hiện không thu lệ phí tại phần lớn địa phương; mức phí, lệ phí (nếu có) do Hội đồng nhân dân cấp tỉnh quyết định. Chi phí đáng kể nhất thường là tiền thuế, tiền chậm nộp còn tồn đọng. Bạn có thể tham khảo cách ước tính trong bài 解散成本.
Các trường hợp đặc biệt khi chấm dứt hoạt động hộ kinh doanh
Ngoài trường hợp chủ hộ tự quyết định nghỉ kinh doanh, Nghị định 168/2025/NĐ-CP và Thông tư 90/2026/TT-BTC còn quy định một số tình huống có cách xử lý riêng.
- Chủ hộ chết hoặc bị Tòa án tuyên bố đã chết. Người thừa kế hoặc người quản lý di sản nộp thông báo chấm dứt kèm bản sao giấy chứng tử hoặc quyết định của Tòa án. Cơ quan đăng ký kinh doanh cấp xã xử lý trong 03 ngày làm việc (khoản 4 Điều 104 Nghị định 168/2025/NĐ-CP). Nợ của hộ, kể cả nợ thuế, được giải quyết theo pháp luật dân sự về thừa kế.
- Hộ do nhóm cá nhân thành lập trước ngày 01/7/2025. Hồ sơ phải có biên bản họp nhóm cá nhân tham gia hộ về việc chấm dứt hoạt động. Thiếu chữ ký của thành viên là lý do trả hồ sơ thường gặp.
- Hộ ngừng kinh doanh nhưng bỏ mặc không làm thủ tục. Khi hộ đã ở trạng thái “đang làm thủ tục chấm dứt”, nếu sau 180 ngày không có hồ sơ và không có ý kiến phản đối, cơ quan đăng ký kinh doanh cấp xã có thể tự chấm dứt hộ trong cơ sở dữ liệu (khoản 2 Điều 104 Nghị định 168/2025/NĐ-CP). Tuy nhiên, các khoản nợ thuế, tiền chậm nộp vẫn tiếp tục tính cho chủ hộ, nên chờ “tự đóng” là lựa chọn rủi ro.
- Hộ chuyển đổi lên doanh nghiệp. Trường hợp này không cần nộp mẫu 24/ĐKT, vì cơ quan đăng ký kinh doanh tự gửi thông tin sang cơ quan thuế. Nếu chỉ muốn nghỉ một thời gian rồi mở lại, chủ hộ nên cân nhắc tạm ngừng hoạt động thay vì chấm dứt hẳn.
- Lỗi thường gặp khiến hồ sơ bị treo
Qua các hồ sơ MAN – Master Accountant Network hỗ trợ, phần lớn trường hợp bị chậm không phải vì giấy tờ phức tạp mà vì làm sai thứ tự hoặc bỏ sót nghĩa vụ nhỏ. Lỗi phổ biến nhất là nộp thông báo ở xã trước khi xử lý thuế, khiến cơ quan thuế phản hồi từ chối và hồ sơ phải nộp lại.
Lỗi thứ hai là quên khoản thuế khoán hoặc lệ phí môn bài của năm 2025 trở về trước, thường chỉ vài trăm nghìn đến vài triệu đồng nhưng đủ để cơ quan thuế chưa ban hành Thông báo 28/TB-ĐKT. Lỗi thứ ba là dùng mẫu cũ (mẫu 24/ĐK-TCT theo Thông tư 86/2024/TT-BTC) hoặc nộp nhầm sang cơ quan cấp huyện cũ. Cuối cùng, nhiều hộ bỏ quên việc thông báo doanh thu thực tế lũy kế của năm chấm dứt theo Nghị định 68/2026/NĐ-CP, vì quen với cách làm thời thuế khoán.
Ngừng kinh doanh mà không thông báo cũng là vi phạm về đăng ký hộ kinh doanh, có thể bị xử phạt hành chính theo Nghị định 122/2021/NĐ-CP (đã được sửa đổi, bổ sung). Rủi ro lớn hơn tiền phạt là mã số thuế hộ vẫn ở trạng thái hoạt động, tiếp tục phát sinh nghĩa vụ khai thuế và bị ghi nhận vi phạm kéo dài.
总结
Thủ tục giải thể hộ kinh doanh năm 2026 đơn giản hơn giải thể công ty rất nhiều: không cần quyết định giải thể, không phải thanh lý theo trình tự của Luật Doanh nghiệp, hồ sơ ở cấp xã chỉ gồm một mẫu thông báo và được xử lý trong 05 ngày làm việc. Điều quyết định tốc độ là khâu đóng mã số thuế hộ kinh doanh, nơi chủ hộ cần xử lý dứt điểm thuế khoán cũ, thông báo doanh thu thực tế của năm chấm dứt và nghĩa vụ hóa đơn.
Làm đúng thứ tự trả nợ, đóng mã số thuế, rồi mới thông báo chấm dứt hoạt động hộ kinh doanh, phần lớn chủ hộ có thể tự hoàn tất trong vài tuần. Với hộ có doanh thu lớn, còn nợ thuế hoặc do nhóm cá nhân cùng thành lập, việc rà soát nghĩa vụ trước khi nộp sẽ giúp tránh hồ sơ bị treo.
MAN – 高级会计师网络 hỗ trợ chủ hộ rà soát nghĩa vụ thuế, chuẩn bị hồ sơ đóng mã số thuế và nộp thông báo chấm dứt hoạt động trọn gói, cùng các thủ tục 企业解散 khi bạn chuyển đổi mô hình kinh doanh.
参考
- Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp (hiệu lực 01/7/2025), Điều 104; sửa đổi bởi Nghị định 296/2026/NĐ-CP
- Quyết định 1995/QĐ-BTC công bố thủ tục hành chính lĩnh vực hộ kinh doanh (mục “Chấm dứt hoạt động hộ kinh doanh”)
- Thông tư 68/2025/TT-BTC, Mẫu số 4 Phụ lục II
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/7/2026); Thông tư 90/2026/TT-BTC (hiệu lực 01/7/2026), Điều 27, 28
- Nghị quyết 198/2025/QH15, Điều 10; Nghị định 68/2026/NĐ-CP, Điều 8 khoản 6; Nghị định 141/2026/NĐ-CP
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
常见问题解答
Giải thể hộ kinh doanh có phải đóng mã số thuế trước không?
Có. Khoản 4 Điều 27 Thông tư 90/2026/TT-BTC yêu cầu hộ kinh doanh nộp hồ sơ chấm dứt hiệu lực mã số thuế (mẫu 24/ĐKT) đến cơ quan thuế trước khi nộp hồ sơ chấm dứt hoạt động tại cơ quan đăng ký kinh doanh cấp xã.
Đóng hộ kinh doanh có mất mã số thuế cá nhân không?
Không. Theo khoản 4 Điều 28 Thông tư 90/2026/TT-BTC, mã số thuế của chủ hộ không bị chấm dứt hiệu lực và tiếp tục dùng cho các nghĩa vụ thuế khác của cá nhân.
Có cần nộp lại bản gốc Giấy chứng nhận đăng ký hộ kinh doanh không?
Theo thành phần hồ sơ công bố tại Quyết định 1995/QĐ-BTC, hồ sơ chấm dứt không liệt kê bản gốc giấy chứng nhận. Chủ hộ vẫn nên mang theo khi nộp trực tiếp vì một số nơi yêu cầu đối chiếu.
Hộ kinh doanh còn nợ thuế có chấm dứt hoạt động được không?
Không, trừ khi có thỏa thuận khác với chủ nợ đối với các khoản nợ dân sự. Với nợ thuế, cơ quan thuế sẽ từ chối xác nhận hoàn thành nghĩa vụ và cơ quan đăng ký kinh doanh cấp xã không chuyển hộ sang trạng thái đã chấm dứt.
Sau khi chấm dứt có đăng ký hộ kinh doanh mới được không?
Được. Khi hộ cũ đã chuyển sang trạng thái “đã chấm dứt hoạt động”, cá nhân có thể đăng ký thành lập hộ kinh doanh mới hoặc thành lập doanh nghiệp theo quy định.




