


Thời hạn 02 ngày của cơ quan thuế khi giải quyết thủ tục giải thể doanh nghiệp được tính từ ngày cơ quan thuế nhận được thông tin về việc doanh nghiệp đăng ký giải thể do Cơ quan đăng ký kinh doanh cấp tỉnh gửi đến, không phải từ ngày doanh nghiệp nộp hồ sơ. Quy định này nằm tại khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP và được Bộ Tài chính hướng dẫn lại tại Công văn 16148/BTC-DNTN năm 2026, kèm yêu cầu rút ngắn thời gian xử lý ở từng bước.
Thời hạn 02 ngày của cơ quan thuế tính từ ngày nhận thông tin
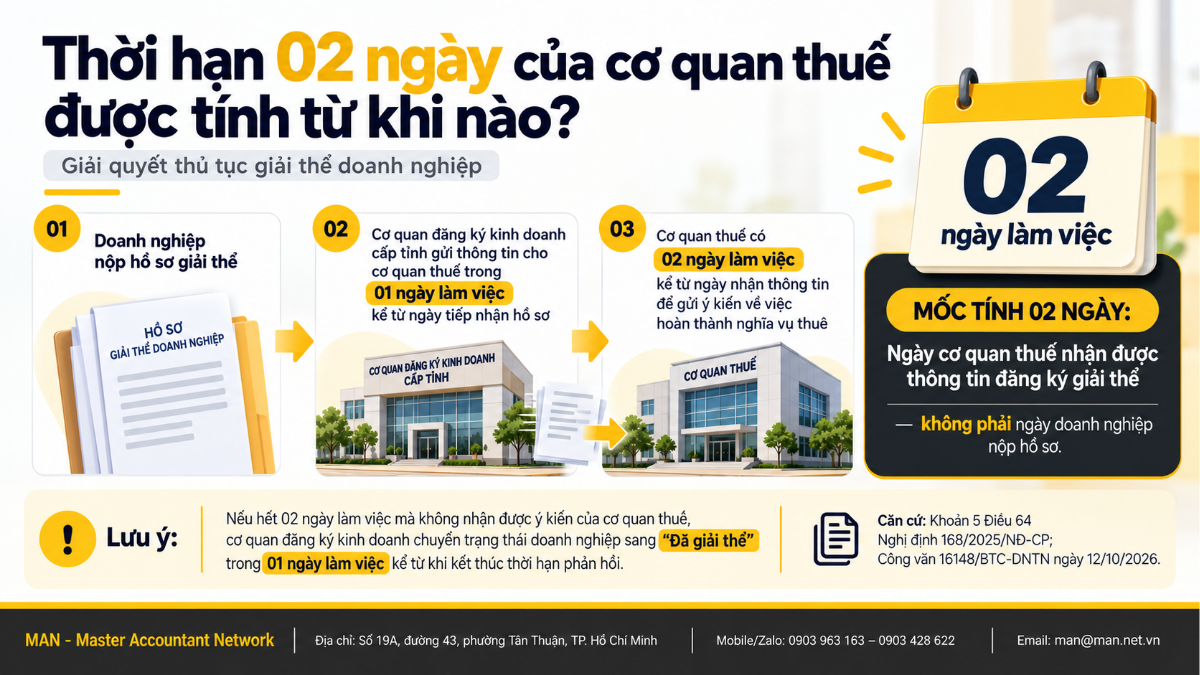
Khoản 5 Điều 64 Decree 168/2025/ND-CP quy định sau khi tiếp nhận hồ sơ đăng ký giải thể, Cơ quan đăng ký kinh doanh cấp tỉnh gửi thông tin cho cơ quan thuế. Trong thời hạn 02 ngày làm việc kể từ ngày nhận được thông tin, cơ quan thuế gửi ý kiến về việc hoàn thành nghĩa vụ nộp thuế của doanh nghiệp đến Cơ quan đăng ký kinh doanh cấp tỉnh.
Như vậy, mốc tính thời hạn của cơ quan thuế phụ thuộc vào thời điểm Cơ quan đăng ký kinh doanh chuyển thông tin. Doanh nghiệp nộp hồ sơ hôm nay chưa có nghĩa là thời hạn 02 ngày của cơ quan thuế bắt đầu ngay hôm nay.
Cũng theo khoản 5 Điều 64, trong thời hạn 05 ngày làm việc kể từ ngày nhận hồ sơ, Cơ quan đăng ký kinh doanh cấp tỉnh chuyển doanh nghiệp sang tình trạng đã giải thể nếu không nhận được ý kiến của cơ quan thuế hoặc nhận được ý kiến xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế, đồng thời đăng thông báo trên Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Công văn 16148/BTC-DNTN rút ngắn từng bước xử lý
Công văn 16148/BTC-DNTN của Bộ Tài chính gửi Sở Tài chính các tỉnh, thành phố trực thuộc Trung ương yêu cầu đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp. Công văn dẫn chiếu khoản 5 Điều 64, khoản 2 Điều 65 Nghị định 168/2025/NĐ-CP và Điều 13 Nghị định 296/2026/NĐ-CP, đặt thời hạn cụ thể cho từng bước khi doanh nghiệp nộp hồ sơ đăng ký giải thể.
Các mốc thời hạn trong công văn, theo nội dung được VOV đưa tin, được tổng hợp trong bảng sau.
| Bước xử lý | The implementing entity | Duration |
| Xử lý hồ sơ và gửi thông tin đăng ký giải thể cho cơ quan thuế | Provincial Business Registration Authority | 01 ngày làm việc kể từ ngày tiếp nhận hồ sơ |
| Submit feedback on fulfilling tax obligations. | Tax authorities | 02 ngày làm việc kể từ ngày nhận được thông tin |
| Chuyển sang “Đã giải thể” khi có ý kiến xác nhận hoàn thành nghĩa vụ thuế | Provincial Business Registration Authority | 01 ngày làm việc kể từ ngày nhận được ý kiến |
| Chuyển sang “Đã giải thể” khi cơ quan thuế không có ý kiến | Provincial Business Registration Authority | 01 ngày làm việc kể từ ngày kết thúc thời hạn 02 ngày |
Cộng các mốc trên, trường hợp cơ quan thuế không có ý kiến thì từ ngày tiếp nhận hồ sơ đến khi chuyển trạng thái “Đã giải thể” tối đa khoảng 04 ngày làm việc, ngắn hơn mốc 05 ngày làm việc tại khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP. Đây là cách tính tổng hợp từ các mốc trong công văn, thời gian thực tế có thể khác tùy hồ sơ và địa phương.
Trường hợp cơ quan thuế từ chối
Thời hạn ngắn không có nghĩa doanh nghiệp được giải thể khi còn nợ nghĩa vụ thuế. Khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP quy định trường hợp cơ quan thuế có ý kiến từ chối do doanh nghiệp chưa hoàn thành nghĩa vụ thuế, Cơ quan đăng ký kinh doanh cấp tỉnh ra thông báo cho doanh nghiệp biết. Khi đó doanh nghiệp cần xử lý xong nghĩa vụ thuế, vấn đề được phân tích tại bài Can a company that owes taxes be dissolved?.
Mã số thuế chấm dứt hiệu lực khi doanh nghiệp chấm dứt hoạt động
Theo Điều 8 Nghị định 168/2025/NĐ-CP, mỗi doanh nghiệp được cấp một mã số duy nhất gọi là mã số doanh nghiệp, mã số này đồng thời là mã số thuế. Khi doanh nghiệp chấm dứt hoạt động thì mã số doanh nghiệp chấm dứt hiệu lực, do đó mã số thuế của doanh nghiệp cũng chấm dứt hiệu lực. Thủ tục liên quan được trình bày tại bài Termination of tax identification number upon dissolution..
Nghĩa vụ cần hoàn thành trước khi chấm dứt hiệu lực mã số thuế
Điều 14 Circular 90/2026/TT-BTC quy định từ ngày 01/7/2026, người nộp thuế phải hoàn thành ba nhóm nghĩa vụ trước khi chấm dứt hiệu lực mã số thuế. Đây cũng là những nội dung cơ quan thuế căn cứ khi có ý kiến về hồ sơ giải thể, gồm các nhóm sau.
- Fulfill all invoicing obligations as required by law.
- Hoàn thành nghĩa vụ nộp hồ sơ khai thuế, nộp thuế và xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ (nếu có) theo điểm d.1 khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP.
- Trường hợp đơn vị chủ quản có đơn vị phụ thuộc, toàn bộ đơn vị phụ thuộc phải hoàn thành thủ tục chấm dứt hiệu lực mã số thuế trước đơn vị chủ quản.
Doanh nghiệp còn số thuế giá trị gia tăng chưa được khấu trừ nên xem xét hướng xử lý từ sớm, có thể tham khảo bài công ty giải thể có được hoàn thuế GTGT.
MAN's expert perspective
Theo đội ngũ chuyên môn của MAN – Master Accountant Network, thời hạn ngắn ở khâu đăng ký kinh doanh chỉ phát huy tác dụng khi phần việc với cơ quan thuế đã được làm xong trước. Doanh nghiệp nên lưu ý ba điểm sau.
Hiểu nhầm thường gặp về mốc tính thời hạn
Nhiều doanh nghiệp cho rằng nộp hồ sơ xong thì sau 02 ngày là giải thể. Thực tế, thời hạn này chỉ bắt đầu khi cơ quan thuế nhận được thông tin từ Cơ quan đăng ký kinh doanh, và sau đó còn bước chuyển trạng thái. Khi tính lịch làm việc với đối tác hoặc ngân hàng, doanh nghiệp nên tính theo ngày làm việc và cộng đủ các bước.
Hoàn tất hóa đơn và đơn vị phụ thuộc trước khi nộp hồ sơ
Các nghĩa vụ tại Điều 14 Thông tư 90/2026/TT-BTC như hóa đơn, khai thuế, nộp thuế và chấm dứt mã số thuế của chi nhánh cần thời gian xử lý. Làm xong các việc này trước khi nộp hồ sơ giúp hạn chế khả năng cơ quan thuế có ý kiến từ chối, vốn sẽ kéo dài toàn bộ quá trình. Quy trình chi tiết có tại bài thủ tục giải thể công ty với cơ quan thuế.
Theo dõi kết quả trên Cổng thông tin quốc gia
Sau khi chuyển trạng thái, Cơ quan đăng ký kinh doanh cấp tỉnh đăng thông báo về việc giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp. Doanh nghiệp nên kiểm tra tình trạng pháp lý trên cổng để xác nhận kết quả, thay vì chỉ chờ thông báo. Tổng thời gian cho cả quá trình được phân tích tại bài giải thể công ty mất bao lâu.
Conclude
Thời hạn 02 ngày của cơ quan thuế khi giải thể doanh nghiệp được tính từ ngày cơ quan thuế nhận được thông tin do Cơ quan đăng ký kinh doanh cấp tỉnh gửi đến, theo khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP và Công văn 16148/BTC-DNTN. Các mốc trong công văn giúp rút ngắn thời gian xử lý, nhưng kết quả vẫn phụ thuộc vào việc doanh nghiệp đã hoàn thành nghĩa vụ thuế hay chưa.
Doanh nghiệp đang chuẩn bị giải thể nên rà soát trước nghĩa vụ hóa đơn, khai thuế và mã số thuế của đơn vị phụ thuộc theo business dissolution process, đồng thời cập nhật các điểm mới của Decree 168/2025/ND-CP. Trường hợp cần hỗ trợ, doanh nghiệp có thể tham khảo full-service company dissolution of NATO.
Professional license: CPA Vietnam Auditors
Experience: Over 30 years of experience in Accounting, Auditing, and Financial Consulting.
Frequently Asked Questions
Thời hạn 02 ngày của cơ quan thuế có tính từ ngày doanh nghiệp nộp hồ sơ không?
Không. Theo khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP và Công văn 16148/BTC-DNTN, thời hạn 02 ngày làm việc được tính từ ngày cơ quan thuế nhận được thông tin về việc doanh nghiệp đăng ký giải thể do Cơ quan đăng ký kinh doanh cấp tỉnh gửi đến.
Cơ quan thuế không trả lời thì hồ sơ giải thể xử lý thế nào?
Theo Công văn 16148/BTC-DNTN, nếu hết 02 ngày làm việc kể từ ngày gửi thông tin mà không nhận được ý kiến của cơ quan thuế, Cơ quan đăng ký kinh doanh cấp tỉnh chuyển doanh nghiệp sang tình trạng “Đã giải thể” trong thời hạn 01 ngày làm việc kể từ ngày kết thúc thời hạn đó.
Cơ quan thuế từ chối thì doanh nghiệp có được giải thể không?
Chưa. Khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP quy định trường hợp cơ quan thuế có ý kiến từ chối do doanh nghiệp chưa hoàn thành nghĩa vụ thuế thì Cơ quan đăng ký kinh doanh cấp tỉnh ra thông báo cho doanh nghiệp biết. Doanh nghiệp cần hoàn tất nghĩa vụ thuế trước khi tiếp tục thủ tục.




