税务部门于2026年8月28日发出第6482/CT-QLNT号公函,就劳务租赁活动以及供应商在停止经营、放弃营业场所、破产或违法行为发生前向供应商支付款项的税务政策问题,回复了外商投资企业协会。税务部门指出,在确定企业应纳税所得额时,可扣除费用的考量必须依据各期间的法律规定、实际记录、发票、收据及相关文件。.
官方文件 6482/CT-QLNT 的内容是什么?
2026年8月28日,河内税务局向外国投资企业协会发出第6482/CT-QLNT号公函。该公函回应了该协会关于劳务派遣及企业停业相关费用的111/HHDNĐTNN-HTDN号公函。公函内容如下。 LuatVietnam 的官方文件 6482/CT-QLNT。.
该文件包含两个主要部分。第一部分阐述与劳务外包相关的税收政策;第二部分重点讨论在供应商停止运营、放弃营业场所、破产或违法之前,如何处理向其支付款项的问题。.
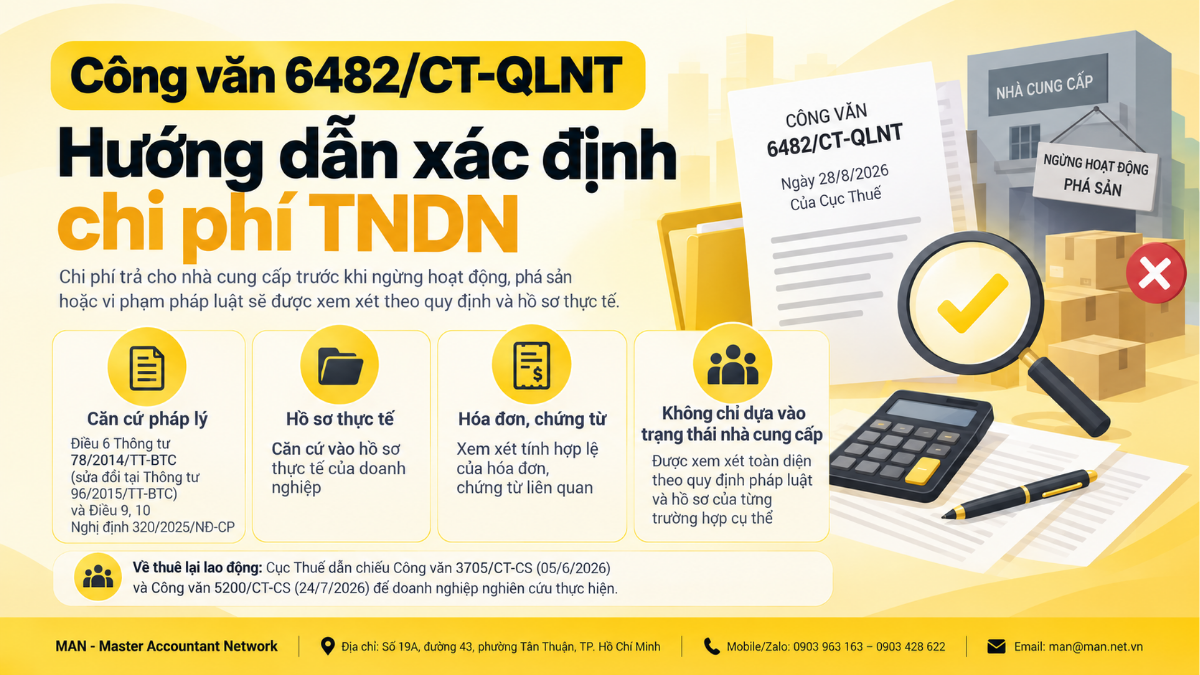
关于劳务外包活动,第6482/CT-QLNT号通知并未重申全部政策,而是援引了税务部门先前发布的两份通知。具体而言:
- 2026 年 6 月 5 日第 3705/CT-CS 号正式信函,回复富寿省税务局。.
- 2026 年 7 月 24 日第 5200/CT-CS 号正式信函,回复越南韩国商业协会。.
税务部门表示,将上述两封正式信函的副本附在信函后,供协会审阅并分发给其成员企业,以确保其遵守相关规定。.
官方文件 6482/CT-QLNT 提供了关于确定可扣除费用的指导。
第6482/CT-QLNT号通告的重点在于供应商停止运营、放弃营业场所、破产或违反其他法律法规之前支付的款项。税务部门认定,在确定应纳税企业所得税时,对可扣除或不可扣除费用的考量必须以该通告中列明的法律依据为准。.
根据该文件,所引用的依据包括财政部2014年6月18日发布的第78/2014/TT-BTC号通知第6条(经第96/2015/TT-BTC号通知修订和补充)以及政府2025年12月15日发布的第320/2025/NĐ-CP号法令第9条和第10条。企业可直接核实此信息。 关于政府电子信息门户的第78/2014/TT-BTC号通知 和 关于政府电子信息门户的第320/2025/ND-CP号法令 在审查法律依据时。.
根据第 6482/CT-QLNT 号官方函,当出现上述情况时,税务机关将考虑以下几类主要信息:
| 审核中的内容 | 根据官方文件进行的解释 | 审查记录的重要性 |
| 各时期的法律法规 | 根据费用发生时的实际情况,适用相应的税收法规。. | 根据纳税期间确定正确的法律依据。. |
| 实际记录 | 查看记录,了解实际的交易和支出情况。. | 核实文件的完整性和一致性。. |
| 发票和收据 | 核对与支出相关的发票和证明文件。. | 作为证明所发生费用合理性的证据。. |
| 相关文件 | 查阅与每个案件相关的其他文件。. | 这为税务机关评估扣除资格提供了更多依据。. |
供应商破产并非不予报销费用的唯一理由。
根据第6482/CT-QLNT号官方函件,需要注意的一点是,供应商的法律地位并非判断某项支出是否可以扣除的唯一依据。税务部门明确指出,必须根据具体案例的税法、实际记录、发票、收据及相关文件进行判断。.
因此,不应假定在供应商停止运营、放弃营业场所或破产之前支付给供应商的所有款项均可自动扣除。反之,第6482/CT-QLNT号通告也并未得出结论,仅仅因为供应商处于上述任何一种状态,买方的付款就自动不予扣除。.
税务机关的评估方法是根据具体记录和情况进行评估。企业可以参考MAN的相关内容了解更多相关信息。 计算企业所得税时可扣除的费用。 对定期审查的条件和记录进行系统化分类。.
企业在审查供应商付款成本时应考虑哪些因素?
根据第6482/CT-QLNT号官方函的内容,企业应重点核查与支出相关的文件的完整性和可验证性。需要审查的项目包括:
- 确定费用发生时间,并将其与相应期间适用的税收法规进行比较。.
- 核实能够证明交易和支出用途的实际记录。.
- 审核与供应商交易相关的发票、收据和其他文件。.
- 检查供应商的资质,但不要仅以此资质作为判断费用是否可以扣除的唯一依据。.
对于与已停止运营或已不在注册地址运营的供应商进行交易的企业,应将审查纳入整体税务记录和交易文件中。有关停止运营的更多信息,请访问[链接/网站]。 解散企业时的税务义务。 和 暂时停止运营 在 MAN 的专业内容平台上。.
来自第6482/CT-QLNT号官方信函的关键信息
| 数字 | 6482/CT-QLNT |
| 发证机关 | 财政部税务局 |
| 抽象的 | 关于税收政策 |
| 签发日期 | 28/8/2026 |
| 接受者 | 外国投资企业协会 |
| 主要内容 | 关于劳务租赁和供应商停止运营、放弃营业场所、破产或违法行为之前向供应商支付款项的税收政策。 |
官方文件日期为 2026 年 8 月 28 日。税务部门在提供的文件中没有具体说明生效日期;因此,本文使用“签发日期”代替“生效日期”。.
总结
官方文件6482/CT-QLNT指出,确定支付给供应商的款项是否可以作为企业所得税扣除项,并非仅取决于供应商的身份。税务机关将根据适用的法律、实际记录、发票、收据和其他相关文件对每个案例进行审查。.
对企业而言,重点不仅在于监控供应商活动,还在于维护完整、一致且可核实的交易记录。有关企业关闭相关成本的更多信息,请参阅相关章节。 企业解散成本 和 2014年破产法 在 MAN 的内容系统上。.
主要来源: 官方文件编号 6482/CT-QLNT 2026年8月28日,税务部门发布。本文内容遵循原始文件及其内容。 越南法律 提供的外部链接仅用于引用法律文本和出版物来源。.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。