Công văn số 6938/CT-QLNT ngày 18/9/2026 của Cục Thuế trả lời vướng mắc của Thuế tỉnh An Giang về khoản thu môn bài đối với doanh nghiệp không hoạt động tại địa chỉ đã đăng ký. Theo Cục Thuế, doanh nghiệp vẫn phải thực hiện các nghĩa vụ thuế trong thời gian bị thông báo không hoạt động và khi chấm dứt hiệu lực mã số thuế phải hoàn thành các nghĩa vụ theo quy định, trong đó có thuế và lệ phí môn bài.
Công văn số 6938/CT-QLNT hướng dẫn trường hợp nào
Công văn số 6938/CT-QLNT được Cục Thuế ban hành ngày 18/9/2026 để trả lời Công văn số 2313/AGI-NVDTPC ngày 27/8/2026 của Thuế tỉnh An Giang về vướng mắc đối với khoản thu môn bài. Nội dung công văn tập trung vào nghĩa vụ của doanh nghiệp bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký và thực hiện thủ tục chấm dứt hiệu lực mã số thuế.
Cục Thuế căn cứ khoản 7 Điều 10 Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội; khoản 4 Điều 6 Nghị định số 362/2025/NĐ-CP ngày 31/12/2025 của Chính phủ; điểm 1 mục I Thông tư số 96/2002/TT-BTC ngày 24/10/2002 của Bộ Tài chính, được sửa đổi, bổ sung bởi Thông tư số 42/2003/TT-BTC ngày 07/5/2003; khoản 1 Điều 2 Nghị định số 139/2016/NĐ-CP ngày 04/10/2016; khoản 2 Điều 37 Luật Quản lý thuế số 108/2025/QH15; điểm d, điểm e khoản 1 Điều 7 Nghị định số 252/2026/NĐ-CP ngày 30/6/2026 và Điều 14 Thông tư số 90/2026/TT-BTC ngày 30/6/2026.
Nghĩa vụ thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
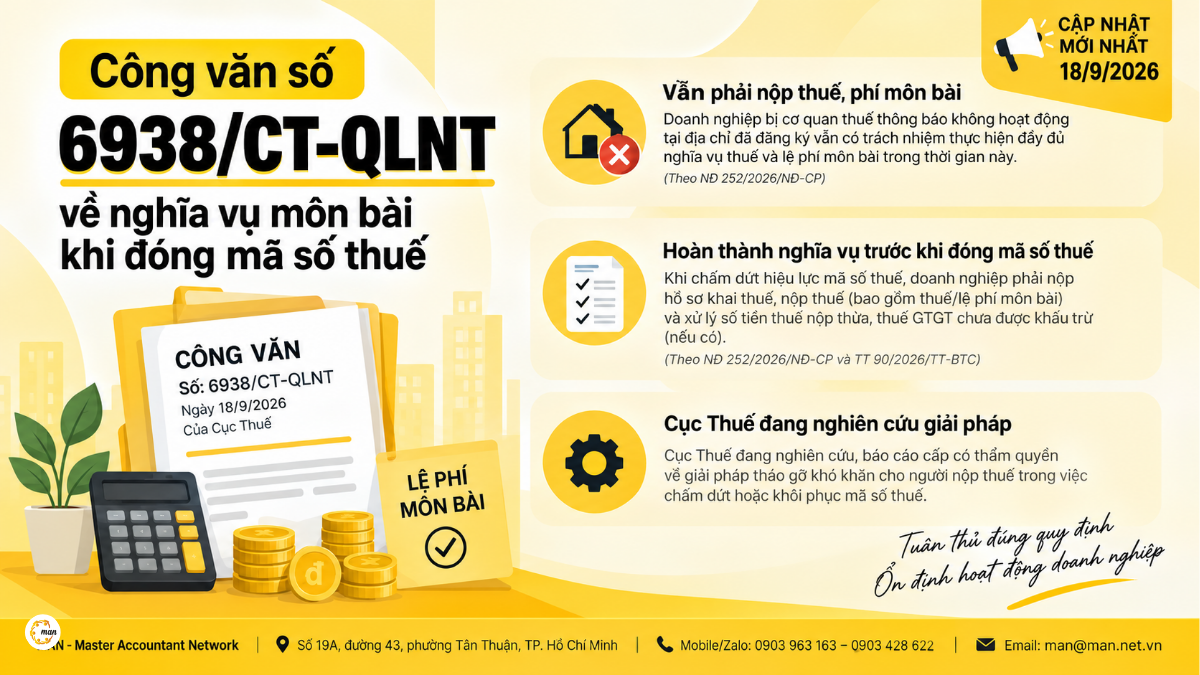
Theo Công văn số 6938/CT-QLNT, doanh nghiệp bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký vẫn có trách nhiệm thực hiện các nghĩa vụ thuế trong thời gian doanh nghiệp bị thông báo không hoạt động tại địa chỉ đã đăng ký. Quy định này được Cục Thuế viện dẫn theo điểm e khoản 1 Điều 7 Nghị định số 252/2026/NĐ-CP.
Điều này có nghĩa doanh nghiệp cần tiếp tục rà soát và thực hiện các nghĩa vụ thuế được xác định theo quy định trong thời gian thuộc trường hợp nêu trên. Tình trạng bị thông báo không hoạt động tại địa chỉ đã đăng ký không làm thay đổi trách nhiệm thực hiện nghĩa vụ thuế theo quy định được Cục Thuế viện dẫn.
Doanh nghiệp có thể tham khảo thêm nội dung về 解散时,税务识别号码终止。 để đối chiếu với quy trình thực hiện thủ tục liên quan.
Công văn số 6938/CT-QLNT quy định gì khi chấm dứt mã số thuế
Khi thực hiện thủ tục chấm dứt hiệu lực mã số thuế, doanh nghiệp có trách nhiệm hoàn thành các nghĩa vụ theo quy định. Theo Công văn số 6938/CT-QLNT, các nghĩa vụ này bao gồm việc nộp hồ sơ khai thuế, nộp thuế, trong đó có thuế và lệ phí môn bài, đồng thời xử lý số tiền thuế nộp thừa và số thuế giá trị gia tăng chưa được khấu trừ nếu có.
| 内容 | Trách nhiệm của doanh nghiệp |
| 纳税申报表 | Hoàn thành việc nộp hồ sơ khai thuế theo quy định |
| Thuế phải nộp | Hoàn thành nghĩa vụ nộp thuế |
| Thuế và lệ phí môn bài | Hoàn thành nghĩa vụ về thuế và lệ phí môn bài |
| Thuế nộp thừa | Xử lý số tiền thuế nộp thừa nếu có |
| Thuế GTGT chưa được khấu trừ | Xử lý số thuế giá trị gia tăng chưa được khấu trừ nếu có |
Các nghĩa vụ trên được Cục Thuế xác định căn cứ điểm d khoản 1 Điều 7 Nghị định số 252/2026/NĐ-CP và Điều 14 Thông tư số 90/2026/TT-BTC. Doanh nghiệp có thể xem trực tiếp Nghị định số 252/2026/NĐ-CP 和 第90/2026/TT-BTC号通函 trên Cổng thông tin điện tử Chính phủ để đối chiếu văn bản được viện dẫn.
Cục Thuế đang nghiên cứu giải pháp tháo gỡ khó khăn
Công văn số 6938/CT-QLNT cho biết Cục Thuế đang nghiên cứu và báo cáo cấp có thẩm quyền về các giải pháp nhằm tháo gỡ khó khăn cho người nộp thuế trong quá trình hoàn thành thủ tục chấm dứt hoặc khôi phục mã số thuế.
Tại thời điểm ban hành Công văn số 6938/CT-QLNT, công văn không nêu cơ chế miễn hoặc loại trừ nghĩa vụ thuế, lệ phí môn bài đối với doanh nghiệp thuộc trường hợp được đề cập. Nội dung công văn tiếp tục yêu cầu thực hiện theo các quy định được viện dẫn.
Lưu ý cho doanh nghiệp và kế toán
Từ nội dung Công văn số 6938/CT-QLNT, doanh nghiệp đang thực hiện hoặc chuẩn bị thực hiện thủ tục chấm dứt hiệu lực mã số thuế cần rà soát đầy đủ nghĩa vụ trước khi hoàn tất thủ tục.
Để hạn chế thiếu sót khi thực hiện thủ tục, doanh nghiệp và bộ phận kế toán nên rà soát các nội dung sau:
- Tình trạng hoạt động của doanh nghiệp tại địa chỉ đã đăng ký.
- Hồ sơ khai thuế và các nghĩa vụ thuế còn phải thực hiện.
- Nghĩa vụ liên quan đến thuế và lệ phí môn bài.
- Số tiền thuế nộp thừa và số thuế giá trị gia tăng chưa được khấu trừ nếu có.
Việc rà soát các nội dung trên giúp doanh nghiệp xác định đầy đủ những nghĩa vụ cần hoàn thành trước khi thực hiện thủ tục chấm dứt hiệu lực mã số thuế. Để đối chiếu thêm quy trình thực hiện, doanh nghiệp có thể tham khảo đăng ký giải thể doanh nghiệp và thủ tục cần thực hiện 或者 公司解散手续及税务机关所需文件。.
总结
Công văn số 6938/CT-QLNT ngày 18/9/2026 của Cục Thuế xác định doanh nghiệp bị thông báo không hoạt động tại địa chỉ đã đăng ký vẫn phải thực hiện các nghĩa vụ thuế trong thời gian này. Khi chấm dứt hiệu lực mã số thuế, doanh nghiệp phải hoàn thành các nghĩa vụ theo quy định, bao gồm nộp hồ sơ khai thuế, nộp thuế và thuế/lệ phí môn bài, đồng thời xử lý số tiền thuế nộp thừa hoặc số thuế giá trị gia tăng chưa được khấu trừ nếu có.
Cục Thuế đồng thời cho biết đang nghiên cứu và báo cáo cấp có thẩm quyền về các giải pháp nhằm tháo gỡ khó khăn cho người nộp thuế trong quá trình chấm dứt hoặc khôi phục mã số thuế. Cơ quan thuế đề nghị Thuế tỉnh An Giang căn cứ quy định và tình hình thực tế để hướng dẫn doanh nghiệp thực hiện đúng quy định.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。