


专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
办理企业解散手续并非仅仅是提交终止其法律地位的文件。企业还必须处理资产、偿还债务、履行纳税义务、结算员工福利,并停止所有分支机构、代表处和营业场所(如有)的运营。整个流程需要根据实施时有效的相关法规进行审查。.
现行企业解散登记规定
目前,企业解散登记依据《企业法》和现行有效的企业登记条例进行。2025年6月30日颁布的第168/2025/ND-CP号法令于2025年7月1日生效;2026年7月23日颁布的第296/2026/ND-CP号法令对第168/2025/ND-CP号法令的部分条款进行了修订和补充。两者可以进行比较。 企业法第59/2020/QH14号 在政府的电子门户网站上。.
官方来源: 政府电子门户网站上的第 168/2025/ND-CP 号法令。; 政府电子门户网站上的第 296/2026/ND-CP 号法令。
法律文件将以此为依据
企业应区分两类法规:一类是关于解散条件和情形的法规,另一类是关于所需文件和登记程序的法规。将法规与正确版本进行比对,有助于避免使用篡改后的表格或程序。.
- 2025 年 6 月 17 日颁布的第 76/2025/QH15 号法律对《企业法》的若干条款进行了修订和补充,并于 2025 年 7 月 1 日生效。.
- 2025 年 6 月 30 日发布的第 168/2025/ND-CP 号法令(关于企业登记)自 2025 年 7 月 1 日起生效。.
- 第 296/2026/ND-CP 号法令修订并补充了 2026 年 7 月 23 日发布并生效的第 168/2025/ND-CP 号法令。.
- 第 121/2026/TT-BTC 号通知修订并补充了关于企业登记和家庭企业登记所用表格的第 68/2025/TT-BTC 号通知,该通知于 2026 年 8 月 21 日发布并生效。.
可以直接进行比较。 第76/2025/QH15号法律 和 通函 121/2026/TT-BTC 在政府的电子门户网站上。.
2026年企业解散相关法规更新
第296/2026/ND-CP号法令自2026年7月23日起生效,并对第168/2025/ND-CP号法令的部分条款进行了修订。对于解散登记申请,企业在提交申请时需要查阅当时的现行法规,特别是对于非上市且未进行证券交易的股份制公司而言。.
第121/2026/TT-BTC号通知自2026年8月21日起生效,对第68/2025/TT-BTC号通知中关于企业登记和家庭企业登记表格的规定进行了修订和补充。因此,申请人需在签字提交申请前再次核对所用表格。.
企业解散登记文件
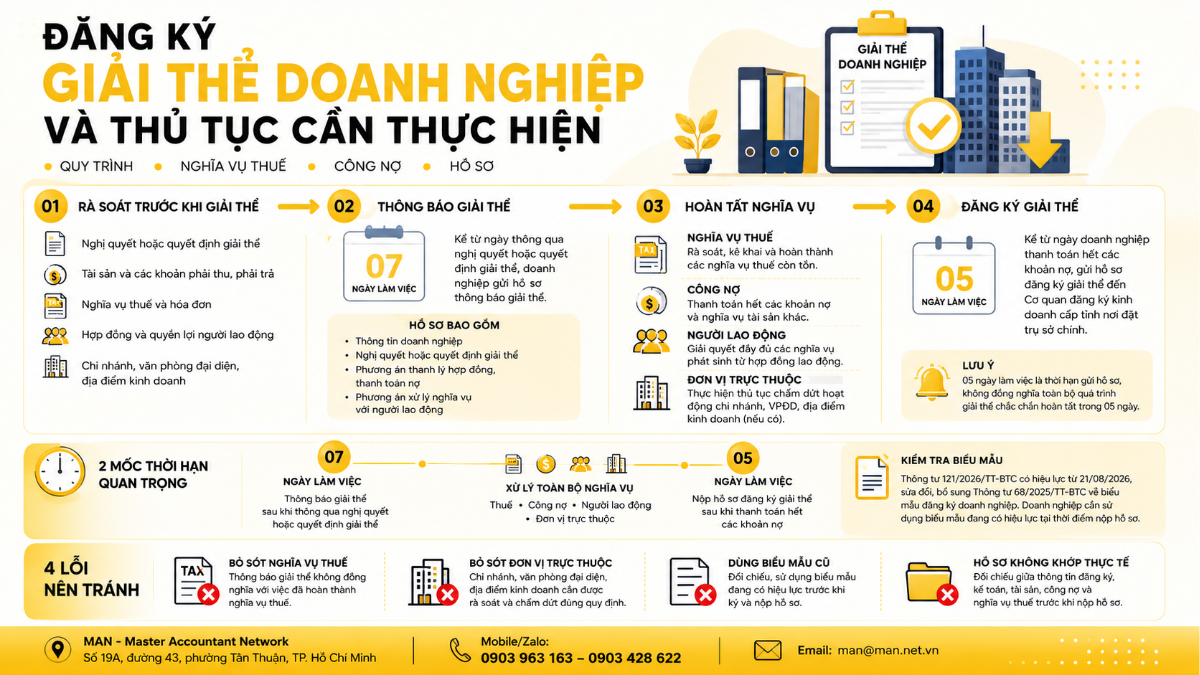
解散文件必须按照正确的程序步骤准备。企业不应将解散通知步骤与偿清所有债务后的解散登记步骤合并,因为每个步骤都有其自身的时间安排和所需文件,这些都由相关法规规定。.
解散通知文件
自解散决议或决定通过之日起7个工作日内,企业必须向其总部所在地省级企业登记机关提交所需文件。这些文件必须符合现行法规和企业类型要求。.
解散决议或决定必须包含与企业相关的关键信息、解散原因、清算合同、偿还债务的时间和程序,以及处理劳动合同项下义务的计划。.
债务偿还后的解散登记文件
自全部债务清偿之日起5个工作日内,企业应向其总部所在地省级商业登记机关提交解散登记文件。文件内容须按照提交时有效的相关规定进行核查。.
对于未上市且未注册证券交易的股份公司,企业需要特别注意经修订的第 296/2026/ND-CP 号法令中规定的股东名册副本要求。.
企业解散登记程序及时间期限。
对于根据《企业法》规定主动解散的企业,实际程序应按以下顺序实施:作出解散决定、通知解散、处理资产和负债、履行纳税义务、终止子公司经营、提交解散登记文件。.
第一步:通过决议或决定解散该组织。
首先,企业必须经主管机关通过解散决议或决定。该文件应明确解散原因、合同清算和债务清偿的时间安排及程序,以及劳动合同项下义务的处理方案。.
步骤 2:通知公司正在进行解散程序。
自解散决议或决定通过之日起7个工作日内,企业必须按规定提交通知文件。解散计划中应单独注明此期限,以免与所有债务清偿后5个工作日内提交解散登记文件的期限混淆。.
第三步:偿还债务并履行纳税义务。
企业只有在满足偿清债务和其他财务义务的条件,且目前未涉及任何未决的诉讼或仲裁案件时,才能完成解散。税务义务应与负债和资产一并审查,而不应仅在流程结束时才进行核查。.
第四步:终止子公司的运营。
如果企业有分支机构、代表处或营业场所,则必须审查每个单位的状态,并按照相关规定执行终止运营的程序,然后才能完成企业解散程序。.
第五步:提交解散登记文件。
在偿清所有债务后,企业必须在5个工作日内向其总部所在地的省级商业登记机关提交解散登记文件。这5个工作日仅指提交文件的期限,并非整个解散流程完成的保证时间。.
关键里程碑应单独跟踪:
- 自通过解散组织的决议或决定之日起七个工作日内,必须提交所需的通知文件。.
- 自所有债务结清之日起五个工作日内提交解散登记文件。.
整个过程的实际时间取决于应收账款、税务义务、资产、子公司的状况,以及是否需要其他文件。.
在线注册办理企业解散手续。
网上企业登记是指通过国家企业登记信息系统提交电子文件的一种方式。网上提交文件不会改变企业解散的条件或必须履行的财务义务。.
企业在准备电子文档时,需要确保所申报的信息与法律文件、会计记录以及实际情况相符。表格必须与提交时生效的法规进行核对。.
您可以在以下位置查看注册流程和系统信息: 国家企业注册门户网站.
解散前必须满足的条件和义务
解散的条件不仅限于注册文件。企业需要同时处理负债、资产、税务义务、员工和子公司等问题,以确保停止经营不会产生未偿债务。.
偿还债务并履行纳税义务。
企业一旦开始筹划解散,就应立即审查税务义务。会计师需要核对会计数据、发票、应收账款、应付账款和税务义务,以便在准备最终文件之前找出未决问题。.
有关日常税务工作和记录保存的更多信息,企业可以参考以下内容: MAN的综合税务申报服务.
资产清算和员工福利处理。
资产清算必须与负债的识别和清偿相结合。公司解散的决议或决定还应概述处理劳动合同项下义务的计划。公司在确认所有义务均已履行完毕之前,应全面核算所有应付款项。.
终止下属单位的运作。
设有分支机构、代表处或营业场所的企业需要分别创建和审核每个单位。遗漏子公司会导致终止经营记录无法反映企业的实际状况。.
企业解散案例
《企业法》规定了企业可以或必须解散的几种情况,包括经营期限届满而未决定延期、经主管机关决议或决定解散、在法定期限内未达到最低成员或股东人数且未改变法律形式、以及按规定撤销营业执照等。.
企业决议解散
这是指企业根据主管机关的决议或决定主动停止经营的情况。该企业仍须满足解散条件并按照现行法规完成登记程序。.
因经营期限届满或成员人数不足而解散。
当企业因经营期限届满或未达到法律规定的最低成员或股东人数而面临解散时,必须正确确定法律依据和发生时间,以便选择适当的程序。.
因营业执照被吊销而解散。
撤销营业执照的程序与撤销营业执照的程序不同。企业不应将此与自愿解散混为一谈,因为两者的具体情况和文件处理流程可能有所不同。.
解散企业时常见的错误
企业往往只关注注册文件,而忽略了税务义务、负债、资产和子公司等因素,因此容易出错。办理企业注册手续的人员对所申报信息的合法性、真实性和准确性负有责任。.
他们只提交了解散文件,但尚未缴纳税款。
解散通知并不意味着企业已履行其纳税义务。会计师在制定清算和债务清偿计划的同时,也应审查企业的纳税义务。.
不包括分支机构、代表处或营业地点。
如果企业拥有子公司,则需要分别核实每个子公司的法律地位。仅针对总公司而忽略分支机构、代表处或营业地点,可能导致终止流程不完整。.
请使用旧表格。
第121/2026/TT-BTC号通知自2026年8月21日起生效,对第68/2025/TT-BTC号通知中关于企业登记和家庭企业登记所用表格的规定进行了修订和补充。企业在签署和提交申请前,需要查阅现行有效的表格。.
记录并不能准确反映实际情况。
申请表上的信息应与企业实际情况相符。签署申请表前,建议核对会计记录、负债、资产、纳税义务和营业执照信息,以尽量减少后续补充或修改的需要。.
如果您需要更深入地了解解散期间的税务义务,您可以参考以下文章。 解散企业时的税务义务及新流程。 北约。.
对于需要了解整个流程概述的情况,本文将为您提供帮助。 根据现行法规解散公司的程序。 它可以作为补充参考资料。.
对于股份制公司,可能需要进一步核实。 股份公司解散程序及税务义务。 复习具体要点。.
企业也可以参考这一点。 企业解散 查看程序条件和法律性质的概述。.
总结
企业解散登记是一个涉及企业注册、税务、资产、负债、员工和子公司等多个方面的综合过程。企业不应只关注最终的文件,而应从最初的解散决议或决定、通知有关部门、处理财务义务以及完成所有相关手续等步骤开始做好准备。.
需要注意的两个关键节点是:提交初始通知文件的7天期限和在所有债务清偿后提交解散登记文件的5天期限。此外,表格和所需文件必须与提交时生效的法规进行核对。.
从会计和税务实践的角度来看,从一开始就审查法律地位、负债、资产和纳税义务有助于企业最大限度地减少额外的文件,并降低停止运营期间产生的风险。.
如果您的企业在解散过程中需要帮助,您可以参考以下内容: MAN的综合性企业解散服务 查看工作范围和支持程序。.
关于企业解散的常见问题
是否有可能在仍有欠税的情况下解散企业?
企业必须在完成解散程序前清偿所有债务和其他财务义务。因此,税务义务需要在停止运营期间予以解决,不应在企业提交解散通知后被忽视。.
偿清所有债务后,我需要等待多久才能申请离婚?
根据现行规定,经第 296/2026/ND-CP 号法令修订,企业必须在偿清所有债务之日起 5 个工作日内提交解散登记文件。.
做出解散决定后,分行是否必须关闭?
设有分支机构、代表处或营业场所的企业必须按照相关法规要求,遵循终止这些机构运营的程序。这是在最终确定企业解散文件之前必须仔细审查的关键步骤。.




