


了解企业破产的条件是至关重要的第一步,它能帮助企业主和财务部门在面临财务危机时准确评估企业的法律地位。当企业长期背负债务时,透彻理解法律依据不仅能确保程序正确,还能最大限度地降低与税务义务和管理人员财务责任相关的法律风险。.
法律依据: 本文内容基于以下资料整理而成: 2014年破产法(第51/2014/QH13号法律) 2014年6月19日由国民议会发布(参见参考文献) 文本模式 在法律文件上或 政府电子门户网站)以及仍然有效的实施细则。.
法院可以考虑裁定企业破产的条件。
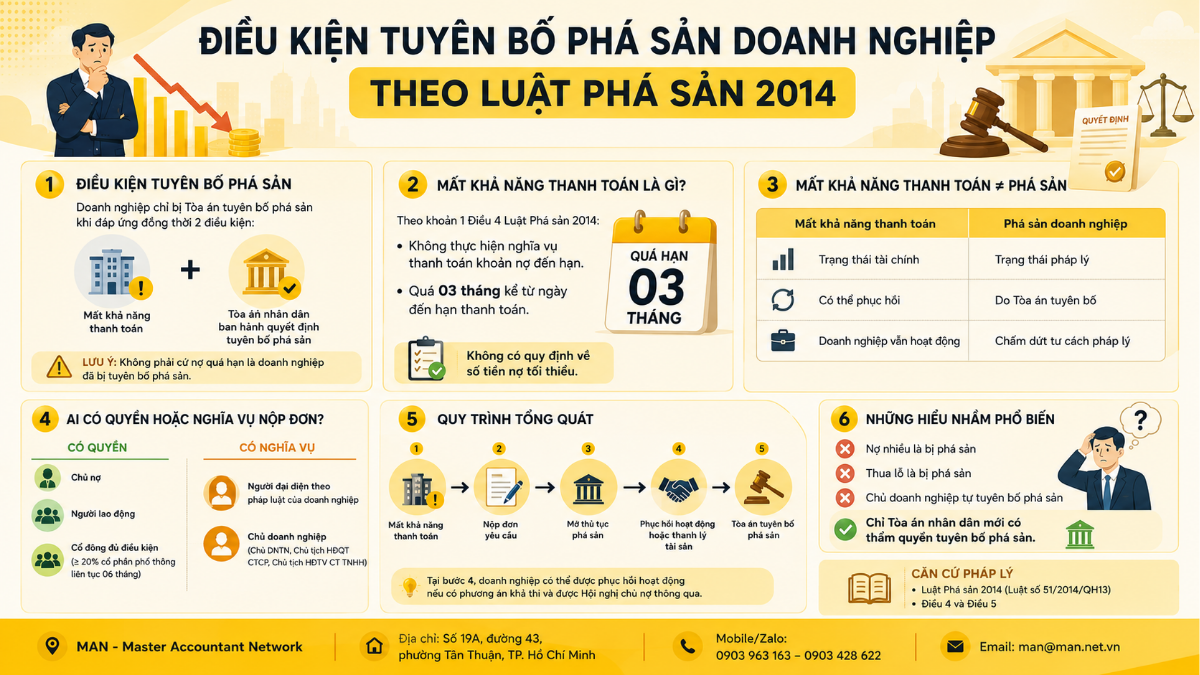
根据2014年《破产法》第四条第二款的规定,企业经法院宣告破产的条件包括两个必要构成要件:企业处于资不抵债状态,且人民法院作出宣告破产的决定。逾期债务超过三个月仅构成启动破产程序的理由;只有法院作出的宣告破产的决定才能正式终止企业的法人资格。.
2014年破产法中的破产概念
根据2014年《破产法》第四条第一款的规定,无力偿债的企业是指自债务到期日起三个月内未能履行偿债义务的企业。该规定适用于所有组织形式,包括有限责任公司、股份公司、私营企业和合伙企业。.
现行法律并未将负债与总资产比率作为判定破产的标准。因此,即使一家企业拥有的固定资产或房地产价值远超其总负债,如果无法在三个月内将这些资产转化为现金流以偿还到期债务,仍然会导致其在法律上破产。.
确定到期债务义务和3个月期限的依据。
该三个月期限自经济合同、承诺函、债务结算单或主管国家机关决定中约定的付款期限的次日起算。根据2014年《破产法》第4条和第5条的规定,产生此项义务的到期债务包括无担保债务和部分担保债务。.
在实践和法庭诉讼中,如果债务的价值或法律依据在法庭或商业仲裁中存在争议,则在作出具有法律约束力的判决或裁定之前,偿还该债务的义务不被视为计算三个月逾期期限的明确依据。.
法院破产宣告决定的作用
资不抵债的状态本质上只是一个客观的财务指标,也是主管机关提起破产诉讼的先决条件。只有当负责该案件的法官发出破产宣告时,企业才在法律上正式破产。.
法院作出启动破产程序的决定后,将指定一名接管人或资产管理和清算公司来监督交易、清点所有资产、编制债权人名单,并按照法律规定的付款优先顺序分配资产。.
区分资不抵债和企业破产
混淆“无力偿债”和“破产”的概念往往会导致错误的财务管理决策和高管的法律应对措施。二者的核心区别在于财务性质、认证机构以及由此产生的法律后果。.
下表详细对比了这两种法律和财务状态之间的区别:
| 区分标准 | 破产 | 企业破产 |
|---|---|---|
| 自然 | 财务状况:无力偿还逾期3个月的债务。 | 彻底终止企业存在的法律状态。 |
| 认证机构 | 评估依据会计报告、合同和实际现金流。 | 具有法律约束力的破产宣告书由人民法院签发。 |
| 法人资格 | 该企业保留其法律地位,并继续正常运营。 | 该企业已正式停止作为法律实体存在,并从企业登记簿中除名。 |
| 解决方案 | 通过重组、债务减免或谈判,有可能实现复苏。 | 清算资产,收回债务,并按照法律规定的顺序将所得款项分配给债权人。 |
| 法律干预 | 法官或接管人均未直接介入。 | 法官和接管人会进行直接监督和指导。 |
详情请参阅原文。 企业解散与破产的比较 为了更好地了解各种形式的企业终止之间的区别。.
明确区分这两种状态有助于管理层准确确定行动方案,主动协商解散或业务恢复,而不是被动地等待法院裁决。.
谁有权、有义务提起破产诉讼?
根据2014年《破产法》第五条规定,无担保债权人、部分担保债权人、员工以及连续持有201股以上普通股至少6个月的股东享有提起破产申请的权利。同时,企业法定代表人、私营企业所有人、股份公司董事长或有限责任公司董事长在企业资不抵债时负有提起破产申请的义务。.
明确界定申请的权利和义务对于保护资产和确定管理人的个人责任至关重要:
- 负有强制性义务的实体: 当企业被认定为资不抵债时,其法定代表人、所有者或管理者必须主动提出破产申请。根据2014年《破产法》第161条的规定,如果义务人故意不提出破产申请或者拖延提出,造成企业资产和债权人损失,则可能依法承担相应的个人赔偿责任。.
- 符合条件的申请人: 无担保或部分担保债权人有权在债务逾期三个月后提出索赔。如果雇主拖欠工资和福利超过三个月,雇员或工会代表有权提出索赔。.
企业符合破产条件后的处理流程。
破产程序分为几个阶段:受理申请、作出启动破产程序的决定、召开债权人会议、实施重组计划(如有)、以及作出宣告破产的决定。在此过程中,破产管理人将与法院和税务机关协调,清点资产并准确确定财务债务。.
资产清算阶段要求企业严格遵守2014年《破产法》第54条规定的付款优先顺序:
- 破产费用(包括法院费用、报纸广告费、预付给破产管理人的款项和资产评估费)。.
- 应付给员工的工资、遣散费、社会保险和医疗保险缴款。.
- 对州预算的税款债务和其他财务义务。.
- 无担保债务正在偿还给已核实名单上的债权人。.
会计部门在资产分配前,负责最终确定应付账款数字、准备发票和证明文件,以及履行与相关部门的税务结算义务。.
有关该过程的详细说明,请参阅这篇深入的文章。 企业解散和破产程序 请联系 MAN 以了解诉讼文件清单。.
企业不应选择破产作为解决方案的情况。
许多企业主在面临迫在眉睫的财务困境时,会仓促选择申请破产。然而,从管理和法律咨询的角度来看,破产并非总是最佳解决方案。.
在以下情况下,企业应考虑其他替代方案:
- 公司目前仅面临暂时的现金流失衡: 固定资产、房地产或应收账款的总价值大于总债务,但由于短期内市场流动性下降而面临困难。.
- 关于重组事宜仍有谈判空间: 主要债权人,如银行或战略供应商,同意延长还款期限、冻结债务或将债务转换为股权。.
- 存在一个可行的商业计划: 企业拥有大量潜在客户、新订单或合作伙伴,他们愿意投资资金,以在不久的将来产生正现金流。.
- 管理者面临较高的个人责任风险: 如果会计记录不清晰,费用缺乏有效发票或纳税义务不完整,启动破产程序将导致破产管理人和检查员进行深入审查,增加企业主承担个人法律责任的风险。.
可行的方案包括暂时中止业务运营、协商债务重组或启动法律程序。 企业解散 在这些情况下,自愿采取行动将有助于企业保护其资产并避免不必要的法律后果。.
关于企业破产条件的常见误解
一些常见的误解会导致管理者和会计人员做出不准确的决策:
- 误区一:企业亏损或负债超过资产就必然导致破产。. 现实: 亏损经营是一种经营状态,而负债超过资产则构成资产负债表上的不平衡。只有当企业连续三个月无法偿还债务并收到法院的正式破产宣告时,才会被认定为破产。.
- 误区二:申请破产将消除所有债务和纳税义务。. 现实: 破产是指按照法律规定的优先顺序扣押资产以偿还债务的过程。税款和员工工资享有优先权。如果存在故意违法或隐瞒资产的情况,管理者仍需承担损害赔偿责任。.
- 误解 3:董事会可以自由地发布宣布破产的决定。. 现实: 经理人只有权利或义务提出破产申请。宣告企业破产的唯一权力属于人民法院。.
总结
准确评估企业破产的条件有助于管理层和会计部门主动防范法律风险、最大限度地保护资产并遵守现行法规。当出现现金流失衡的迹象时,比较各种补救方案、债务重组谈判、解散或破产程序是管理层必须采取的步骤。.
MAN – 会计师大师网络提供的全面支持服务
该团队由法律、会计和审计专家组成。 MAN – 高级会计师网络 我们随时准备为企业提供支持,包括审查应收账款、评估财务状况、履行纳税义务,并针对每个具体案例提供最佳的法律解决方案建议。.
关于申请破产条件的常见问题
宣布企业破产的条件是什么?
宣告破产的条件包括两个强制性要素:企业自到期日起3个月内未能履行其债务偿还义务,以及人民法院按照2014年《破产法》第四条的规定作出宣告破产的决定。.
如果债务超过3个月未偿还,个人是否会立即被宣布破产?
不。超过三个月未能偿还债务仅构成资不抵债,并可作为申请破产的理由。只有在法院受理案件、启动程序并发出破产宣告后,企业才能被正式宣告破产。.
谁有权提起破产诉讼?
根据 2014 年破产法第 5 条规定,无担保债权人、部分担保债权人、雇员(或工会代表)以及持有 20% 股或以上普通股的股东/股东团体有权提起破产诉讼。.




