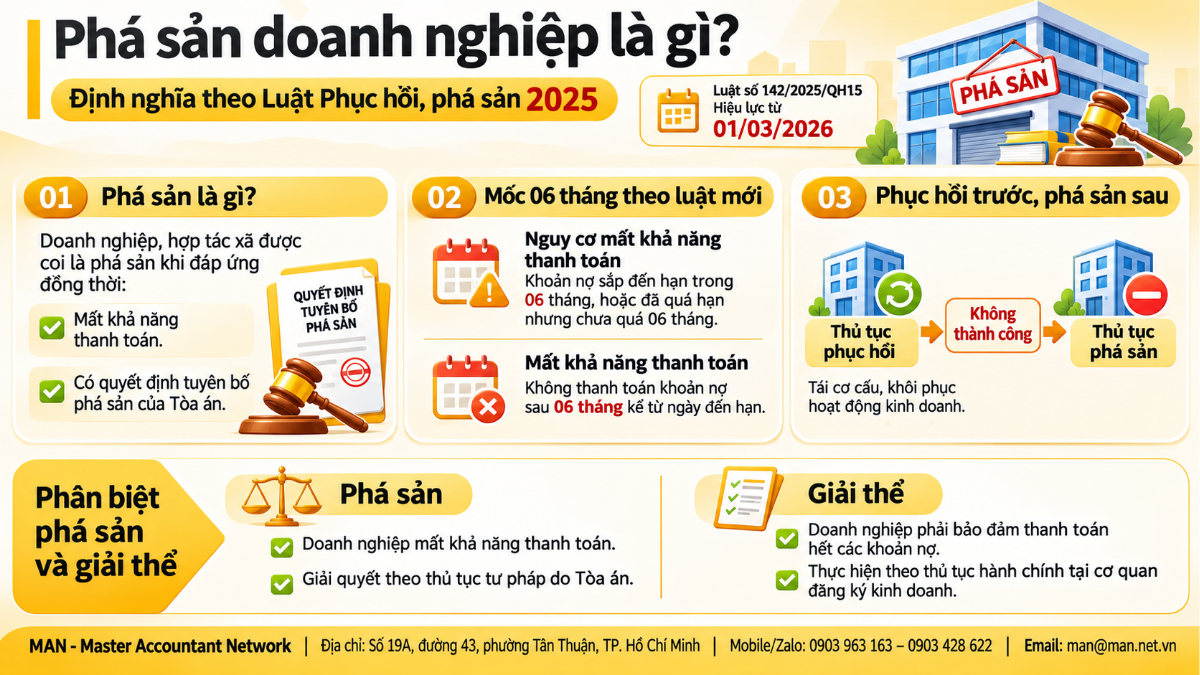
Phá sản doanh nghiệp là tình trạng doanh nghiệp, hợp tác xã mất khả năng thanh toán và bị Tòa án nhân dân ra quyết định tuyên bố phá sản. Theo Luật Phục hồi, phá sản số 142/2025/QH15 có hiệu lực từ ngày 01/3/2026, doanh nghiệp được coi là mất khả năng thanh toán khi không trả được khoản nợ sau 06 tháng kể từ ngày đến hạn, thay vì 03 tháng như Luật Phá sản 2014. Luật mới cũng đặt nguyên tắc ưu tiên thủ tục phục hồi trước khi tính đến phá sản.
Phá sản là gì theo Luật Phục hồi, phá sản 2025?
Khoản 4 Điều 5 破产与追偿法第142/2025/QH15号 định nghĩa phá sản là tình trạng của doanh nghiệp, hợp tác xã mất khả năng thanh toán và bị Tòa án nhân dân ra quyết định tuyên bố phá sản. Định nghĩa này gồm hai điều kiện phải có đồng thời:
- Về thực trạng: doanh nghiệp đã mất khả năng thanh toán theo khoản 2 Điều 5.
- Về thủ tục: có quyết định tuyên bố phá sản của Tòa án.
Vì vậy, một doanh nghiệp làm ăn thua lỗ, nợ nhiều hay đã ngừng hoạt động vẫn chưa phải là doanh nghiệp phá sản theo nghĩa pháp lý nếu chưa có quyết định của Tòa án. Trong tiếng Anh, phá sản thường được dịch là “bankruptcy”, còn tình trạng mất khả năng thanh toán là “insolvency”.
Luật 142/2025/QH15 được Quốc hội thông qua ngày 11/12/2025, thay thế Luật Phá sản 2014 và có hiệu lực từ ngày 01/3/2026; riêng khoản 3 Điều 38 về nghĩa vụ nộp đơn của cơ quan thuế có hiệu lực từ ngày 01/7/2026. Những thay đổi chính của luật mới được tổng hợp tại bài điểm mới Luật Phục hồi, phá sản 2025.
Khi nào doanh nghiệp bị coi là mất khả năng thanh toán?
Luật mới phân biệt rõ hai mức độ khó khăn tài chính, mỗi mức dẫn đến một thủ tục khác nhau:
| 地位 | Định nghĩa (Điều 5 Luật 142/2025/QH15) | Thủ tục áp dụng |
| Nguy cơ mất khả năng thanh toán (khoản 1) | Không thanh toán được khoản nợ sẽ đến hạn trong 06 tháng tới, hoặc khoản nợ đã đến hạn nhưng chưa quá 06 tháng | Thủ tục phục hồi |
| Mất khả năng thanh toán (khoản 2) | Không thực hiện nghĩa vụ thanh toán khoản nợ sau thời hạn 06 tháng kể từ ngày đến hạn thanh toán | Thủ tục phục hồi hoặc thủ tục phá sản |
So với Luật Phá sản 2014, mốc xác định mất khả năng thanh toán được nâng từ 03 tháng lên 06 tháng, cho doanh nghiệp thêm thời gian xoay xở trước khi bị yêu cầu mở thủ tục phá sản.
Khi nào doanh nghiệp bị phá sản?
Doanh nghiệp chỉ bị phá sản khi có người nộp đơn yêu cầu, Tòa án thụ lý, mở thủ tục và cuối cùng ra quyết định tuyên bố phá sản. Theo Điều 38 Luật 142/2025/QH15, người có quyền và nghĩa vụ nộp đơn gồm:
- Người có quyền: chủ nợ không có bảo đảm hoặc có bảo đảm một phần; người lao động, công đoàn khi quá 06 tháng chưa được trả lương; cổ đông sở hữu từ 20% cổ phần phổ thông; thành viên sở hữu từ 65% vốn điều lệ công ty TNHH hai thành viên trở lên; thành viên hợp tác xã.
- Người có nghĩa vụ: người đại diện theo pháp luật, Hội đồng quản trị, Hội đồng thành viên, chủ doanh nghiệp tư nhân, chủ sở hữu công ty TNHH một thành viên – khi doanh nghiệp mất khả năng thanh toán, trừ trường hợp đã nộp đơn yêu cầu phục hồi.
- Cơ quan nhà nước: cơ quan quản lý thuế (từ 01/7/2026); cơ quan bảo hiểm xã hội khi đã đôn đốc mà doanh nghiệp không phản hồi trong 03 năm liên tiếp.
Hồ sơ và cách viết đơn được hướng dẫn chi tiết tại bài đơn yêu cầu mở thủ tục phá sản. Từ khi nộp đơn đến khi có quyết định mở thủ tục thường mất khoảng 7 tuần; các mốc thời hạn của từng giai đoạn có tại bài thời gian thủ tục phá sản.
Phục hồi trước, phá sản sau: đặc điểm mới của luật
Khoản 1 Điều 3 Luật 142/2025/QH15 đặt nguyên tắc ưu tiên áp dụng thủ tục phục hồi đối với doanh nghiệp, hợp tác xã. Đây là điểm khác biệt lớn nhất so với Luật Phá sản 2014, khi phục hồi chỉ là một bước trong thủ tục phá sản. Theo luật mới:
- Doanh nghiệp có nguy cơ hoặc đã mất khả năng thanh toán có thể chủ động nộp đơn yêu cầu áp dụng thủ tục phục hồi (Điều 24) kèm phương án phục hồi.
- Phương án phục hồi phải được 债权人会议 thông qua và Tòa án công nhận; thời hạn thực hiện tối đa 03 năm nếu Hội nghị chủ nợ không xác định thời hạn khác.
- Phục hồi thành công khi doanh nghiệp không còn nguy cơ mất khả năng thanh toán và có quyết định đình chỉ thủ tục phục hồi của Tòa án (khoản 3 Điều 5). Nếu thất bại, doanh nghiệp có thể chuyển sang thủ tục phá sản.
Các đặc điểm khác của phá sản doanh nghiệp theo luật mới gồm: thủ tục do Tòa án nhân dân khu vực nơi doanh nghiệp có trụ sở chính giải quyết (Điều 6); có thủ tục rút gọn cho doanh nghiệp nhỏ, ít chủ nợ hoặc không còn tài sản; và cho phép thực hiện nhiều bước bằng phương thức điện tử.
Hệ quả pháp lý khi doanh nghiệp bị tuyên bố phá sản
Quyết định tuyên bố phá sản của Tòa án kéo theo các hệ quả chính sau:
- Doanh nghiệp chấm dứt hoạt động; tài sản còn lại được thanh lý dưới sự quản lý của Quản tài viên hoặc doanh nghiệp quản lý, thanh lý tài sản và cơ quan thi hành án dân sự.
- Số tiền thu được được phân chia cho các chủ nợ theo thứ tự ưu tiên luật định; chủ sở hữu chỉ nhận phần còn lại (nếu có) sau khi đã thanh toán hết.
- Người giữ chức vụ quản lý có lỗi dẫn đến phá sản có thể bị cấm đảm nhiệm chức vụ quản lý doanh nghiệp trong 03 năm (Điều 84).
- Doanh nghiệp bị xóa tên khỏi Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp sau khi hoàn tất thi hành quyết định.
Toàn bộ quá trình quản lý và thanh lý tài sản do 接收者 thực hiện, nên năng lực của Quản tài viên ảnh hưởng trực tiếp đến số tiền chủ nợ thu hồi được.
So sánh phá sản và giải thể doanh nghiệp
Phá sản và giải thể đều dẫn đến chấm dứt hoạt động, nhưng khác nhau về điều kiện, cơ quan giải quyết và hệ quả:
| 标准 | 破产 | 溶解 |
| 法律依据 | 2025年破产与追偿法 | 企业法 2020 |
| 财务状况 | 这家公司已经资不抵债。 | Doanh nghiệp phải bảo đảm thanh toán hết các khoản nợ |
| 自然 | Thủ tục tư pháp do Tòa án giải quyết | 商业登记机构的行政程序 |
| Người khởi xướng | Chủ nợ, người lao động, cổ đông, cơ quan thuế, BHXH hoặc chính doanh nghiệp | Chủ sở hữu, thành viên, cổ đông; hoặc do bị thu hồi giấy chứng nhận, hết thời hạn hoạt động |
| Cơ hội tiếp tục kinh doanh | Có thể phục hồi trước khi bị tuyên bố phá sản | Không, doanh nghiệp chủ động chấm dứt |
| Hạn chế với người quản lý | Có thể bị cấm đảm nhiệm chức vụ quản lý 03 năm nếu có lỗi | Không có hạn chế tương tự |
Nói cách khác, doanh nghiệp còn trả được hết nợ thì đi theo thủ tục 企业解散; doanh nghiệp không trả được nợ đến hạn quá 06 tháng thì cân nhắc phục hồi hoặc phá sản.
总结
Phá sản doanh nghiệp là tình trạng mất khả năng thanh toán đã được Tòa án tuyên bố, không phải mọi doanh nghiệp thua lỗ. Từ 01/3/2026, mốc mất khả năng thanh toán là 06 tháng và luật ưu tiên phục hồi trước, nên doanh nghiệp gặp khó khăn nên đánh giá sớm khả năng phục hồi trước khi tình trạng trở nên không thể cứu vãn.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
关于企业破产的常见问题
Công ty tuyên bố phá sản có phải trả nợ không?
Tài sản của doanh nghiệp được thanh lý để trả nợ theo thứ tự ưu tiên luật định. Với công ty TNHH và công ty cổ phần, chủ sở hữu, thành viên, cổ đông chịu trách nhiệm trong phạm vi số vốn đã góp; chủ doanh nghiệp tư nhân chịu trách nhiệm bằng toàn bộ tài sản của mình.
Luật Phá sản 2014 còn hiệu lực không?
Không. Luật Phá sản 2014 được thay thế bởi Luật Phục hồi, phá sản 2025 từ ngày 01/3/2026.
Ai ra quyết định tuyên bố phá sản doanh nghiệp?
Tòa án nhân dân khu vực nơi doanh nghiệp có trụ sở chính; quyết định có thể bị đề nghị xem xét lại trong 10 ngày.
Doanh nghiệp nợ thuế có bị phá sản không?
Nợ thuế không tự động dẫn đến phá sản. Từ 01/7/2026, cơ quan quản lý thuế có nghĩa vụ nộp đơn yêu cầu mở thủ tục phá sản theo quy định của pháp luật về quản lý thuế.