Tạm ngừng hoạt động, kinh doanh theo Thông tư 90/2026/TT-BTC được thực hiện cùng các trách nhiệm về thuế quy định tại Nghị định 252/2026/NĐ-CP. Trong thời gian tạm ngừng, người nộp thuế không phải nộp hồ sơ khai thuế trong trường hợp thuộc diện được miễn, nhưng vẫn phải lưu ý quy định về kỳ khai thuế, sử dụng hóa đơn, chấp hành yêu cầu của cơ quan thuế và trạng thái mã số thuế.
通函 90/2026/TT-BTC được Bộ trưởng Bộ Tài chính ban hành ngày 30/06/2026 và có hiệu lực từ 01/07/2026.
Thông báo tạm ngừng hoạt động theo Thông tư 90
Điều 11 Thông tư 90/2026/TT-BTC quy định khi tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn, người nộp thuế phải thực hiện các trách nhiệm tương ứng theo quy định. Riêng tổ chức không thuộc diện đăng ký kinh doanh thực hiện gửi Thông báo Mẫu số 23/ĐKT đến cơ quan thuế quản lý trực tiếp theo thời hạn được dẫn chiếu tại Nghị định 252/2026/NĐ-CP.
- 第252/2026/ND-CP号法令 là văn bản được Điều 11 Thông tư 90 dẫn chiếu về thời hạn thông báo.
- Mẫu số 23/ĐKT là mẫu thông báo về việc tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn.
- Trách nhiệm về thuế khi tạm ngừng hoạt động
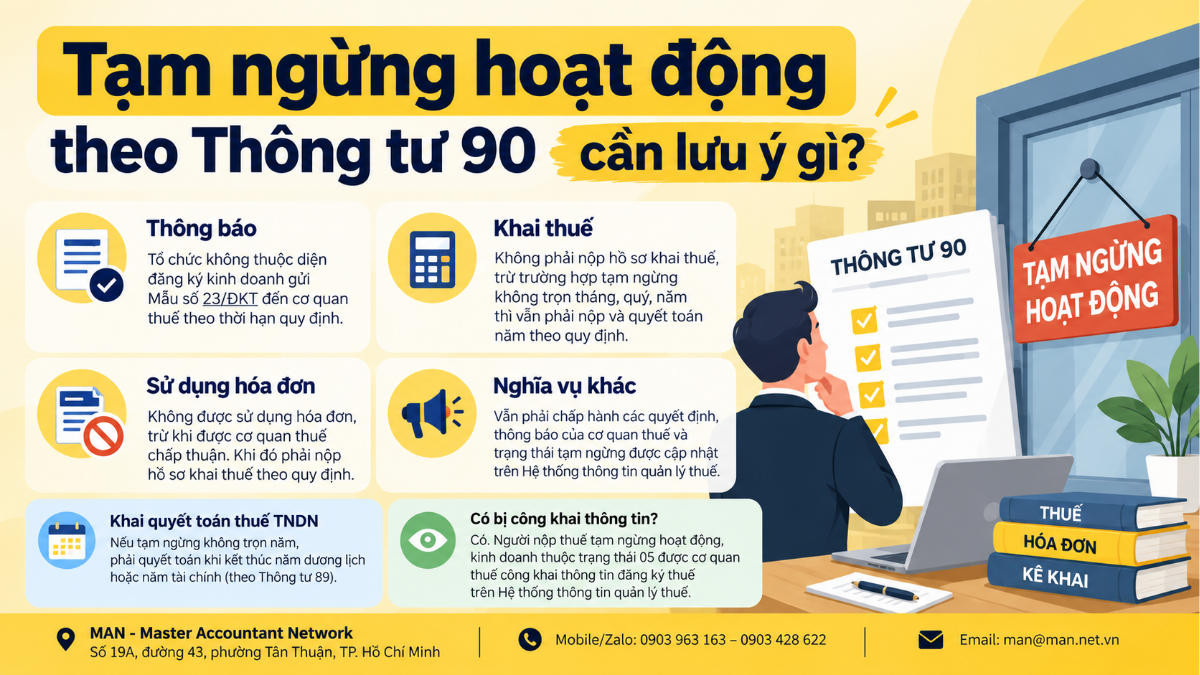
Điểm c khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP quy định các trách nhiệm của người nộp thuế trong thời gian tạm ngừng. Doanh nghiệp và bộ phận kế toán cần tập trung vào các nội dung sau:
- Khai thuế: Người nộp thuế không phải nộp hồ sơ khai thuế, trừ trường hợp tạm ngừng hoạt động, kinh doanh không trọn tháng, quý, năm dương lịch hoặc năm tài chính thì vẫn phải nộp hồ sơ khai thuế tháng, quý và hồ sơ quyết toán năm.
- Hóa đơn: Người nộp thuế không được sử dụng hóa đơn trong thời gian tạm ngừng. Trường hợp được cơ quan thuế chấp thuận sử dụng hóa đơn theo pháp luật về hóa đơn thì phải nộp hồ sơ khai thuế theo quy định.
- Chấp hành yêu cầu của cơ quan thuế: Người nộp thuế vẫn phải chấp hành các quyết định, thông báo về đôn đốc thu nợ, cưỡng chế thi hành quyết định hành chính về quản lý thuế, tạm hoãn xuất cảnh, kiểm tra việc chấp hành pháp luật thuế và xử lý vi phạm hành chính về quản lý thuế.
- Cập nhật trạng thái: Trạng thái tạm ngừng hoạt động, kinh doanh được cập nhật trên Hệ thống thông tin quản lý thuế và có giá trị sử dụng thống nhất trong việc thực hiện các thủ tục về thuế.
Như vậy, tạm ngừng hoạt động không đồng nghĩa với việc người nộp thuế được miễn mọi nghĩa vụ đã phát sinh. Các nghĩa vụ và yêu cầu của cơ quan quản lý thuế vẫn phải được thực hiện theo trường hợp cụ thể.
Khai quyết toán thuế TNDN khi tạm ngừng hoạt động
Theo điểm c khoản 1 Điều 21 Thông tư 89/2026/TT-BTC, người nộp thuế khai quyết toán thuế thu nhập doanh nghiệp khi kết thúc năm dương lịch hoặc năm tài chính, bao gồm cả trường hợp tạm ngừng hoạt động, kinh doanh không trọn năm.
Thông tư 89/2026/TT-BTC là căn cứ trực tiếp cho quy định về kỳ quyết toán này. Do đó, khi xác định nghĩa vụ quyết toán, kế toán cần đối chiếu chính xác thời điểm bắt đầu tạm ngừng với năm dương lịch hoặc năm tài chính mà doanh nghiệp áp dụng.
Tạm ngừng hoạt động có bị công khai thông tin đăng ký thuế
Có. Theo khoản 2 Điều 33 Thông tư 90/2026/TT-BTC, cơ quan thuế thực hiện công khai thông tin đăng ký thuế trên Hệ thống thông tin quản lý thuế đối với người nộp thuế tạm ngừng hoạt động, kinh doanh, thuộc trạng thái 05. Quy định này đồng thời liệt kê các trường hợp thuộc trạng thái 03, 06 và 05 là đối tượng công khai thông tin đăng ký thuế.
通函 90/2026/TT-BTC quy định trực tiếp về việc công khai thông tin đăng ký thuế. Vì vậy, người nộp thuế ở trạng thái 05 – tạm ngừng hoạt động, kinh doanh – thuộc trường hợp cơ quan thuế thực hiện công khai thông tin đăng ký thuế theo quy định.
Trường hợp không hoạt động tại địa chỉ đã đăng ký
Trường hợp doanh nghiệp, hợp tác xã, tổ hợp tác đã bị cơ quan thuế ban hành thông báo không hoạt động tại địa chỉ đã đăng ký, Điều 11 Thông tư 90/2026/TT-BTC yêu cầu thực hiện thủ tục khôi phục mã số thuế theo điểm b khoản 4 Điều 17 và điểm b khoản 1 Điều 18 Thông tư này trước khi đăng ký tạm ngừng hoạt động kinh doanh với cơ quan đăng ký kinh doanh.
Đây là điểm cần kiểm tra trước khi thực hiện thủ tục, vì trạng thái mã số thuế có thể quyết định bước xử lý tiếp theo của doanh nghiệp.
Lưu ý tuân thủ khi tạm ngừng hoạt động
Từ góc độ quản trị hồ sơ thuế, MAN – Master Accountant Network khuyến nghị doanh nghiệp rà soát các nội dung sau trước khi thực hiện hoặc trong thời gian tạm ngừng:
- Xác định đúng thời điểm bắt đầu và kết thúc tạm ngừng.
- Kiểm tra nghĩa vụ thông báo theo đúng loại người nộp thuế và trường hợp áp dụng.
- Đối chiếu kỳ khai thuế nếu thời gian tạm ngừng không trọn tháng, quý, năm dương lịch hoặc năm tài chính.
- Kiểm tra tình trạng sử dụng hóa đơn và trường hợp có nhu cầu sử dụng hóa đơn trong thời gian tạm ngừng.
- Rà soát các khoản nợ, quyết định hoặc thông báo của cơ quan thuế còn phải thực hiện.
- Kiểm tra trạng thái mã số thuế, đặc biệt khi doanh nghiệp từng bị thông báo không hoạt động tại địa chỉ đã đăng ký.
Việc rà soát này giúp doanh nghiệp xác định đúng nghĩa vụ còn phải thực hiện thay vì mặc định rằng tạm ngừng hoạt động đồng nghĩa với việc dừng toàn bộ nghĩa vụ thuế.
MAN có chuyên mục 暂时停止运营 和 2026年企业停业程序 để doanh nghiệp đối chiếu thêm các vấn đề về hồ sơ, thời hạn và nghĩa vụ liên quan.
总结
Tạm ngừng hoạt động, kinh doanh theo Thông tư 90/2026/TT-BTC cần được thực hiện đồng thời với các trách nhiệm về thuế theo Nghị định 252/2026/NĐ-CP. Người nộp thuế cần đặc biệt lưu ý nghĩa vụ khai thuế khi tạm ngừng không trọn kỳ, việc sử dụng hóa đơn, các quyết định và thông báo của cơ quan thuế và trạng thái mã số thuế.
Đáng chú ý, trạng thái 05 – tạm ngừng hoạt động, kinh doanh – thuộc trường hợp cơ quan thuế thực hiện công khai thông tin đăng ký thuế. Doanh nghiệp nên kiểm tra đúng trạng thái mã số thuế và nghĩa vụ khai thuế trước khi thực hiện thủ tục để áp dụng đúng quy định.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。