


Thanh lý là gì? Theo nghĩa chung, thanh lý là việc giải quyết dứt điểm một tài sản, một hợp đồng hoặc một khối hàng hóa để kết thúc quan hệ hay nghĩa vụ liên quan, thường gắn với việc bán, chuyển giao hoặc xác nhận hoàn tất. Trong doanh nghiệp, thanh lý tài sản là việc xử lý tài sản cố định hoặc tài sản khác không còn phù hợp nhu cầu sử dụng, kèm theo hồ sơ phê duyệt, hóa đơn, hạch toán và nghĩa vụ thuế.
Thanh lý là gì
Từ “thanh lý” được dùng trong nhiều bối cảnh khác nhau, nhưng điểm chung là đưa một việc về trạng thái kết thúc rõ ràng: tài sản được xử lý xong, hợp đồng được xác nhận hoàn tất, hàng tồn được giải phóng. Bảng sau tóm tắt các nghĩa thường gặp nhất.
| Cụm từ | Nghĩa thông dụng | Ví dụ |
| 资产清算 | Xử lý, bán hoặc hủy bỏ tài sản không còn sử dụng | Doanh nghiệp bán máy móc cũ đã hết công suất |
| Bán thanh lý | Bán hàng hóa với giá thấp để giải phóng hàng tồn, mặt bằng | Cửa hàng xả kho cuối mùa, đóng cửa chi nhánh |
| Thanh lý hợp đồng | Các bên xác nhận đã thực hiện xong nghĩa vụ và chấm dứt hợp đồng | Biên bản thanh lý hợp đồng dịch vụ |
| Thanh lý khi giải thể, phá sản | Bán tài sản để thanh toán nợ theo thủ tục luật định | Quản tài viên tổ chức bán tài sản của doanh nghiệp phá sản |
Bán thanh lý là gì
Bán thanh lý là hình thức bán hàng hóa, đồ dùng hoặc tài sản với mức giá thấp hơn thông thường nhằm thu hồi vốn nhanh, giải phóng hàng tồn kho hoặc mặt bằng. Với doanh nghiệp, bán thanh lý vẫn là một giao dịch bán hàng nên vẫn phải lập hóa đơn và kê khai thuế như các giao dịch khác, giá bán thấp không làm mất đi nghĩa vụ này.
Thanh lý hợp đồng là gì
Thanh lý hợp đồng là việc các bên cùng xác nhận khối lượng công việc, giá trị thanh toán và việc hoàn tất nghĩa vụ để chấm dứt hợp đồng, thường bằng biên bản thanh lý. Đây là khái niệm khác với thanh lý tài sản, dù cả hai đều mang nghĩa “kết thúc dứt điểm”.
什么是资产清算?
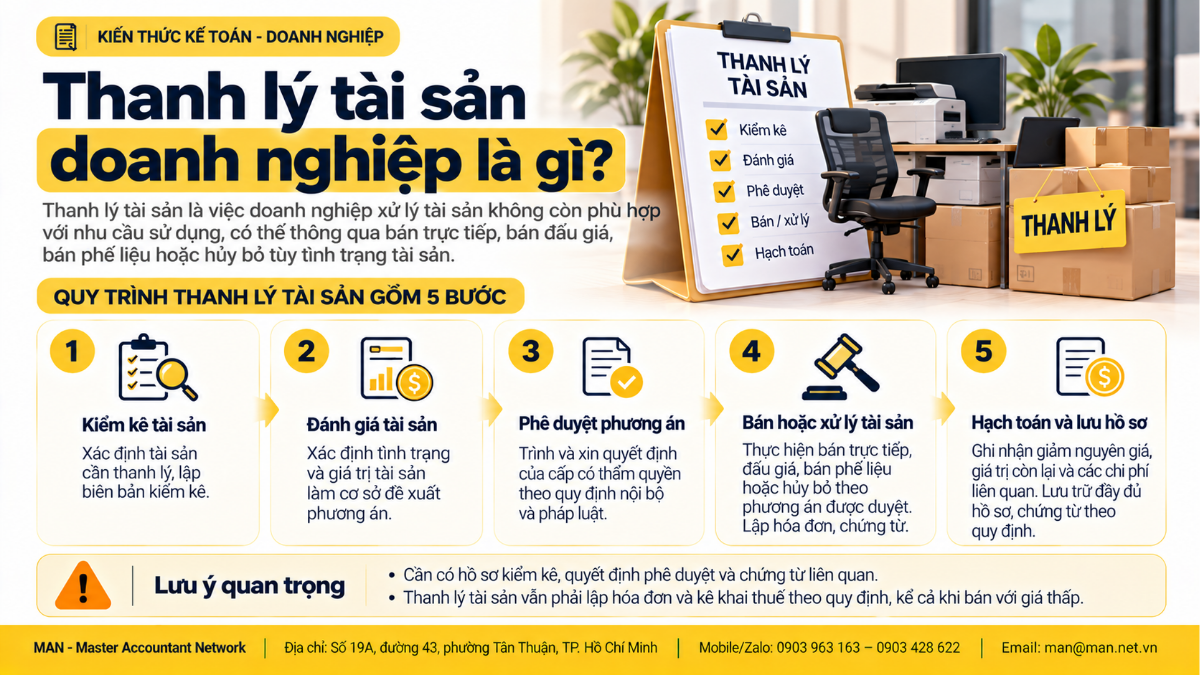
Thanh lý tài sản là việc doanh nghiệp xử lý tài sản khi tài sản đó không còn phù hợp với nhu cầu sử dụng, hư hỏng, lạc hậu hoặc phải xử lý trong một tình huống cụ thể như tái cơ cấu, giải thể. Hình thức thanh lý có thể là bán trực tiếp, bán đấu giá, bán phế liệu hoặc hủy bỏ, tùy tình trạng và giá trị tài sản.
Thanh lý khác gì nhượng bán và phát mại tài sản
Ba khái niệm này thường bị dùng lẫn, nhưng khác nhau về mục đích và người có quyền quyết định:
- Thanh lý: xử lý tài sản không còn sử dụng hiệu quả, do doanh nghiệp tự quyết theo điều lệ và quy chế nội bộ.
- Nhượng bán: bán tài sản vẫn còn sử dụng được, thường vì nhu cầu tái cơ cấu hoặc thu hồi vốn.
- Phát mại tài sản bảo đảm: xử lý tài sản thế chấp, cầm cố để thu hồi nợ, cần sự đồng ý hoặc thực hiện bởi bên nhận bảo đảm theo hợp đồng.
Khi thanh lý gắn với kế hoạch sắp xếp lại hoạt động, doanh nghiệp nên đặt việc thanh lý trong tổng thể phương án 企业重组; còn nếu chuyển giao cả mảng kinh doanh hoặc phần vốn, giao dịch thuộc phạm vi mua bán, chuyển nhượng doanh nghiệp (M&A).
Các trường hợp và hình thức thanh lý tài sản
Doanh nghiệp thường thanh lý tài sản trong các trường hợp tài sản hư hỏng mà chi phí sửa chữa vượt lợi ích, tài sản lạc hậu làm năng suất thấp, tài sản dư thừa khi thu hẹp quy mô hoặc đổi địa điểm, và tài sản phải xử lý khi giải thể, phá sản. Tùy tình trạng tài sản, doanh nghiệp lựa chọn một trong các hình thức sau:
- Bán trực tiếp cho tài sản thông dụng có giá thị trường rõ ràng, sau khi tham khảo giá và được phê duyệt.
- Bán đấu giá khi tài sản có giá trị lớn, cần minh bạch giá hoặc thuộc trường hợp pháp luật yêu cầu đấu giá.
- Bán phế liệu, hủy bỏ khi tài sản hỏng hoàn toàn, kèm biên bản đánh giá và biên bản hủy.
Thanh lý tài sản cố định và giá trị còn lại
Việc quản lý, trích khấu hao và thanh lý tài sản cố định hiện vẫn thực hiện theo Thông tư 45/2013/TT-BTC, được sửa đổi bởi Thông tư 147/2016, Thông tư 28/2017 và Thông tư 30/2025/TT-BTC. Theo Tạp chí Kinh tế – Tài chính, Quyết định 1760/QĐ-BTC ngày 01/7/2026 xác định Thông tư 45/2013/TT-BTC tiếp tục có hiệu lực đến khi được thay thế, nhưng không muộn hơn ngày 31/12/2026, nên doanh nghiệp cần theo dõi văn bản mới thay thế.
Tài sản cố định đã khấu hao hết không bắt buộc phải thanh lý; doanh nghiệp vẫn được tiếp tục sử dụng nếu tài sản còn hiệu quả. Khi thanh lý, kế toán cần phân biệt nguyên giá, hao mòn lũy kế, giá trị còn lại (nguyên giá trừ hao mòn lũy kế) và giá bán thanh lý. Giá trị còn lại không phải là giá bán, giá bán nên căn cứ giá thị trường hoặc kết quả đấu giá.
企业清算资产的过程。
Một quy trình thanh lý tài sản đầy đủ thường gồm năm bước, mỗi bước cần có chứng từ làm căn cứ ghi sổ và giải trình khi cơ quan thuế kiểm tra.
| 步 | 内容 | Hồ sơ cần có |
| 1 | Kiểm kê, xác định tài sản cần xử lý | Biên bản kiểm kê, đề nghị thanh lý của bộ phận sử dụng |
| 2 | Đánh giá tình trạng, giá trị | Biên bản đánh giá của hội đồng thanh lý, báo giá hoặc chứng thư thẩm định giá nếu có |
| 3 | Phê duyệt phương án | Quyết định thanh lý của cấp có thẩm quyền theo điều lệ (HĐQT, HĐTV, Giám đốc) |
| 4 | Bán hoặc xử lý tài sản | Hợp đồng mua bán, biên bản bàn giao, chứng từ thanh toán hoặc biên bản hủy |
| 5 | Hoàn thiện hồ sơ, ghi sổ | Hóa đơn, biên bản thanh lý tài sản cố định, chứng từ hạch toán |
Hạch toán và thuế khi thanh lý tài sản
Từ năm tài chính 2026, doanh nghiệp hạch toán theo 通函 99/2025/TT-BTC. Khoản thu từ thanh lý ghi nhận vào thu nhập khác (TK 711), giá trị còn lại và chi phí thanh lý ghi nhận vào chi phí khác (TK 811). Các bút toán thường dùng như sau:
- Ghi giảm tài sản: Nợ TK 214 (hao mòn lũy kế), Nợ TK 811 (giá trị còn lại) / Có TK 211 (nguyên giá).
- Ghi nhận khoản thu: Nợ TK 111, 112, 131 / Có TK 711 và Có TK 3331 (thuế GTGT đầu ra, nếu có).
- Ghi nhận chi phí thanh lý: Nợ TK 811, Nợ TK 133 (nếu được khấu trừ) / Có TK 111, 112, 331.
清算资产时开具发票
Thanh lý tài sản là hoạt động bán hàng hóa nên doanh nghiệp phải lập hóa đơn giao cho người mua. Từ ngày 01/7/2026, căn cứ về hóa đơn là Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, thay cho Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP mà phiên bản trước của bài viết dẫn. Doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ lập hóa đơn GTGT; doanh nghiệp theo phương pháp trực tiếp lập hóa đơn bán hàng. Lập hóa đơn trễ hoặc không lập có thể bị xử phạt theo số lượng hóa đơn, chi tiết tại bài mức phạt xuất hóa đơn.
Thuế GTGT và thuế TNDN
Thuế GTGT khi thanh lý được tính theo thuế suất áp dụng cho chính loại tài sản đó, như với hàng hóa bán ra thông thường. Về thuế TNDN, thu nhập từ thanh lý tài sản (trừ bất động sản) là thu nhập khác, bằng giá bán trừ giá trị còn lại và chi phí liên quan, cộng vào thu nhập chịu thuế trong kỳ. Cách xác định thu nhập chịu thuế và thuế suất theo Luật Thuế TNDN 2025 được hướng dẫn tại bài cách tính thuế thu nhập doanh nghiệp.
Ví dụ giả định: máy móc có nguyên giá 500 triệu đồng, hao mòn lũy kế 420 triệu đồng, giá trị còn lại 80 triệu đồng, được bán với giá 100 triệu đồng chưa thuế GTGT và phát sinh chi phí tháo dỡ 5 triệu đồng. Thu nhập khác ghi nhận 100 triệu đồng, chi phí khác 85 triệu đồng, lãi từ thanh lý trước thuế là 15 triệu đồng.
Thanh lý tài sản khi giải thể và phá sản
Khi giải thể, doanh nghiệp tự tổ chức thanh lý tài sản để thanh toán nợ theo thứ tự luật định gồm chi phí giải thể, nợ lương, trợ cấp thôi việc, bảo hiểm xã hội, nợ thuế và các khoản nợ khác, phần còn lại mới chia cho chủ sở hữu, theo Luật Doanh nghiệp số 59/2020/QH14 đã sửa đổi. Trình tự cụ thể có tại bài 企业解散流程 和 解散时的税务义务.
Khi phá sản, việc kiểm kê, định giá và bán tài sản thực hiện theo 破产与追偿法第142/2025/QH15号 dưới sự quản lý của quản tài viên hoặc doanh nghiệp quản lý, thanh lý tài sản. Doanh nghiệp không được tự ý bán, chuyển giao tài sản sau khi đã có yêu cầu mở thủ tục phá sản. Quy trình chi tiết được trình bày tại bài 破产清算资产 和 điểm mới Luật Phục hồi, phá sản 2025.
| 标准 | Thanh lý thông thường | Khi giải thể | Khi phá sản |
| 目的 | Loại bỏ tài sản không còn sử dụng | Thanh toán nợ để chấm dứt doanh nghiệp | Thanh toán nợ theo phán quyết của Tòa án |
| Người quyết định | Doanh nghiệp theo điều lệ | Chủ sở hữu, HĐTV, ĐHĐCĐ | Quản tài viên, Tòa án, hội nghị chủ nợ |
| Căn cứ chính | TT 45/2013, TT 99/2025 | 企业法 | 2025年破产与追偿法 |
MAN的专家观点
Từ các hồ sơ thanh lý tài sản và giải thể doanh nghiệp, đội ngũ MAN – Master Accountant Network ghi nhận một số sai sót thường gặp sau:
- Bán tài sản đang thế chấp khi chưa có văn bản đồng ý của bên nhận bảo đảm.
- Hồ sơ thiếu đồng bộ, không có biên bản kiểm kê, quyết định phê duyệt hoặc biên bản hủy, khiến chi phí khác khó được chấp nhận khi quyết toán.
- Lấy giá trị còn lại làm giá bán mà không tham khảo thị trường, dễ bị xác định lại giá giao dịch, nhất là khi bán cho bên liên kết.
- Không lập hóa đơn hoặc bỏ sót thu nhập thanh lý khi kê khai thuế TNDN.
Ngoài ra, doanh nghiệp có kế hoạch thanh lý trong quý IV/2026 nên theo dõi văn bản thay thế Thông tư 45/2013/TT-BTC, vì thời hạn tiếp tục áp dụng theo Quyết định 1760/QĐ-BTC kết thúc chậm nhất ngày 31/12/2026.
Hỗ trợ thanh lý tài sản khi giải thể, phá sản. MAN hỗ trợ doanh nghiệp kiểm kê, lập hồ sơ thanh lý, xử lý hóa đơn và nghĩa vụ thuế trong quá trình 企业解散 或者 tư vấn phá sản doanh nghiệp trọn gói. Liên hệ Mobile/Zalo 0903 963 163 hoặc email man@man.net.vn.
总结
Hiểu đúng thanh lý là gì giúp doanh nghiệp phân biệt rõ thanh lý tài sản với bán thanh lý hàng hóa, thanh lý hợp đồng và xử lý tài sản khi giải thể, phá sản. Dù ở bối cảnh nào, thanh lý tài sản doanh nghiệp đều cần đúng thẩm quyền phê duyệt, đủ hồ sơ, lập hóa đơn theo Nghị định 254/2026/NĐ-CP và kê khai thuế đầy đủ. 男人 sẽ tiếp tục cập nhật khi Bộ Tài chính ban hành văn bản thay thế Thông tư 45/2013/TT-BTC.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
常见问题解答
Thanh lý nghĩa là gì?
Thanh lý nghĩa là giải quyết dứt điểm một tài sản, hợp đồng hoặc khối hàng hóa để kết thúc quan hệ hay nghĩa vụ liên quan. Trong doanh nghiệp, thanh lý thường chỉ việc bán, hủy bỏ tài sản không còn sử dụng hoặc xác nhận hoàn tất hợp đồng.
清算资产时是否需要开具发票?
Có. Thanh lý tài sản là hoạt động bán hàng hóa nên doanh nghiệp phải lập hóa đơn giao cho người mua theo Nghị định 254/2026/NĐ-CP, kể cả khi giá bán thấp hơn giá trị còn lại.
Tài sản hết khấu hao có bắt buộc thanh lý không?
Không. Tài sản cố định đã khấu hao hết vẫn được tiếp tục sử dụng nếu còn hiệu quả; doanh nghiệp chỉ thanh lý khi tài sản không còn đáp ứng nhu cầu hoặc không mang lại lợi ích kinh tế.




