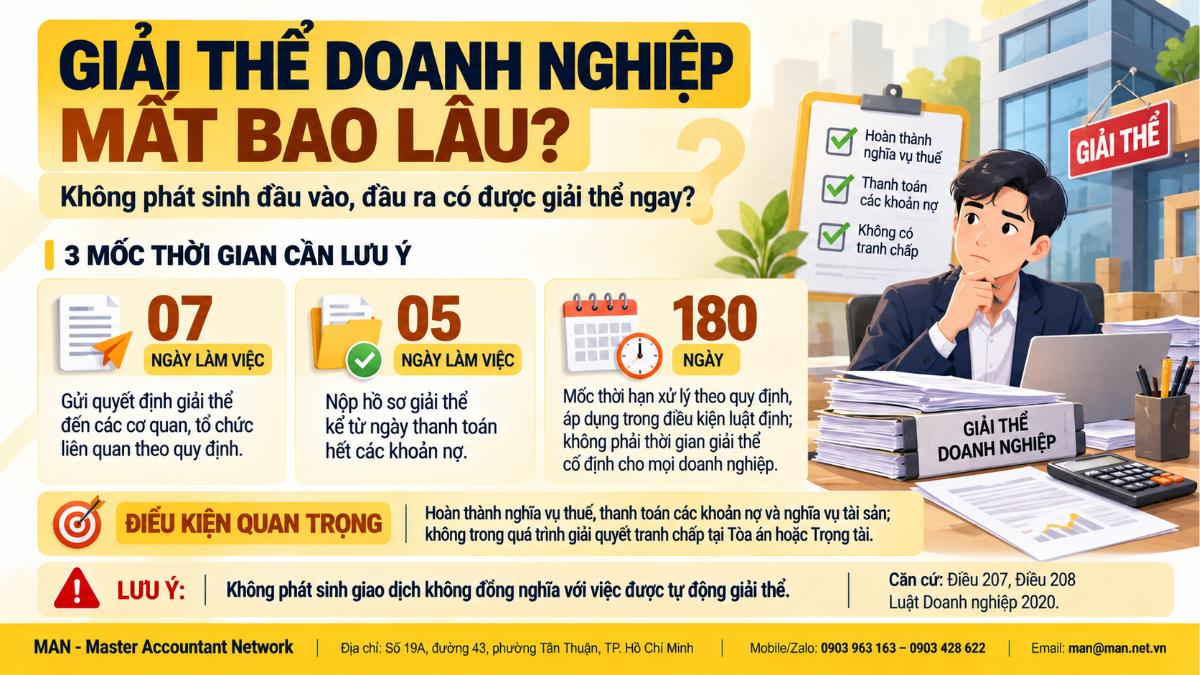
Giải thể doanh nghiệp không phát sinh doanh thu, chi phí không có thời hạn riêng và không tự động giải thể vì không có giao dịch. Doanh nghiệp vẫn phải làm đúng trình tự tại Điều 208 Luật Doanh nghiệp 2020: gửi quyết định giải thể trong 07 ngày làm việc, nộp hồ sơ trong 05 ngày làm việc sau khi trả hết nợ, và hoàn tất chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC.
Nội dung được 法律图书馆 hệ thống ngày 27/10/2026, trả lời câu hỏi thường gặp của các công ty đã ngừng hoạt động thực tế, không phát sinh hóa đơn đầu vào, đầu ra nhưng chưa làm thủ tục đóng cửa. Áp dụng cho doanh nghiệp giải thể tự nguyện theo nghị quyết, quyết định của chủ sở hữu, Hội đồng thành viên hoặc Đại hội đồng cổ đông.
Doanh nghiệp không phát sinh doanh thu có được giải thể
Có, nếu đáp ứng điều kiện tại khoản 2 Điều 207 Luật Doanh nghiệp 2020: bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Doanh nghiệp thực tế không hoạt động, không phát sinh doanh thu, chi phí, không còn nợ thuế, nợ người lao động, nợ bảo hiểm và các khoản nợ khác thì có thể thực hiện thủ tục giải thể. Phân tích chi tiết từng điều kiện có tại bài 解散企业的条件.
Thời gian giải thể doanh nghiệp không phát sinh doanh thu
Luật không quy định thời hạn rút gọn cho doanh nghiệp không có giao dịch. Theo Điều 208 Luật Doanh nghiệp 2020, các mốc áp dụng giống mọi trường hợp giải thể tự nguyện:
| 步 | 期间 | Căn cứ |
| Gửi nghị quyết, quyết định giải thể và biên bản họp tới Cơ quan đăng ký kinh doanh, cơ quan thuế, người lao động; đăng trên Cổng thông tin quốc gia về đăng ký doanh nghiệp và niêm yết tại trụ sở, chi nhánh, văn phòng đại diện | 自批准之日起7个工作日内 | 2020年《企业法》第208条 |
| Người đại diện theo pháp luật gửi hồ sơ giải thể | 自所有债务全部付清之日起 5 个工作日内 | 2020年《企业法》第208条 |
| Cơ quan đăng ký kinh doanh cập nhật tình trạng pháp lý | Trong 05 ngày làm việc kể từ ngày nhận hồ sơ | 2020年《企业法》第208条 |
| Không có ý kiến của doanh nghiệp, không có phản đối | Sau 180 ngày kể từ ngày nhận nghị quyết, quyết định giải thể | 2020年《企业法》第208条 |
Với doanh nghiệp không còn nợ, mốc “thanh toán hết các khoản nợ” có thể đến rất sớm, nên phần hành chính chủ yếu nằm ở khâu thuế. Thời gian thực tế theo từng tình trạng doanh nghiệp được phân tích tại bài giải thể công ty mất bao lâu.
Nghĩa vụ thuế khi không phát sinh đầu vào, đầu ra
Không có giao dịch không đồng nghĩa với không có nghĩa vụ thuế. Doanh nghiệp vẫn phải hoàn thành thủ tục chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC, cơ quan thuế chỉ xác nhận khi không còn khoản nợ nào. Trình tự đóng mã số thuế được hướng dẫn tại bài 解散时,税务识别号码终止。, còn danh mục nghĩa vụ đầy đủ có tại bài 企业解散时的税务义务.
企业解散文件
Điều 210 Luật Doanh nghiệp 2020 quy định hồ sơ giải thể gồm hai thành phần. Với doanh nghiệp không phát sinh giao dịch, phần danh sách chủ nợ thường rất ngắn nhưng vẫn phải có:
- 关于公司解散的公告。.
- Báo cáo thanh lý tài sản doanh nghiệp; danh sách chủ nợ và số nợ đã thanh toán, gồm cả thanh toán hết các khoản nợ về thuế và nợ tiền đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động sau khi quyết định giải thể (nếu có).
Thành viên Hội đồng quản trị, thành viên Hội đồng thành viên, chủ sở hữu, chủ doanh nghiệp tư nhân, Giám đốc, Tổng giám đốc, thành viên hợp danh, người đại diện theo pháp luật chịu trách nhiệm về tính trung thực của hồ sơ. Nếu hồ sơ không chính xác, giả mạo, họ phải liên đới thanh toán quyền lợi người lao động, số thuế, số nợ chưa thanh toán và chịu trách nhiệm cá nhân trong 05 năm kể từ ngày nộp hồ sơ. Mẫu biểu cập nhật có tại bài 企业解散文件.
Hoạt động bị cấm sau quyết định giải thể
Kể từ khi có quyết định giải thể, doanh nghiệp và người quản lý bị cấm thực hiện các hoạt động sau theo khoản 1 Điều 211 Luật Doanh nghiệp 2020:
- Cất giấu, tẩu tán tài sản; từ bỏ hoặc giảm bớt quyền đòi nợ.
- Chuyển các khoản nợ không có bảo đảm thành các khoản nợ có bảo đảm bằng tài sản của doanh nghiệp.
- Ký kết hợp đồng mới, trừ trường hợp để thực hiện giải thể; chấm dứt thực hiện hợp đồng đã có hiệu lực.
- Cầm cố, thế chấp, tặng cho, cho thuê tài sản; huy động vốn dưới mọi hình thức.
Tùy tính chất, mức độ, cá nhân vi phạm có thể bị xử phạt vi phạm hành chính hoặc truy cứu trách nhiệm hình sự, và phải bồi thường nếu gây thiệt hại (khoản 2 Điều 211).
MAN的专家观点
Doanh nghiệp không phát sinh doanh thu thường nghĩ thủ tục sẽ nhanh, nhưng phần mất thời gian lại nằm ở các nghĩa vụ đã tích tụ trong thời gian “nằm im”. Từ thực tế hồ sơ, đội ngũ MAN – Master Accountant Network khuyến nghị doanh nghiệp kiểm tra trước khi ra quyết định giải thể:
- Các kỳ tờ khai thuế chưa nộp trong thời gian không hoạt động, nếu doanh nghiệp không thông báo tạm ngừng kinh doanh; mỗi kỳ thiếu đều phải nộp bổ sung và có thể bị phạt.
- Lệ phí môn bài các năm đến hết 2025 còn nợ; từ 01/01/2026 không còn thu lệ phí này nhưng khoản nợ cũ vẫn phải nộp.
- Hóa đơn điện tử đã đăng ký nhưng chưa sử dụng, tài khoản ngân hàng, chữ ký số còn hoạt động.
- Trạng thái mã số thuế trên hệ thống; doanh nghiệp đã bị chuyển trạng thái không hoạt động tại địa chỉ đăng ký cần xử lý trước.
Doanh nghiệp bỏ mặc không giải thể vẫn tiếp tục phát sinh nghĩa vụ và rủi ro bị phạt, như phân tích tại bài không giải thể công ty có sao không. Trường hợp mã số thuế đang ở trạng thái 06, cách xử lý có tại bài trạng thái 06 không hoạt động.
总结
Giải thể doanh nghiệp không phát sinh doanh thu vẫn đi đủ các bước của Điều 208 Luật Doanh nghiệp 2020 và thủ tục chấm dứt hiệu lực mã số thuế, không có lối tắt nào vì “không có giao dịch”. Thời gian nhanh hay chậm phụ thuộc chủ yếu vào việc doanh nghiệp đã khai thuế đầy đủ trong thời gian không hoạt động hay chưa. Doanh nghiệp cần rà soát và xử lý trọn gói có thể tham khảo 公司解散服务 của 男人.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
常见问题解答
Doanh nghiệp không phát sinh doanh thu giải thể mất bao lâu?
Không có thời hạn riêng. Doanh nghiệp làm theo Điều 208 Luật Doanh nghiệp 2020: gửi quyết định giải thể trong 07 ngày làm việc, nộp hồ sơ trong 05 ngày làm việc sau khi trả hết nợ, cơ quan đăng ký kinh doanh cập nhật trong 05 ngày làm việc kể từ ngày nhận hồ sơ.
Doanh nghiệp không hoạt động có tự động bị giải thể không?
Không. Doanh nghiệp không phát sinh giao dịch không tự động giải thể; muốn chấm dứt tồn tại phải ra quyết định giải thể và thực hiện trình tự theo Luật Doanh nghiệp 2020, đồng thời chấm dứt hiệu lực mã số thuế theo Thông tư 90/2026/TT-BTC.
企业解散需要哪些文件?
Theo Điều 210 Luật Doanh nghiệp 2020, gồm thông báo về giải thể doanh nghiệp và báo cáo thanh lý tài sản, danh sách chủ nợ và số nợ đã thanh toán, gồm cả nợ thuế và nợ bảo hiểm (nếu có).