Hồ sơ giải thể doanh nghiệp gồm hai bộ nộp cho Phòng Đăng ký kinh doanh: bộ thông báo giải thể nộp trong 07 ngày làm việc kể từ ngày thông qua nghị quyết, và bộ đăng ký giải thể nộp trong 05 ngày làm việc kể từ ngày trả hết nợ. Song song, doanh nghiệp phải hoàn tất hồ sơ quyết toán thuế với cơ quan thuế và hồ sơ chốt sổ bảo hiểm xã hội cho người lao động. Từ ngày 21/8/2026, thông báo giải thể phải dùng Mẫu số 30 mới ban hành kèm Thông tư 121/2026/TT-BTC.
Bài viết tổng hợp toàn bộ thành phần hồ sơ giải thể theo từng nơi nộp, kèm bảng checklist đánh dấu theo loại hình công ty TNHH, công ty cổ phần, doanh nghiệp tư nhân và hộ kinh doanh, cùng danh sách mẫu hồ sơ giải thể có link tải. Cuối bài là các lỗi khiến hồ sơ bị trả về thường gặp nhất trong thực tế.
企业解散需要哪些文件?
Một bộ hồ sơ giải thể công ty đầy đủ không chỉ là giấy tờ nộp cho Phòng Đăng ký kinh doanh. Doanh nghiệp làm việc với ba đến bốn cơ quan, mỗi nơi một bộ hồ sơ riêng, và thứ tự hoàn thành quyết định việc hồ sơ có bị treo hay không.
Bảng dưới đây cho cái nhìn tổng quan về các bộ hồ sơ, nơi nộp và thời điểm nộp:
| Bộ hồ sơ | Nơi nộp | Thời điểm | 所得结果 |
| Thông báo giải thể (giai đoạn 1) | Phòng Đăng ký kinh doanh cấp tỉnh | Trong 07 ngày làm việc từ ngày thông qua nghị quyết, quyết định giải thể | Trạng thái “đang làm thủ tục giải thể” |
| Hồ sơ thuế | 税务机关负责直接管理。 | Sau khi có trạng thái đang giải thể, trước khi nộp giai đoạn 2 | Thông báo 28/TB-ĐKT xác nhận hoàn thành nghĩa vụ thuế |
| Hồ sơ bảo hiểm xã hội | Cơ quan bảo hiểm xã hội nơi đơn vị tham gia | Khi chấm dứt hợp đồng với người lao động | Sổ bảo hiểm xã hội được chốt, không còn nợ |
| Trả con dấu (nếu có) | 警察机构 | Khi giải thể, nếu dấu do công an cấp | Văn bản xác nhận thu hồi con dấu |
| Đăng ký giải thể (giai đoạn 2) | Phòng Đăng ký kinh doanh cấp tỉnh | Trong 05 ngày làm việc từ ngày trả hết nợ | Trạng thái “đã giải thể” |
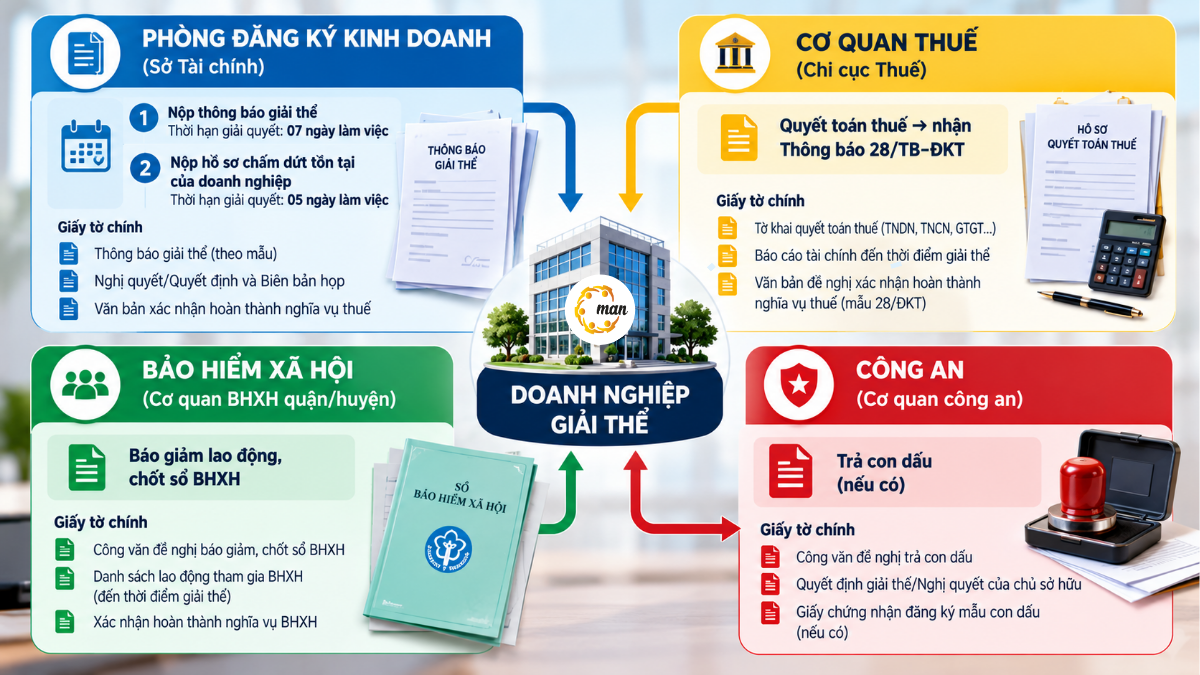
Phần lớn thời gian của thủ tục nằm ở hồ sơ thuế, còn hai lần nộp tại Phòng Đăng ký kinh doanh chỉ mất vài ngày. Trình tự đầy đủ của các bước được trình bày tại bài 企业解散流程.
Hồ sơ gửi Phòng Đăng ký kinh doanh
Theo Điều 64 第168/2025/ND-CP号法令, doanh nghiệp nộp hồ sơ cho Phòng Đăng ký kinh doanh thuộc Sở Tài chính nơi đặt trụ sở chính hai lần. Lần đầu để công bố tình trạng giải thể, lần sau để đăng ký giải thể sau khi đã thanh toán hết nợ.
Giai đoạn 1: hồ sơ thông báo tình trạng giải thể
Trong 07 ngày làm việc kể từ ngày thông qua nghị quyết, quyết định giải thể, doanh nghiệp nộp bộ hồ sơ gồm các giấy tờ sau:
- Nghị quyết hoặc quyết định giải thể của chủ doanh nghiệp tư nhân, chủ sở hữu công ty TNHH một thành viên, Hội đồng thành viên hoặc Đại hội đồng cổ đông.
- Biên bản họp Hội đồng thành viên (công ty TNHH hai thành viên trở lên, công ty hợp danh) hoặc biên bản họp Đại hội đồng cổ đông (công ty cổ phần).
- Phương án giải quyết nợ, nếu doanh nghiệp còn nghĩa vụ tài chính chưa thanh toán.
Trong 03 ngày làm việc, Phòng Đăng ký kinh doanh đăng tải nghị quyết lên 国家企业注册门户网站, chuyển tình trạng pháp lý sang “đang làm thủ tục giải thể” và gửi thông tin sang cơ quan thuế, cơ quan thi hành án dân sự. Nghị quyết cũng phải được gửi cho người lao động và niêm yết tại trụ sở chính, chi nhánh. Các mốc thời hạn được giải thích chi tiết tại bài 提交解散文件的截止日期.
Giai đoạn 2: hồ sơ đăng ký giải thể sau khi trả hết nợ
Hồ sơ giải thể doanh nghiệp bước 2 nộp trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ, theo khoản 1 Điều 210 企业法 2020. Thành phần gồm:
- Thông báo về việc giải thể doanh nghiệp theo Mẫu số 30, Phụ lục I ban hành kèm Thông tư 121/2026/TT-BTC.
- 公司资产清算报告。.
- Danh sách chủ nợ và số nợ đã thanh toán, gồm cả nợ thuế và nợ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp của người lao động (nếu có).
- Văn bản ủy quyền hoặc hợp đồng dịch vụ kèm giấy giới thiệu, nếu người nộp không phải người đại diện theo pháp luật.
Trước khi nộp giai đoạn 2, doanh nghiệp phải chấm dứt hoạt động toàn bộ chi nhánh, văn phòng đại diện và địa điểm kinh doanh (khoản 4 Điều 64 Nghị định 168/2025/NĐ-CP). Hồ sơ hiện hành không còn yêu cầu nộp bản gốc Giấy chứng nhận đăng ký doanh nghiệp. Phòng Đăng ký kinh doanh chuyển thông tin sang cơ quan thuế để lấy ý kiến trong 02 ngày làm việc và chuyển tình trạng sang “đã giải thể” trong 05 ngày làm việc kể từ ngày nhận hồ sơ.
Báo cáo thanh lý tài sản thường là giấy tờ bị yêu cầu giải trình nhiều nhất, vì số liệu phải khớp với báo cáo tài chính và hồ sơ quyết toán thuế. Cách lập và hạch toán được hướng dẫn tại bài thủ tục thanh lý tài sản.
Mẫu thông báo giải thể mới theo Thông tư 121/2026/TT-BTC
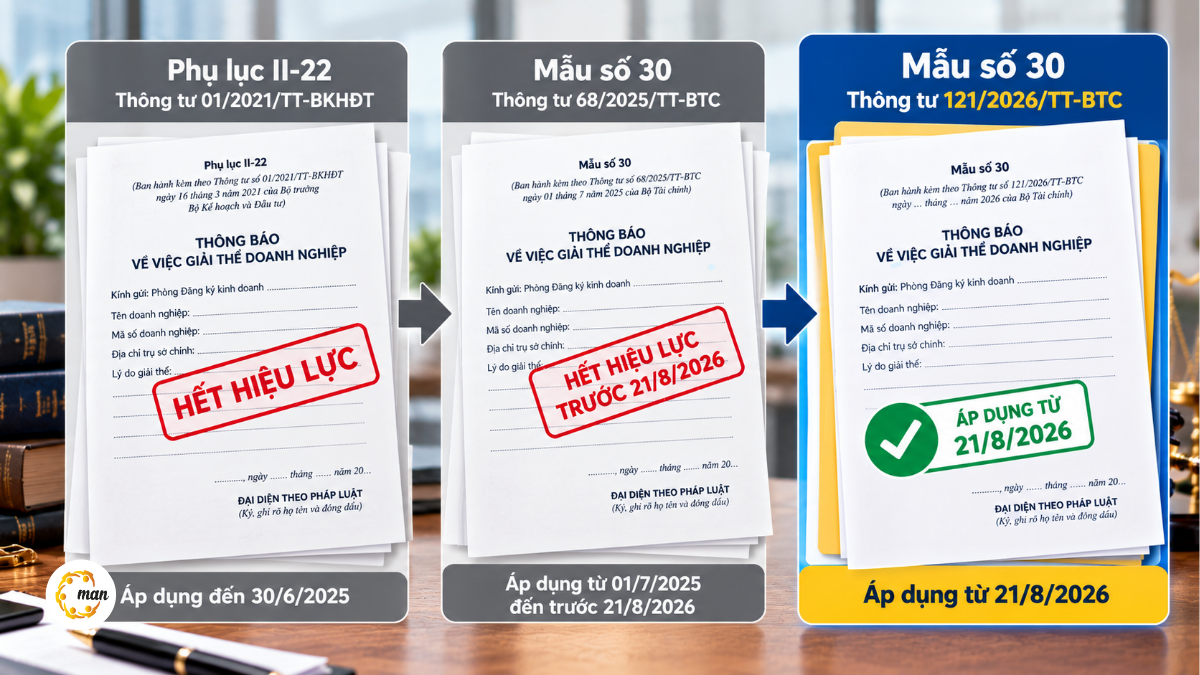
Thông tư 121/2026/TT-BTC ngày 21/8/2026 của Bộ Tài chính, có hiệu lực cùng ngày, thay thế 9 biểu mẫu tại Phụ lục I Thông tư 68/2025/TT-BTC, trong đó có Mẫu số 30 “Thông báo về việc giải thể doanh nghiệp”. Hồ sơ nộp từ ngày 21/8/2026 phải dùng mẫu mới; hồ sơ đã tiếp nhận trước ngày này được tiếp tục xử lý theo quy định tại thời điểm tiếp nhận.
Đây là điểm nhiều bài hướng dẫn chưa cập nhật. Trên mạng hiện vẫn lưu hành ba thế hệ mẫu thông báo giải thể: Phụ lục II-22 Thông tư 01/2021/TT-BKHĐT (đã hết hiệu lực), Mẫu số 30 Thông tư 68/2025/TT-BTC (áp dụng trước 21/8/2026) và Mẫu số 30 Thông tư 121/2026/TT-BTC (áp dụng hiện nay). Theo Thông tư 121/2026/TT-BTC, các biểu mẫu đăng ký hộ kinh doanh tại Phụ lục II không thay đổi.
Hồ sơ gửi cơ quan thuế
Hồ sơ gửi cơ quan thuế là toàn bộ tờ khai, báo cáo và chứng từ chứng minh doanh nghiệp đã hoàn thành nghĩa vụ thuế đến thời điểm giải thể. Cơ quan thuế không chấp thuận cho giải thể cho đến khi ban hành Thông báo mẫu 28/TB-ĐKT theo Thông tư 90/2026/TT-BTC (hiệu lực 01/7/2026), xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế.
Tờ khai và quyết toán thuế đến thời điểm giải thể
Doanh nghiệp cần chuẩn bị và nộp các hồ sơ thuế sau:
- Tờ khai thuế giá trị gia tăng, thuế thu nhập cá nhân khấu trừ của các kỳ còn thiếu đến thời điểm giải thể.
- Hồ sơ quyết toán thuế thu nhập doanh nghiệp và quyết toán thuế thu nhập cá nhân đến thời điểm có quyết định giải thể, kèm báo cáo tài chính.
- Chứng từ nộp đủ tiền thuế, tiền chậm nộp, tiền phạt (nếu có).
- Báo cáo, hồ sơ xử lý hóa đơn điện tử: hủy hóa đơn lập sai chưa xử lý, ngừng sử dụng hóa đơn.
- Xác nhận không còn nợ thuế tại cơ quan hải quan, nếu doanh nghiệp có hoạt động xuất nhập khẩu.
Danh mục từng loại thuế cần chốt và cách xử lý số thuế nộp thừa được phân tích tại bài 解散时的税务义务. Nếu công ty còn nợ thuế, Thông báo 28/TB-ĐKT sẽ không được ban hành cho đến khi khoản nợ được xử lý.
Khi nào phải nộp mẫu 24/ĐKT
Theo Thông tư 90/2026/TT-BTC, với trường hợp giải thể thông thường, thông tin được liên thông từ Phòng Đăng ký kinh doanh sang cơ quan thuế ngay khi doanh nghiệp có trạng thái “đang làm thủ tục giải thể”, nên doanh nghiệp không phải nộp riêng hồ sơ chấm dứt hiệu lực mã số thuế. Trường hợp mã số thuế đang ở trạng thái “không hoạt động tại địa chỉ đã đăng ký”, doanh nghiệp phải xử lý trạng thái này với cơ quan thuế trước, và cơ quan thuế có thể yêu cầu văn bản đề nghị chấm dứt hiệu lực mã số thuế theo mẫu 24/ĐKT. Mẫu cũ 24/ĐK-TCT theo Thông tư 86/2024/TT-BTC không còn sử dụng từ 01/7/2026.
Hướng dẫn chi tiết từng trạng thái mã số thuế có tại bài 解散时,税务识别号码终止。. Doanh nghiệp đang làm thủ tục cũng nên lưu ý Công văn 5299/CT-NVT ngày 28/7/2026 của Cục Thuế, yêu cầu cơ quan thuế xác nhận hoàn thành nghĩa vụ cho các trường hợp không thuộc diện rủi ro cao trước ngày 31/12/2026.
Hồ sơ bảo hiểm xã hội khi giải thể
Hồ sơ bảo hiểm xã hội gồm hai bước: báo giảm lao động và chốt sổ bảo hiểm xã hội cho toàn bộ người lao động, sau khi doanh nghiệp đã đóng đủ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp kể cả tiền chậm đóng. Khoản nợ bảo hiểm thuộc nhóm được ưu tiên thanh toán đầu tiên theo khoản 5 Điều 208 Luật Doanh nghiệp 2020, trước cả nợ thuế.
Bộ hồ sơ nộp cơ quan bảo hiểm xã hội nơi đơn vị đang tham gia thường gồm:
- Tờ khai đơn vị tham gia, điều chỉnh thông tin bảo hiểm xã hội, bảo hiểm y tế (Mẫu TK3-TS).
- Danh sách lao động tham gia bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp để báo giảm (Mẫu D02-LT).
- Sổ bảo hiểm xã hội của người lao động.
- Quyết định chấm dứt hợp đồng lao động hoặc văn bản chấm dứt quan hệ lao động.
- Thẻ bảo hiểm y tế còn hạn của người lao động (nếu có).
Doanh nghiệp nên đề nghị cơ quan bảo hiểm xã hội xác nhận không còn nợ để đính kèm danh sách chủ nợ trong hồ sơ giai đoạn 2. Văn bản này không có trong danh mục bắt buộc, nhưng là bằng chứng mạnh nhất chứng minh khoản nợ bảo hiểm đã được thanh toán. Quyền lợi của người lao động khi doanh nghiệp chấm dứt hoạt động cần được giải quyết dứt điểm trước khi bước sang bước thanh lý tài sản.
Checklist hồ sơ giải thể doanh nghiệp theo loại hình
Thành phần hồ sơ giải thể khác nhau chủ yếu ở văn bản quyết định giải thể và biên bản họp, tùy theo ai là người có thẩm quyền quyết định trong từng loại hình. Bảng checklist dưới đây đánh dấu ✓ cho giấy tờ bắt buộc và ○ cho giấy tờ chỉ cần khi phát sinh.
| Giấy tờ | TNHH một thành viên | TNHH hai thành viên trở lên | Cổ phần | 私营企业 | Hộ kinh doanh |
| Quyết định giải thể của chủ sở hữu, chủ doanh nghiệp | ✓ | ✓ | |||
| Nghị quyết giải thể của Hội đồng thành viên | ✓ | ||||
| Nghị quyết giải thể của Đại hội đồng cổ đông | ✓ | ||||
| Biên bản họp Hội đồng thành viên, Đại hội đồng cổ đông | ✓ | ✓ | |||
| 债务解决计划 | ○ | ○ | ○ | ○ | |
| Thông báo giải thể Mẫu số 30 (Thông tư 121/2026/TT-BTC) | ✓ | ✓ | ✓ | ✓ | |
| Thông báo chấm dứt hoạt động hộ kinh doanh Mẫu số 4, Phụ lục II Thông tư 68/2025/TT-BTC | ✓ | ||||
| Biên bản họp nhóm cá nhân về việc chấm dứt hoạt động | ○ | ||||
| 资产清算报告 | ✓ | ✓ | ✓ | ✓ | |
| 债权人名单及已付金额。 | ✓ | ✓ | ✓ | ✓ | |
| Thông báo 28/TB-ĐKT của cơ quan thuế | ✓ | ✓ | ✓ | ✓ | ✓ |
| Hồ sơ báo giảm, chốt sổ bảo hiểm xã hội | ○ | ○ | ○ | ○ | ○ |
| Thông báo chấm dứt chi nhánh, văn phòng đại diện, địa điểm kinh doanh | ○ | ○ | ○ | ○ | |
| Văn bản trả con dấu cho cơ quan công an | ○ | ○ | ○ | ○ | |
| Văn bản ủy quyền | ○ | ○ | ○ | ○ | ○ |
| Nơi nộp hồ sơ đăng ký | Phòng ĐKKD cấp tỉnh | Phòng ĐKKD cấp tỉnh | Phòng ĐKKD cấp tỉnh | Phòng ĐKKD cấp tỉnh | Cơ quan ĐKKD cấp xã |
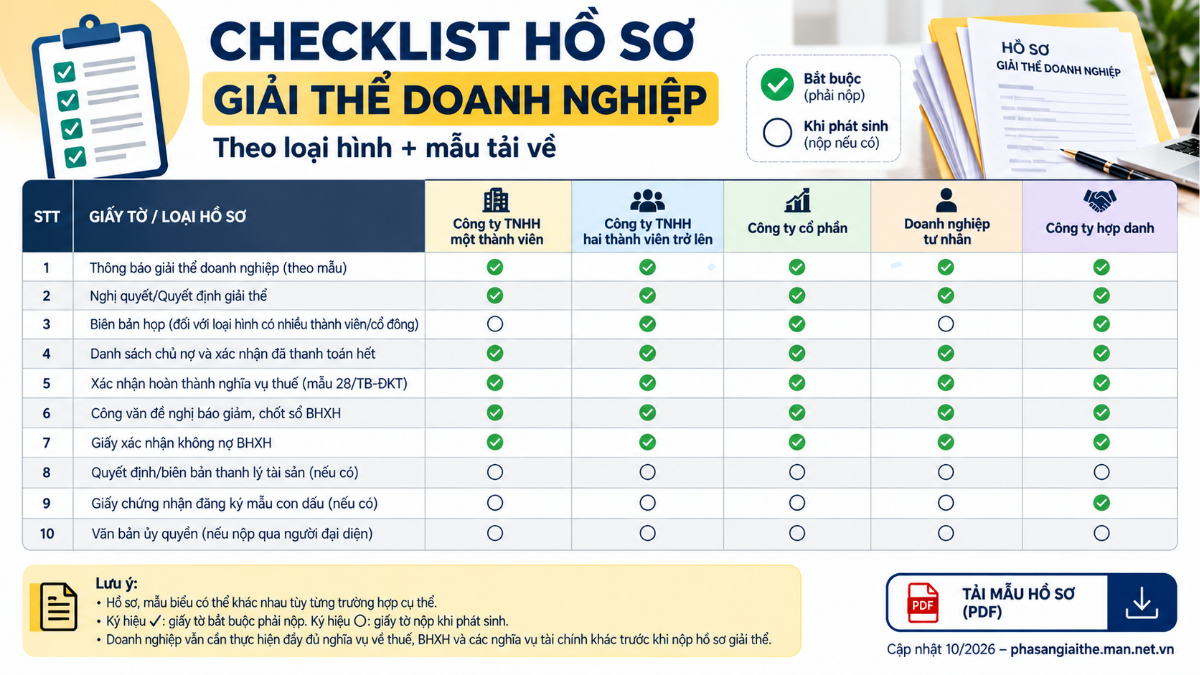
Từ bảng có thể thấy công ty TNHH một thành viên và doanh nghiệp tư nhân có bộ hồ sơ gọn nhất vì chỉ cần một quyết định của người chủ. Hộ kinh doanh không phải lập báo cáo thanh lý hay danh sách chủ nợ, nhưng vẫn phải xử lý nghĩa vụ thuế trước khi gửi thông báo. Ở các mục tiếp theo là những điểm riêng của từng loại hình.
一人有限责任公司
Chủ sở hữu tự ký quyết định giải thể, không cần biên bản họp. Nếu chủ sở hữu là tổ chức và công ty tổ chức quản lý theo mô hình có Hội đồng thành viên, quyết định giải thể vẫn do chủ sở hữu ban hành. Trình tự riêng của loại hình này có tại bài thủ tục giải thể công ty TNHH một thành viên.
由两名或两名以上成员组成的有限责任公司
Nghị quyết giải thể phải được Hội đồng thành viên biểu quyết tại cuộc họp và được các thành viên dự họp sở hữu từ 75% tổng số vốn góp của tất cả thành viên dự họp tán thành, trừ khi Điều lệ quy định khác (khoản 3 Điều 59 Luật Doanh nghiệp 2020). Biên bản họp phải có đủ nội dung theo Điều 60, gồm tỷ lệ vốn góp và số giấy chứng nhận phần vốn góp của từng thành viên.
股份公司
Giải thể công ty thuộc thẩm quyền của Đại hội đồng cổ đông. Nghị quyết được thông qua tại cuộc họp khi được số cổ đông đại diện từ 65% tổng số phiếu biểu quyết của tất cả cổ đông dự họp tán thành, trừ khi Điều lệ quy định tỷ lệ khác (khoản 1 Điều 148 Luật Doanh nghiệp 2020). Hồ sơ phải kèm biên bản họp Đại hội đồng cổ đông, không phải biên bản họp Hội đồng quản trị.
Hộ kinh doanh
Hộ kinh doanh gửi thông báo chấm dứt hoạt động đến cơ quan đăng ký kinh doanh cấp xã, kèm biên bản họp nhóm nếu hộ do nhóm cá nhân thành lập trước ngày 01/7/2025. Về thuế, hộ nộp mẫu 24/ĐKT cho cơ quan thuế quản lý trực tiếp và thông báo doanh thu thực tế lũy kế đến ngày chấm dứt. Toàn bộ trình tự được trình bày tại bài thủ tục giải thể hộ kinh doanh.
Mẫu hồ sơ giải thể và link tải
Trong bộ hồ sơ giải thể, chỉ một số giấy tờ có mẫu bắt buộc do Bộ Tài chính ban hành; các văn bản nội bộ như quyết định, biên bản họp, báo cáo thanh lý được tự soạn nhưng phải đủ nội dung luật định. Bảng sau tổng hợp các mẫu hồ sơ giải thể thường dùng, kèm căn cứ và link tải:
| Mẫu | Căn cứ | Bắt buộc theo mẫu | 下载 |
| Thông báo về việc giải thể doanh nghiệp (Mẫu số 30) | 通函 121/2026/TT-BTC | 有 | Thông tư 121/2026/TT-BTC kèm phụ lục biểu mẫu |
| Thông báo chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh (Mẫu số 28) | Thông tư 68/2025/TT-BTC | 有 | Mẫu số 28 Phụ lục I |
| Thông báo chấm dứt hoạt động hộ kinh doanh (Mẫu số 4) | Phụ lục II Thông tư 68/2025/TT-BTC | 有 | Mẫu số 4 Phụ lục II (file Word) |
| Văn bản đề nghị chấm dứt hiệu lực mã số thuế (Mẫu 24/ĐKT) | 通函 90/2026/TT-BTC | 有 | Mẫu 24/ĐKT |
| Quyết định giải thể của chủ sở hữu công ty TNHH | 2020年《企业法》第208条 | 不是 | Mẫu quyết định chủ sở hữu (file Word) |
| Quyết định giải thể của Hội đồng thành viên công ty TNHH | 2020年《企业法》第208条 | 不是 | Mẫu quyết định Hội đồng thành viên (file Word) |
| Biên bản họp Hội đồng thành viên về giải thể | Điều 60 Luật Doanh nghiệp 2020 | 不是 | Mẫu biên bản họp Hội đồng thành viên (file Word) |
| Quyết định giải thể của Đại hội đồng cổ đông | 2020年《企业法》第208条 | 不是 | Mẫu quyết định Đại hội đồng cổ đông (file Word) |
| Quyết định giải thể doanh nghiệp tư nhân | 2020年《企业法》第208条 | 不是 | Mẫu quyết định chủ doanh nghiệp tư nhân (file Word) |
| 资产清算报告 | Điều 210 Luật Doanh nghiệp 2020 | 不是 | Mẫu báo cáo thanh lý tài sản (file Word) |
| 债权人名单及已付金额。 | Điều 210 Luật Doanh nghiệp 2020 | 不是 | Mẫu danh sách chủ nợ (file Word) |
| 债务解决计划 | 2020年《企业法》第208条 | 不是 | Mẫu phương án giải quyết nợ (file Word) |
Các mẫu văn bản nội bộ trên được soạn từ năm 2024, trước khi Luật Doanh nghiệp sửa đổi năm 2025 và Nghị định 168/2025/NĐ-CP có hiệu lực. Khi sử dụng, doanh nghiệp cần sửa phần căn cứ pháp lý, tên cơ quan nhận hồ sơ (Phòng Đăng ký kinh doanh thuộc Sở Tài chính) và đối chiếu nội dung bắt buộc của nghị quyết giải thể theo khoản 1 Điều 208. Thư viện biểu mẫu của MAN được cập nhật tại trang các mẫu đơn và biểu mẫu.
Hồ sơ giải thể doanh nghiệp nộp ở đâu và cách nộp qua mạng
Hồ sơ giải thể doanh nghiệp nộp tại Phòng Đăng ký kinh doanh thuộc Sở Tài chính tỉnh, thành phố nơi doanh nghiệp đặt trụ sở chính, hoặc Ban quản lý khu công nghệ cao với doanh nghiệp trong khu này. Hộ kinh doanh nộp tại cơ quan đăng ký kinh doanh cấp xã. Hồ sơ thuế nộp cho cơ quan thuế quản lý trực tiếp, còn hồ sơ bảo hiểm nộp cho cơ quan bảo hiểm xã hội nơi đơn vị tham gia.
Doanh nghiệp có thể nộp trực tiếp, qua bưu chính hoặc qua mạng. Cách nộp hồ sơ giải thể doanh nghiệp qua mạng năm 2026 gồm các bước:
- Đăng nhập Cổng thông tin quốc gia về đăng ký doanh nghiệp bằng tài khoản định danh điện tử VNeID của người đại diện theo pháp luật hoặc người được ủy quyền.
- Chọn thủ tục “Thông báo giải thể” (giai đoạn 1) hoặc “Đăng ký giải thể” (giai đoạn 2), nhập mã số doanh nghiệp.
- Kê khai thông tin và tải lên bản scan PDF của từng giấy tờ, đặt tên file đúng nội dung.
- Ký xác thực điện tử; người được ủy quyền và người ủy quyền cùng xác thực theo quy định.
- Nhận giấy biên nhận điện tử, theo dõi kết quả trên Cổng và qua email đăng ký.
Nếu hồ sơ chưa hợp lệ, Phòng Đăng ký kinh doanh ra một thông báo duy nhất nêu toàn bộ nội dung cần sửa; doanh nghiệp có 60 ngày để bổ sung, quá hạn hồ sơ không còn giá trị. Hồ sơ gửi ngoài giờ hành chính, ngày nghỉ được tính tiếp nhận từ ngày làm việc kế tiếp.
Phí làm hồ sơ giải thể doanh nghiệp
Thủ tục đăng ký giải thể doanh nghiệp tại Phòng Đăng ký kinh doanh được miễn lệ phí theo Thông tư 47/2019/TT-BTC. Doanh nghiệp không mất phí nhà nước cho cả thông báo giải thể lẫn đăng ký giải thể, dù nộp trực tiếp hay qua mạng.
Chi phí thực tế của một bộ hồ sơ giải thể nằm ở các khoản khác: tiền thuế, tiền chậm nộp và tiền phạt còn tồn đọng, chi phí kiểm toán hoặc lập báo cáo tài chính quyết toán, chi phí thanh lý tài sản và phí dịch vụ nếu thuê đơn vị hỗ trợ. Bảng ước tính theo quy mô doanh nghiệp có tại bài 企业解散成本.
Lỗi hồ sơ giải thể doanh nghiệp hay gặp
Qua các hồ sơ MAN – Master Accountant Network hỗ trợ, phần lớn hồ sơ bị trả về hoặc bị treo không vì thiếu giấy tờ lớn, mà vì những sai lệch nhỏ giữa các bộ hồ sơ. Tám lỗi lặp lại nhiều nhất gồm:
- Dùng mẫu thông báo cũ: nộp Phụ lục II-22 Thông tư 01/2021/TT-BKHĐT hoặc Mẫu số 30 Thông tư 68/2025/TT-BTC sau ngày 21/8/2026.
- Thông tin không khớp: tên, mã số doanh nghiệp, người đại diện trên nghị quyết, biên bản họp và thông báo không trùng với dữ liệu đăng ký.
- Sai cơ quan ban hành nghị quyết: công ty cổ phần nộp biên bản họp Hội đồng quản trị thay vì biên bản họp Đại hội đồng cổ đông.
- Nộp quá hạn 07 ngày làm việc kể từ ngày thông qua nghị quyết giải thể.
- Chưa chấm dứt chi nhánh, địa điểm kinh doanh trước khi nộp hồ sơ giai đoạn 2.
- Nộp giai đoạn 2 khi chưa có Thông báo 28/TB-ĐKT, cơ quan thuế phản hồi từ chối trong 02 ngày làm việc.
- Danh sách chủ nợ thiếu chứng từ thanh toán, đặc biệt với nợ bảo hiểm xã hội của người lao động.
- Báo cáo thanh lý không khớp báo cáo tài chính quyết toán, dẫn đến cơ quan thuế yêu cầu giải trình.
Một tình huống điển hình: doanh nghiệp xuất nhập khẩu tại Hà Nội đã quyết toán xong thuế nội địa nhưng quên đối chiếu nợ thuế tại hải quan, khiến trạng thái “đang làm thủ tục giải thể” kéo dài hơn hai năm. Trong thời gian đó, người đại diện theo pháp luật không thể đứng tên thành lập doanh nghiệp mới. Hồ sơ giải thể không trung thực còn khiến người đại diện, chủ sở hữu, thành viên liên đới chịu trách nhiệm thanh toán số nợ chưa trả trong 05 năm kể từ ngày nộp hồ sơ (Điều 210 Luật Doanh nghiệp 2020). Doanh nghiệp không muốn tự xử lý các rủi ro này có thể tham khảo 公司解散服务.
总结
Hồ sơ giải thể doanh nghiệp gồm hai bộ nộp cho Phòng Đăng ký kinh doanh, một bộ hồ sơ thuế để lấy Thông báo 28/TB-ĐKT và một bộ hồ sơ bảo hiểm xã hội cho người lao động. Thành phần hồ sơ giải thể khác nhau theo loại hình ở văn bản quyết định và biên bản họp, còn từ ngày 21/8/2026 mọi doanh nghiệp phải dùng Mẫu số 30 mới theo Thông tư 121/2026/TT-BTC.
Chuẩn bị theo đúng thứ tự, dùng đúng mẫu và giữ số liệu khớp giữa báo cáo thanh lý, báo cáo tài chính và danh sách chủ nợ là ba yếu tố quyết định bộ hồ sơ giải thể công ty được chấp nhận ngay lần đầu.
参考
- Luật Doanh nghiệp 2020 (sửa đổi, bổ sung bởi Luật 76/2025/QH15): Điều 59, 60, 148, 207, 208, 210
- Nghị định 168/2025/NĐ-CP: Điều 64 (sửa đổi bởi Nghị định 296/2026/NĐ-CP)
- Thông tư 68/2025/TT-BTC; Thông tư 121/2026/TT-BTC (hiệu lực 21/8/2026); Thông tư 47/2019/TT-BTC
- Thông tư 90/2026/TT-BTC; Công văn 5299/CT-NVT ngày 28/7/2026
- Thủ tục giải thể công bố tại Quyết định 2354/QĐ-BTC
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
关于企业解散文件的常见问题
Hồ sơ giải thể doanh nghiệp năm 2026 cần những giấy tờ gì?
Giai đoạn 1 gồm nghị quyết, quyết định giải thể, biên bản họp (nếu có) và phương án giải quyết nợ (nếu có). Giai đoạn 2 gồm thông báo giải thể Mẫu số 30 theo Thông tư 121/2026/TT-BTC, báo cáo thanh lý tài sản, danh sách chủ nợ và số nợ đã thanh toán. Ngoài ra cần hồ sơ quyết toán thuế và chốt sổ bảo hiểm xã hội.
Hồ sơ giải thể doanh nghiệp bước 2 cần nộp những gì?
Bước 2 gồm thông báo về việc giải thể doanh nghiệp, báo cáo thanh lý tài sản, danh sách chủ nợ và số nợ đã thanh toán (gồm nợ thuế, bảo hiểm), cùng văn bản ủy quyền nếu có. Hồ sơ nộp trong 05 ngày làm việc kể từ ngày trả hết nợ.
Hồ sơ giải thể có phải nộp cho cơ quan thuế không?
Doanh nghiệp không nộp bộ hồ sơ đăng ký giải thể cho cơ quan thuế, nhưng phải nộp đủ tờ khai, hồ sơ quyết toán thuế và xử lý hóa đơn để được cấp Thông báo 28/TB-ĐKT. Thông tin giải thể được liên thông từ Phòng Đăng ký kinh doanh sang cơ quan thuế.
Có cần nộp lại bản gốc Giấy chứng nhận đăng ký doanh nghiệp không?
Không. Thành phần hồ sơ đăng ký giải thể hiện hành theo Luật Doanh nghiệp 2020 và Nghị định 168/2025/NĐ-CP không bao gồm bản gốc Giấy chứng nhận đăng ký doanh nghiệp.