


解散一人有限责任公司是强制性的法律程序,适用于所有者不再希望继续经营或公司属于法律规定的强制解散情形的情况。该程序需要准备详尽的文件,并清偿所有与税务机关、员工和合伙人之间的财务义务。了解该程序有助于所有者节省时间,并避免在终止过程中遭受不必要的行政处罚。.
解散一人有限责任公司的程序是什么?
了解解散的法律性质有助于企业主在商业决策中更加积极主动,并履行其法律责任。.
企业解散的概念
企业解散是指终止经国家管理机构认可的法人实体存在的过程。从法律角度讲,这是终止企业对关联方的权利和义务的程序。与破产不同,破产是指企业无力偿还债务时必须通过法院解决的程序。, 企业解散 这是一个主动的(或法律强制的、被动的)过程,但前提是企业必须确保所有债务和其他财务义务都得到偿还。.
这适用于一人有限责任公司。
根据相关规定 企业法 2020, 单一成员的有限责任公司在下列特定情况下可以解散:
- 自愿解散: 由于经营业绩不佳、投资方向改变或缺乏合适的管理,公司所有者决定停止运营。.
- 运营期限届满: 根据公司章程规定,该企业的经营期限已届满,且业主尚未决定是否续期。.
- 营业执照被吊销: 这是企业违法行为达到监管机构吊销其营业执照的程度,属于强制解散的情况。.
- 不再要求达到最低成员人数: 如果唯一所有者(个人)去世而没有合法继承人,或者继承人拒绝接受该财产,则适用此规定。.
解散一人有限责任公司的程序条件。
为了开始向相关部门提交申请,企业必须确保符合以下所有严格的法律标准: 解散企业的条件.
根据规定办理解散手续的案件
企业只有在符合2020年《企业法》第207条第1款规定的情况下才允许解散。这些情况包括所有者自愿解散、章程规定的经营期限届满且未续期,或者主管国家机关吊销营业执照。.
解散前必须满足的条件
2020年《企业法》第207条第2款明确规定,企业只有在确保全部债务和其他财务义务全部清偿的情况下才能解散。这意味着,企业在提交正式文件之前必须完成以下事项:
- 总税负包括增值税、企业所得税、营业执照税及其他适用税项。.
- 根据合同和法律规定,向员工支付全额工资、遣散费、社会保险、医疗保险和失业保险缴款。.
- 将所有本金和利息支付给信贷机构、银行、商业伙伴和其他债权人。.
- 彻底解决所有正在执行或正在进行法律清算的经济合同。.
不允许解散的情况
如果企业登记机关和税务机关发现该企业属于任何限制解散情形,包括:,则会拒绝受理或处理该申请。
- 该企业目前正接受税务审计,其会计记录正在接受检查,或者其行政税务决定已被下达强制执行令。.
- 该企业目前是法院正在审理的民事、经济或劳动案件中的被告或相关方。.
- 该公司正在与客户或合作伙伴解决合同纠纷,尚未收到主管机构的最终裁决。.
解散一人有限责任公司的文件和程序。
准备 一人有限责任公司的解散文件。 按照计划投资部和财政部规定的格式,完整性和准确性是管理机构处理速度的决定性因素。.
所需文件
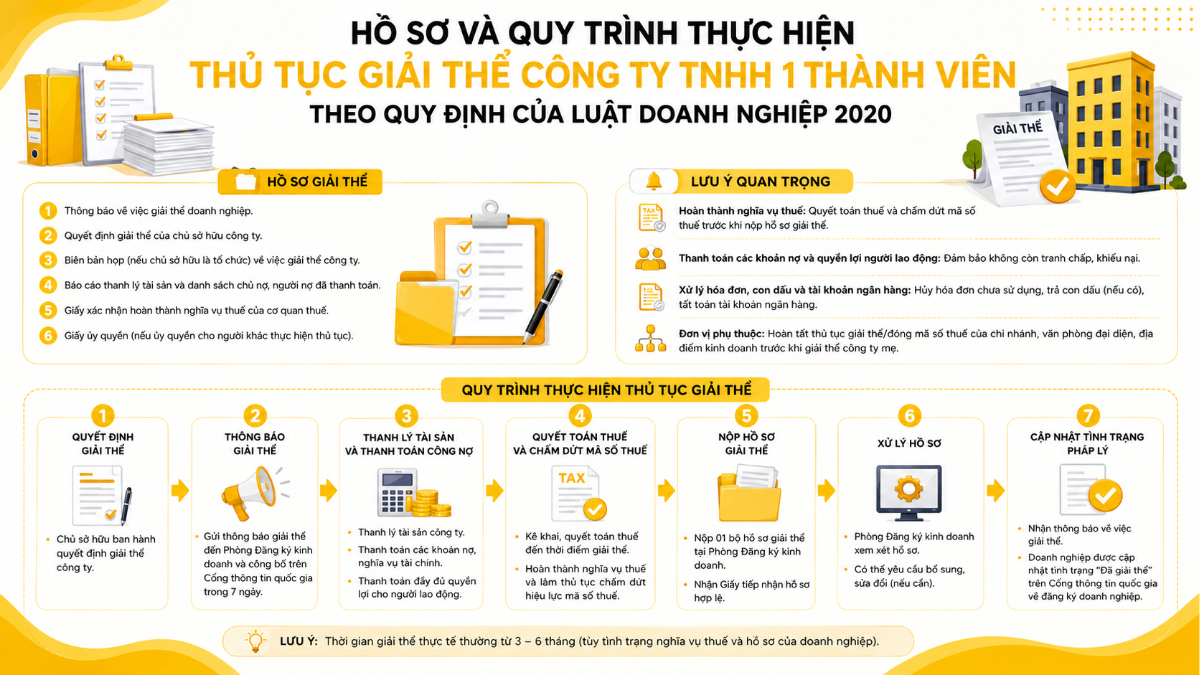
向商业登记处提交的用于记录一人有限责任公司终止的文件包括以下几类:
- 企业解散通知(按照第 01/2021/ND-CP 号法令规定的形式)。.
- 解散公司的决定由公司所有者做出。.
- 公司资产清算报告清楚地列出了债权人名单和已偿还的债务金额,以及公司解散后员工的税款债务和未缴纳的社会保险、医疗保险和失业保险金。.
- 员工名单及其福利待遇已经确定。.
- 税务机关出具的证明,确认已履行纳税义务(企业税号已注销)。.
- 原始营业执照。.
- 申请人(如果不是直接提交申请的法定代表人)的授权书。.
设有分支机构、代表处或营业场所的企业所需文件。
如果公司拥有子公司,流程会更加复杂。在申请解散母公司之前,所有者必须先在子公司所在地的工商登记机关完成终止所有分支机构、代表处和营业场所运营的手续。.
随附文件现在必须包括终止各子公司运营的决定以及企业登记机关的确认通知。.
| 阶段 | 接收机构 | 应用程序文件的主要组成部分 |
|---|---|---|
| 关闭税务识别号码。 | 税务局 | 终止税务识别号所需文件(24/ĐK-TCT 表格);解散决定;和解文件。. |
| 办理解散登记 | 商业登记处 | 解散通知;解散决定;清算报告;税务义务完成确认(10-MST 通知)。. |
企业需要仔细审查每份文件的法律有效性,以避免因格式错误或缺少所有者签名而导致申请被驳回。.
解散一人有限责任公司的程序。
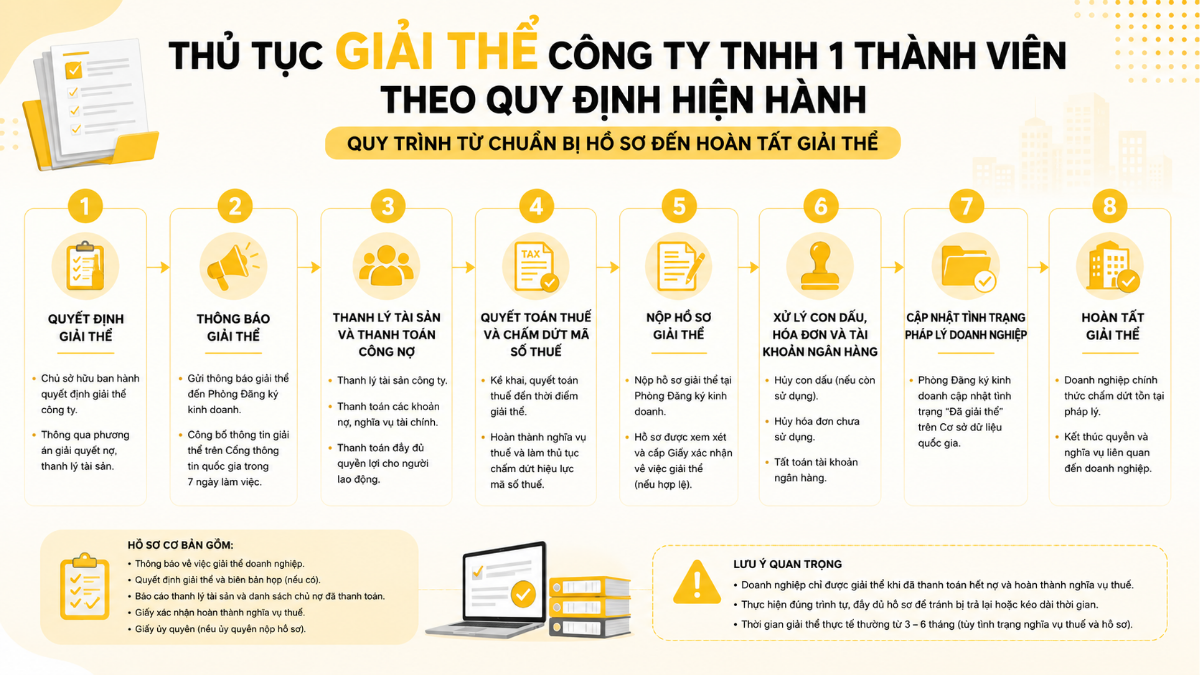
当发现 解散一家公司需要哪些步骤?, 业主必须严格遵守六步流程,其中包括内部部门与相关部门之间的协调。.
第一步:发布解散决定。
一人有限责任公司的所有人发布解散决定。该决定必须明确说明解散理由、资产清算期限以及处理劳动合同项下义务的方案。.
第二步:宣布解散决定。
7个工作日内,将决定送交企业登记机关、税务机关和员工本人。同时,在公司总部和国家企业登记门户网站上公示该决定。.
第三步:清算资产,偿还债权人和员工的债务。
所有者直接清算资产。支付优先顺序为:员工工资、遣散费、社会保险、医疗保险和失业保险,其次是偿还银行和合伙人的债务。.
第四步:履行纳税义务并注销税务识别号。
企业需向税务机关提交书面申请(表格 24/ĐK-TCT)以注销其税务识别号,并附上纳税申报文件。税务机关确认申请已完成后,将出具通知书(表格 10-MST)。.
第五步:向商业登记处提交解散登记申请。
债务全部偿清后 5 个工作日内,通过公共服务门户网站或亲自向商业登记部门提交相关文件。.
步骤 6. 更新企业的法律地位。
经核实后,商业登记处将国家商业登记数据库中的状态更新为“已解散”。.
| 步 | 处理机构 | 结果 |
|---|---|---|
| 步骤 1、2、3 | 内部及披露信息 | 公开信息 |
| 第四步 | 税务局 | 通知表格 10-MST |
| 步骤5、6 | 商业登记处 | 状态:已解散“ |
参考时间线: 第 1 周(发布和通知解散决定),第 2-4 周(资产清算、债务结算),第 5-12 周(税务结算和终止税务识别号),第 13 周(完成解散程序)。.
解散一人有限责任公司所需的时间和成本。
处理时间
登记处的办理时间为5个工作日。但是,税务局的税务结算阶段可能需要一个月到几个月不等,具体取决于会计记录的情况。.
需要准备的费用
虽然政府免除了企业解散手续费,但企业仍然需要平衡财务状况。 公司解散成本 其中包括:出版费用,, 解散成本 用于支付欠税、滞纳金(如有)和会计咨询费。.
影响溶解时间的因素
进展在很大程度上取决于会计记录的透明度、需要事先根据税法结案的附属实体的数量以及债务纠纷的复杂性。.




